Kredyt, nadpłata, oszczędności - każdą decyzję policzysz w 3 minuty.
Wybierz pytanie, które właśnie chodzi Ci po głowie - dostaniesz konkretny werdykt z liczbami zamiast reklamy. Bez pośredników kredytowych, bez telefonu od doradcy, bez podawania PESEL.
Decyzja RPP za 5 dni 3-4 listopada 2026

Umowa zlecenie a emerytura 2026: kiedy się liczy do świadczenia, a kiedy nie
Zlecenie wlicza się do emerytury tylko wtedy, gdy ZUS dostaje od niego składkę emerytalną. Przy podstawie 4806 zł to ok. 938 zł miesięcznie na Twoje konto. Sprawdzamy wyjątki i liczymy, ile to daje przez 2 lata.
Chargeback - jak odzyskać pieniądze za zakup kartą, gdy sklep nie wysłał towaru lub upadło biuro podróży
SIM 2026: projekt naprawczy w wykazie prac rządu - nowy model wykupu mieszkań
Gwarancja BFG 2026: limit 100 tys. euro to 431 280 zł - co chroni, a co nie
Agent nieruchomości przy zakupie mieszkania: prowizja, umowa na wyłączność i kto płaci (2026)
Przelew zagraniczny i SEPA 2026: ile kosztuje 1000 euro i kto płaci prowizję (SHA, OUR, BEN)
Decyzje finansowe?
Najpierw liczby.
6 raportów: kredyty, mieszkania, lokaty, inflacja, waluty i najem. Wszystko w jednym miejscu.

Co teraz ważne dla Twojego kredytu?
Więcej →
Ustawa deweloperska 2026: zakaz podwyżki ceny mieszkania po umowie - co zmienia dla kupującego
Nowa wersja projektu ustawy deweloperskiej zakazuje każdej podwyżki ceny po podpisaniu umowy, nie tylko waloryzacji. Sprawdzamy, ile to warte przy mieszkaniu za 1 mln zł i gdzie są luki.
Wskaźnik rynku kredytów za wrzesień 2026: 60,9 pkt
60,9 pkt w skali 0-100 wynosi wskaźnik rynku kredytów mieszkaniowych finwire za wrzesień 2026 (miesiąc wcześniej 60,8 pkt). Sprzedaż kredytów, marża banków, ankieta NBP i kredyty zagrożone.
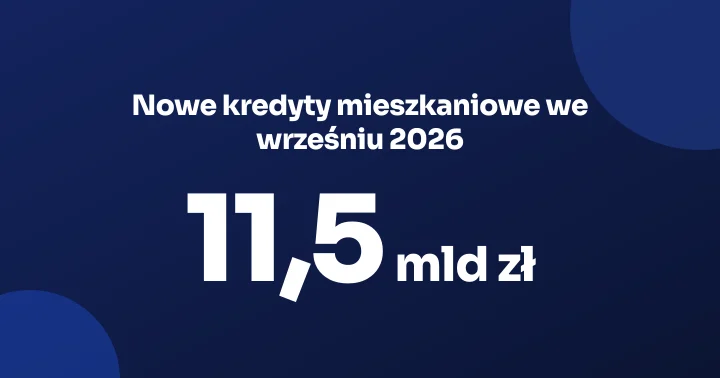
Nowe kredyty mieszkaniowe we wrześniu 2026: 11,5 mld zł
11,5 mld zł wyniosła wartość nowych kredytów mieszkaniowych w złotych we wrześniu 2026 (NBP), wobec 10,6 mld zł miesiąc wcześniej i 8,3 mld zł rok wcześniej. Portfel kredytów, kredyty walutowe i depozyty.
Ceny mieszkań od deweloperów 2026: w USA 43% firm tnie ceny o 6% - czy w Polsce będzie podobnie?
W USA 43% budowniczych obniżyło ceny domów w październiku 2026 r., średnio o 6%. W Polsce deweloperzy mają ok. 60 tys. niesprzedanych mieszkań i rosnące koszty. Sprawdzamy, czy rabaty dotrą nad Wisłę i ile możesz wynegocjować.
Ceny gazu 2027: rachunki wyższe o 35%? Ile dopłacisz i co może zrobić rząd
Business Insider Polska pisze o podwyżce gazu nawet o 35% w 2027 r. Orlen zapowiada wniosek do URE, a taryfa 197,29 zł/MWh obowiązuje tylko do końca 2026 r. Liczymy, ile dopłaci gospodarstwo domowe.
Lokata czy konto oszczędnościowe 2026: co wybrać i kiedy przy 50 tys. zł oszczędności
Średnie oprocentowanie depozytów spadło do 2,94% (NBP, maj 2026), a najlepsze lokaty dają wciąż 4-6%. Lokata zamraża środki i płaci stałą stawkę, konto zostawia płynność za cenę zmiennego oprocentowania. Sprawdź, co pasuje do Twoich 20-100 tys. zł.
Numer konta NRB, IBAN, SWIFT i BIC 2026: co jest czym i kiedy którego użyć
Polski numer konta ma 26 cyfr, IBAN dodaje do niego PL, a BIC wskazuje bank. Wyjaśniamy, który zapis podać w przelewie krajowym, SEPA i zagranicznym, jak ustalić bank po numerze rozliczeniowym i jak samodzielnie policzyć cyfry kontrolne.
Aneks do umowy najmu mieszkania 2026: wzór i zmiana czynszu przy inflacji 4,1%
Aneks do umowy najmu mieszkania zmienia czynsz od razu, ale tylko za zgodą obu stron. Jednostronna podwyżka wymaga pisma i 3 miesięcy. Sprawdź formę, wzór i błędy, które unieważniają zmiany.
Stopy dziś
Fixing 30.10.2026 · GPW Benchmark, NBPKalkulator kredytu
→Ratę, harmonogram i wpływ nadpłat zobaczysz w 30 sekund. To samo, co pokaże Ci doradca - tylko bez spotkania w oddziale.

Raport o finansach Polaków · dane na żywo
10%pracujących stać samodzielnie na 50 m² w Krakowie
Żeby bank się zgodził, trzeba zarabiać 14 910 zł brutto. W Bydgoszczy na taki sam metraż stać 39%. W raporcie jest więcej takich liczb: o pensjach, czynszach, inflacji i lokatach. Wszystkie aktualizują się same.
10 na 100 pracujących
- Kraków10%
- Gdańsk14%
- Białystok27%
- Bydgoszcz39%
Poradniki
Wszystkie artykuły →Kredyty, podatki, emerytury. Liczba poradników: 140.
Umowa kredytu hipotecznego - co sprawdzić przed podpisaniem? Checklista 14 zapisów 2026
14 zapisów z umowy i regulaminu, które decydują o realnym koszcie kredytu na 750 tys. zł. Marża i cross-sell, prowizja za wcześniejszą spłatę (ustawowy limit 3%), oprocentowanie okresowo stałe, zabezpieczenia i transze - co sprawdzić, zanim złożysz podpis.
Który kredyt spłacić najpierw: metoda lawiny czy kula śnieżna przy nadwyżce 1000 zł
Karta 14,5%, gotówkowy 11%, hipoteka na WIBOR 3M plus marża - w jakiej kolejności spłacać trzy długi przy nadwyżce 1 000 zł miesięcznie? Liczymy różnicę między metodą lawiny a kulą śnieżną i mówimy, kiedy najpierw zbudować poduszkę.
Koszty uzyskania przychodu 2026: 3000 zł, 3600 zł i 4500 zł - kto ile odliczy
Pracownik z jednej umowy odlicza w 2026 roku 3000 zł kosztów, dojeżdżający 3600 zł, a wieloetatowiec do 5400 zł. Sprawdź, jak to działa na zleceniu, dziele i w JDG na liniowym.
Kapitalizacja odsetek 2026: dzienna, miesięczna czy roczna - ile realnie zmienia na 100 tys. zł
Banki reklamują „codzienną kapitalizację” jako przewagę, ale na 100 tys. zł przy 5% daje ona zaledwie ok. 127 zł brutto więcej rocznie niż roczna. Liczymy stopę efektywną, różnice i podatek Belki.
Upadłość konsumencka: ile trwa, co daje i co tracisz w 2026 roku
Wniosek za 30 zł, syndyk przejmuje majątek, plan spłaty do 36 miesięcy i umorzenie reszty długów. Sprawdź krok po kroku, co upadłość konsumencka daje, czego sąd nie umorzy i jakie zostawia ślady.
Emerytura z ZUS vs samodzielne oszczędzanie - ile naprawdę dostaniesz?
Stopa zastąpienia z ZUS: 25-35% ostatniej pensji. Przy 10 tys. netto dostaniesz 3 200 zł. Luka to 6 450 zł miesięcznie. Jak ją zasypać IKE, IKZE i PPK?
Za ile naprawdę sprzedają się mieszkania?
Ceny z aktów notarialnych: od powiatu po pojedynczy budynek. To ceny zapłacone, nie z ogłoszeń.
Otwórz mapę cenCo nowego w makroekonomii i regulacjach?
Więcej →
Wynagrodzenia wrzesień 2026: 9 525,05 zł po wyrównaniu sezonowym - płace rosną, etatów ubywa
Przeciętne wynagrodzenie brutto w sektorze przedsiębiorstw sięgnęło we wrześniu 2026 r. 9525,05 zł po wyrównaniu sezonowym, o 5,9% więcej niż rok temu. W firmach pracuje jednak o 59 tys. osób mniej. Sprawdzamy, co to oznacza dla budżetu domowego i rat kredytu.
Decyzja RPP 4 listopada 2026: Finwire Nowcast daje 85% na stopy bez zmian
Według Finwire Nowcast RPP 4 listopada 2026 najprawdopodobniej zostawi stopę referencyjną na 3,75%: bez zmian 85%, obniżka 8%, podwyżka 6%. Sprawdzamy, skąd te wartości, jak trafne były wcześniejsze prognozy i ile zmieni się w Twojej racie.
Dług Europy 2026: rekord wg IIF, Polska w czołówce - co z Twoimi oszczędnościami
Raport IIF opisany 30 października 2026 r. mówi o rekordowym zadłużeniu Europy, a Polska ma utrzymać deficyt ok. 7% PKB. Co to oznacza dla 480 tys. zł oszczędności przy inflacji 3,5%?
Odprawa pośmiertna 2026: 1, 3 lub 6 pensji - komu przysługuje i jak ją uzyskać
Odprawa pośmiertna to 1, 3 lub 6 miesięcy wynagrodzenia zmarłego pracownika, zależnie od jego stażu u ostatniego pracodawcy. Sprawdzamy, kto z rodziny ją dostaje, jak ją podzielić, jakie dokumenty złożyć i czym różni się od zasiłku pogrzebowego 7 000 zł.
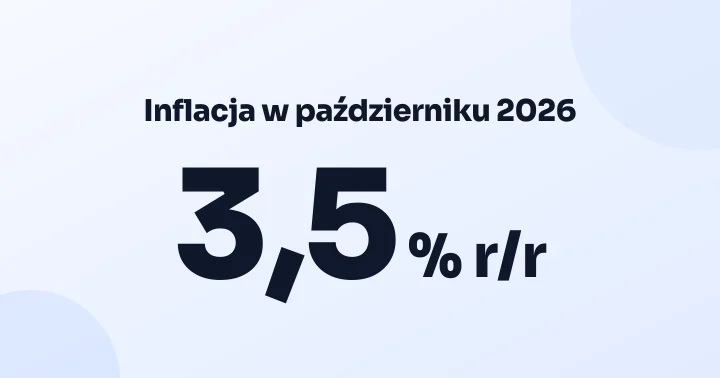
Inflacja w październiku 2026: 3,5% r/r (szybki szacunek)
3,5% r/r wyniosła inflacja CPI w październiku 2026 (szybki szacunek GUS), wobec 4,1% miesiąc wcześniej. Cel NBP to 2,5%, a stopa referencyjna wynosi 3,75%.
Mieszkania zdrożeją o +3,4% r/r do Q2 2027
Scenariusz bazowy (prawdopodobieństwo 60%). Top miasta: Warszawa +2,0%, Kraków +1,2%, Wrocław +1,8%, Gdańsk +8,2%. Wskaźnik P/I (cena do rocznego dochodu) na poziomie 7-8x oznacza według OECD ograniczoną dostępność cenową mieszkań.
Mieszkania: ceny, kredyt i najem
Więcej →
Limit mieszkań na osobę 2026: czy Polska zatrzyma flipperów podatkiem 19%?
Limit dwóch mieszkań na osobę brzmi radykalnie, ale w Europie to na razie pomysł, nie obowiązujące prawo. Sprawdzamy, co naprawdę proponuje Hiszpania, co ma Polska i ile flipper zapłaci fiskusowi.
Oglądanie mieszkania: lista kontrolna przed zakupem na rynku wtórnym
Budynek, instalacje, wilgoć, okna, hałas i dokumenty na miejscu - kompletna lista kontrolna do oględzin mieszkania z rynku wtórnego. Plus co sprawdzić na drugiej wizycie o innej porze dnia. Stan prawny na październik 2026.
Jak czytać ogłoszenie mieszkania: powierzchnia użytkowa, cena za metr i typowe pułapki rynku wtórnego
Metraż z ogłoszenia bywa zawyżony przez skosy i ścianki, komórka i miejsce postojowe potrafią być poza ceną, a czynsz ukrywa fundusz remontowy. Pokazujemy, jak rozebrać ogłoszenie z rynku wtórnego na czynniki pierwsze i porównać cenę z aktami notarialnymi z darmowego Rejestru Cen Nieruchomości.
Kto zapłacił najwięcej za mieszkanie w Polsce?
Najdroższe mieszkania, najdroższy metr, najwyższe piętra i największe zyski z odsprzedaży. Ranking z ponad 1,5 mln aktów notarialnych, codziennie uzupełniany o nowe transakcje.
Zobacz rekordy rynkuCeny z aktów notarialnych · Rejestr Cen Nieruchomości
Podatki, ZUS i emerytura
Więcej →
Faktura VAT 2026: co musi zawierać, terminy wystawienia i KSeF
Faktura VAT wystawiana jest do 15. dnia miesiąca po sprzedaży, a w 2026 roku niemal każda firma robi to w KSeF. Sprawdź obowiązkowe elementy, terminy, odliczenie VAT i poprawianie błędów na przykładzie JDG fakturującej 22 tys. zł miesięcznie.
Senat CIT 22% i progi PIT: bez waloryzacji od 2028 - ile to kosztuje podatnika
Senat 27 października 2026 r. przywrócił CIT 22% dla firm z przychodami powyżej 50 mln euro i skreślił coroczną waloryzację progów PIT. Przy dochodzie 264 tys. zł na skali brak indeksacji kosztuje ok. 828 zł rocznie, a liniowe 19% zostaje bez zmian.
VAT UE 2026: kto składa informację VAT-UE, termin do 25. dnia i jak ją wypełnić
VAT UE to informacja podsumowująca, którą składasz co miesiąc do 25. dnia, jeśli w danym miesiącu miałeś WDT, WNT lub usługę dla firmy z UE. Sprawdź, kto musi ją złożyć, jak się zarejestrować i czym grozi spóźnienie.
Koszty uzyskania przychodu 2026: 3000 zł, 3600 zł i 4500 zł - kto ile odliczy
Pracownik z jednej umowy odlicza w 2026 roku 3000 zł kosztów, dojeżdżający 3600 zł, a wieloetatowiec do 5400 zł. Sprawdź, jak to działa na zleceniu, dziele i w JDG na liniowym.
Jak podjąć decyzję finansową bez doradcy?
Najczęściej zadawane pytania o kredyt hipoteczny i finanse osobiste
Odpowiedzi oparte na aktualnych danych: WIBOR z fixingu GPW Benchmark, stopy NBP po decyzjach RPP, inflacja CPI z GUS, oprocentowanie lokat z porównywarki ofert bankowych. Aktualizowane: 28 października 2026.
- Czy warto brać kredyt hipoteczny w 2026?
- Decyzję o kredycie hipotecznym w 2026 wyznaczają trzy parametry: wskaźnik DSTI poniżej 40-50%, wkład własny min. 20% (niższy tylko z ubezpieczeniem niskiego wkładu) i stabilność dochodu. Decyzjomat Hipoteczny analizuje 5 kluczowych parametrów zgodnie z Rekomendacją S KNF (DSTI, LTV, stress test stopy wg wzoru KNF) i wydaje werdykt TAK, POCZEKAJ albo NIE - bez PESEL, w 3 minuty. Pełna metodologia werdyktów jest publicznie dostępna.
- Ile wynosi WIBOR 3M w 2026?
- WIBOR 3M w Q4 2026 wynosi ok. 3,9% (fixing GPW Benchmark), a stopa referencyjna NBP 3,75%. RPP obniżyła stopy ostatni raz w marcu 2026 o 0,25 pp, a na ostatnim posiedzeniu w październiku 2026 zdecydowała o ich utrzymaniu. Najbliższe posiedzenie RPP: 3-4 listopada 2026 (kalendarz RPP). Kierunek kolejnych decyzji zależy od ścieżki inflacji CPI, która w październiku 2026 wyniosła 3,5% r/r (odczyt GUS). Prognozę stóp na kolejny kwartał śledzi nasza Prognoza WIBOR 2027.
- Czy opłaca się nadpłacać kredyt hipoteczny?
- Nadpłata opłaca się, gdy effective spread kredytu (oprocentowanie po uwzględnieniu tarczy podatkowej) jest wyższy niż możliwy do uzyskania zysk netto z inwestycji po podatku Belki 19%. Decyzjomat Nadpłata porównuje oba scenariusze z aktualnymi danymi rynkowymi i wydaje jeden z 5 werdyktów: NADPŁAĆ, INWESTUJ, IKE-IKZE, PODZIEL lub PODUSZKA. Alternatywą dla nadpłaty jest IKE/IKZE (zwolnienie z podatku Belki) albo kalkulator nadpłaty do scenariuszy what-if.
- Jak obliczyć zdolność kredytową na kredyt hipoteczny?
- Zdolność kredytową oblicza się wg Rekomendacji S KNF: wskaźnik DSTI (rata / dochód netto) nie może przekraczać 40-50%, a rata musi wytrzymać stress test, czyli oprocentowanie wyższe o bufor KNF (dziś +2,5 pp przy stopie zmiennej, wzór od stopy referencyjnej NBP). Przy dochodzie 8 000 zł netto maksymalna rata to ok. 3 200-4 000 zł, co przy aktualnym oprocentowaniu ok. 5,9% i buforze odpowiada kredytowi ok. 400-500 tys. zł na 25 lat. Zdolność szacuje kalkulator zdolności kredytowej, a wrażliwość raty na zmianę WIBOR pokazuje kalkulator wrażliwości WIBOR.
- Gdzie najlepiej trzymać oszczędności w 2026?
- Przy inflacji ok. 3,5% i stopie referencyjnej NBP 3,75% najlepsze opcje to: lokaty bankowe oprocentowane średnio 4,2% (top oferty do 6,1% wg codziennie aktualizowanego rankingu), obligacje skarbowe EDO (inflacja + marża), konta oszczędnościowe oprocentowane średnio 5,1%. IKE i IKZE pozwalają na dodatkowe oszczędności podatkowe - limit IKE w 2026 wynosi 28 260 zł, IKZE 11 304 zł (limity z rozporządzenia MF). Najlepszy produkt do Twojej kwoty i horyzontu dobierze Decyzjomat Lokata-Konto albo ranking lokat lub ranking kont oszczędnościowych.
- Ile wkładu własnego potrzebuję na kredyt hipoteczny?
- Minimum 20% wartości nieruchomości zgodnie z Rekomendacją S KNF - przy mieszkaniu za 600 tys. zł to 120 tys. zł. Dopuszczalne jest 10% wkładu własnego pod warunkiem dokupienia ubezpieczenia niskiego wkładu (UNW), co podnosi marżę przez pierwsze lata kredytu. Niższy LTV oznacza zwykle niższą marżę, a skalę różnic widać w ofertach (ranking kredytów hipotecznych). Symulację raty dla różnych kwot wkładu policzy kalkulator kredytu hipotecznego.
- Czy stała stopa procentowa się opłaca w 2026?
- Stała stopa procentowa (5-10 lat) opłaca się, gdy oczekujesz wzrostu WIBOR lub potrzebujesz przewidywalności raty. Dla porównania oprocentowanie zmienne to dziś ok. 5,8-6,1% (WIBOR 3M ok. 3,9% + typowa marża 1,9-2,2 pp); stałą stopę na 5 lat każdy bank wycenia osobno, więc różnicę trzeba sprawdzić na konkretnych ofertach. Po okresie stałej stopy kredyt przechodzi na WIBOR + pierwotna marża - kluczowe jest sprawdzenie warunków konwersji w umowie. Decyzjomat WIBOR czy Stała porównuje oba warianty na danych live i wydaje werdykt.
- Co zastąpi WIBOR - POLSTR?
- POLSTR (Polish Short Term Rate) to wskaźnik referencyjny oparty na rzeczywistych transakcjach depozytowych overnight - następca WIBOR-u w ramach reformy zgodnej z rozporządzeniem BMR (UE 2016/1011). Wskaźnik został wskazany w 2024 roku przez Narodową Grupę Roboczą ds. Reformy Wskaźników. POLSTR jest publikowany przez GPW Benchmark od 2 czerwca 2025, a pierwsze zastosowanie na rynku miało miejsce 1 września 2025 (KNF); nowe umowy nie powinny opierać się na WIBOR po 31 grudnia 2026. WIBOR 1M, 3M i 6M będzie publikowany do 31 grudnia 2036 dla istniejących umów, które działają do końca okresu bez przymusowej konwersji (komunikat KNF i GPW Benchmark z 18.05.2026). Definicję i mechanikę wyjaśnia hasło w słowniczku.