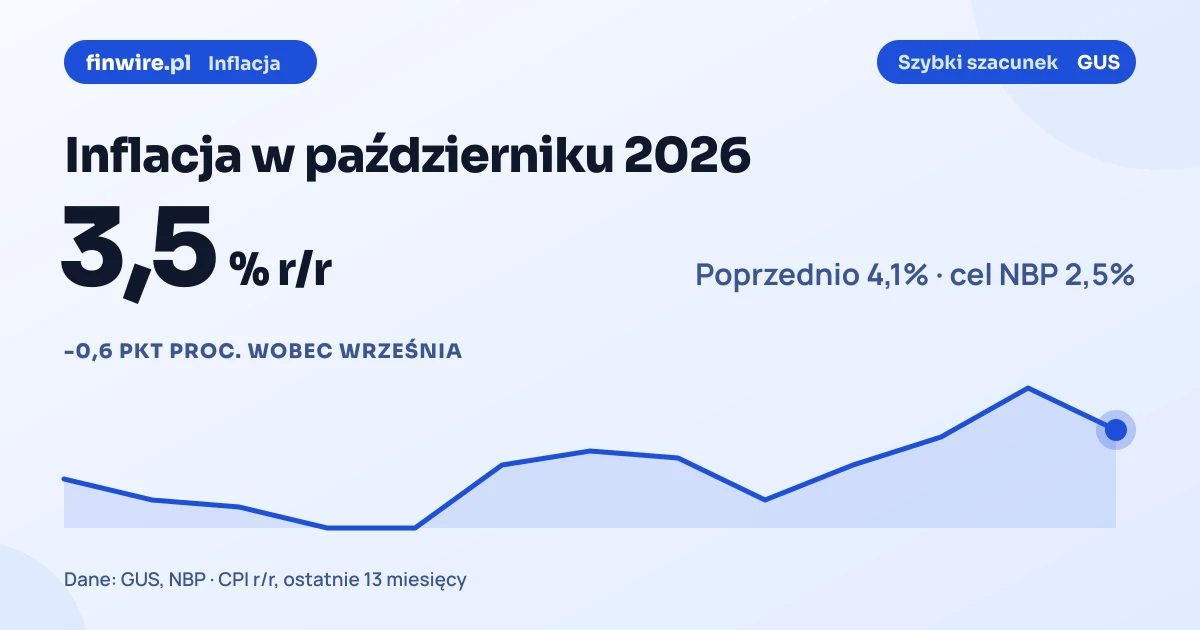
3,5% r/r wyniosła inflacja CPI w październiku 2026 według szybkiego szacunku GUS, a w porównaniu z poprzednim miesiącem ceny spadły o 0,4%. Miesiąc wcześniej wskaźnik wynosił 4,1%, więc inflacja zwolniła (-0,6 pkt proc.).
2,8% wynosiła inflacja rok wcześniej, w październiku 2025. Cel inflacyjny NBP to 2,5%, a odczyt jest w paśmie odchyleń od celu (1,5%-3,5%), przy stopie referencyjnej 3,75%.
Ile wynosi inflacja w październiku 2026?
3,5% r/r to szybki szacunek GUS za październik 2026. Wskaźnik mierzy zmianę cen koszyka towarów i usług konsumpcyjnych wobec tego samego miesiąca rok wcześniej; poprzedni odczyt (wrzesień 2026) wynosił 4,1%. Zmiana m/m o -0,4% pokazuje ruch cen w ciągu jednego miesiąca, bez efektu bazy z poprzedniego roku.

Czego jeszcze nie wiadomo po szybkim szacunku?
3,5% to wynik szybkiego szacunku, który GUS publikuje w ostatnim dniu roboczym miesiąca na podstawie niepełnej próby cen. Pełny odczyt z rozbiciem na grupy koszyka (żywność, paliwa, nośniki energii, towary, usługi) GUS podaje w połowie kolejnego miesiąca, a dzień później NBP publikuje inflację bazową.
GUS może skorygować szybki szacunek w odczycie finalnym; jeśli wynik się zmieni, finwire.pl opublikuje osobny tekst z korektą. Bieżący stan, w tym rozbicie na kategorie po publikacji finalnej, jest na stronie inflacja w Polsce.
Jak zmieniała się inflacja w ostatnich 12 miesiącach?
4,1% we wrześniu 2026 to najwyższy, a 2,1% w lutym 2026 najniższy odczyt r/r w ostatnich 12 miesiącach (GUS). Średnia z tych 12 odczytów wynosi 2,9%, czyli +0,4 pkt proc. względem celu NBP. Tabela pokazuje odczyty miesięczne i ich odległość od celu 2,5%.
| Miesiąc | CPI r/r | Odległość od celu NBP |
|---|---|---|
| październik 2026 | 3,5% | +1,0 pkt proc. |
| wrzesień 2026 | 4,1% | +1,6 pkt proc. |
| sierpień 2026 | 3,4% | +0,9 pkt proc. |
| lipiec 2026 | 3,0% | +0,5 pkt proc. |
| czerwiec 2026 | 2,5% | 0,0 pkt proc. |
| maj 2026 | 3,1% | +0,6 pkt proc. |
| kwiecień 2026 | 3,2% | +0,7 pkt proc. |
| marzec 2026 | 3,0% | +0,5 pkt proc. |
| luty 2026 | 2,1% | -0,4 pkt proc. |
| styczeń 2026 | 2,1% | -0,4 pkt proc. |
| grudzień 2025 | 2,4% | -0,1 pkt proc. |
| listopad 2025 | 2,5% | 0,0 pkt proc. |
| październik 2025 | 2,8% | +0,3 pkt proc. |

Czy inflacja przyspiesza, czy hamuje?
3,7% wynosi średnia z trzech ostatnich odczytów r/r (do października 2026), wobec 2,9% w trzech miesiącach wcześniej (GUS). Różnica +0,8 pkt proc. oznacza, że inflacja w ujęciu kwartalnym przyspiesza. Średnia z trzech miesięcy wygładza jednorazowe skoki, np. zmiany cen energii czy akcyzy, które potrafią przesunąć pojedynczy odczyt o kilka dziesiątych punktu.
6,4% - o tyle łącznie wzrosły ceny w ciągu dwóch lat do października 2026, jeśli złożyć odczyt bieżący (3,5%) z odczytem sprzed roku (2,8%). To przybliżenie z dwóch wskaźników r/r, a nie oficjalny wskaźnik GUS dla okresu dwuletniego, ale dobrze pokazuje, ile realnie straciły pensje i oszczędności, które w tym czasie nie rosły. Dokładne przeliczenie dla dowolnej kwoty i okresu daje kalkulator inflacji.
Jak daleko jest do celu inflacyjnego NBP?
+1,0 pkt proc. dzieli odczyt za październik 2026 (3,5%) od celu inflacyjnego NBP, który wynosi 2,5% z pasmem odchyleń ±1 pkt proc. Inflacja jest więc w paśmie odchyleń od celu (1,5%-3,5%).
Kilka kwartałów to horyzont, w którym działa cel: Rada Polityki Pieniężnej nie reaguje na pojedynczy odczyt, tylko na prognozę inflacji w horyzoncie kilku kwartałów. Dlatego jeden miesiąc ponad pasmem nie przesądza o podwyżce stóp, a jeden miesiąc w paśmie nie przesądza o obniżce. Aktualne oczekiwania rynku co do stóp zbiera strona prognoza stóp procentowych.
Kiedy RPP zdecyduje o stopach procentowych?
4 listopada 2026 - na ten dzień przypada decyzja najbliższego posiedzenia Rady Polityki Pieniężnej (harmonogram NBP). Odczyt za październik 2026 będzie jedną z ostatnich danych, które Rada zobaczy przed głosowaniem, obok projekcji inflacji NBP i danych o płacach.
3,75% wynosi obecnie stopa referencyjna NBP. Inflacja w paśmie odchyleń od celu lub poniżej niego zostawia Radzie przestrzeń do obniżek, o ile projekcje nie wskazują na ponowne przyspieszenie cen. Od decyzji RPP zależy WIBOR, a od niego rata kredytu ze zmienną stopą i oprocentowanie lokat. Wpływ zmiany stóp na własną ratę policzy kalkulator wrażliwości na WIBOR.
Ile wynosi realna stopa procentowa NBP?
+0,25 pkt proc. wynosi realna stopa referencyjna NBP po odczycie za październik 2026: stopa referencyjna 3,75% (obowiązuje od 5 marca 2026) minus inflacja 3,5% r/r. Realna stopa to oprocentowanie po odjęciu inflacji - pokazuje, czy pieniądz w gospodarce realnie zarabia, czy traci.
Stopa realna jest teraz dodatnia. Dodatnia realna stopa oznacza, że polityka pieniężna hamuje popyt, a lokata oprocentowana blisko stopy referencyjnej chroni oszczędności przed inflacją. Szczegóły i historia: stopa referencyjna NBP.
Co ten odczyt oznacza dla oszczędności i kredytu?
338 zł - tyle siły nabywczej traci w ciągu roku 10 000 zł trzymane bez oprocentowania, jeśli ceny rosną w tempie 3,5% r/r. Po 12 miesiącach ta kwota kupi tyle, ile dziś 9 662 zł.
Lokata lub konto oszczędnościowe chroni pieniądze tylko wtedy, gdy oprocentowanie po 19% podatku Belki przewyższa inflację. Przy inflacji 3,5% wymaga to oprocentowania nominalnego co najmniej 4,3%. Bieżące oferty porównasz w rankingach lokat i kont oszczędnościowych, a Decyzjomat lokata czy konto wskaże lepszą opcję dla Twojej kwoty.
Dla kredytobiorców inflacja działa przez stopy procentowe: wyższa inflacja oddala obniżki stóp NBP, a więc i spadek WIBOR-u, od którego zależy rata kredytu ze stopą zmienną. Decyzjomat nadpłata policzy, czy przy obecnych stopach bardziej opłaca się nadpłacać kredyt, czy oszczędzać.
Jak GUS mierzy inflację CPI?
Koszyk towarów i usług konsumpcyjnych, pogrupowanych według klasyfikacji COICOP, jest podstawą wskaźnika cen (CPI), który liczy GUS. Wagi grup odpowiadają strukturze wydatków gospodarstw domowych z badania budżetów domowych i są aktualizowane co roku. Wskaźnik r/r porównuje ceny z tym samym miesiącem poprzedniego roku, a wskaźnik m/m z poprzednim miesiącem.
GUS publikuje dwa odczyty dla każdego miesiąca. Szybki szacunek pojawia się w ostatnim dniu roboczym miesiąca i obejmuje wskaźnik ogólny oraz kilka głównych grup. Odczyt finalny, z pełnym rozbiciem na grupy koszyka, GUS podaje w połowie następnego miesiąca. Inflację bazową, czyli wskaźnik bez cen żywności i energii, liczy i publikuje NBP.
CPI różni się od zharmonizowanego wskaźnika HICP, który Eurostat stosuje do porównań w Unii Europejskiej - koszyki mają inne wagi, więc oba wskaźniki potrafią się różnić o kilka dziesiątych punktu procentowego.
Gdzie sprawdzić, jak inflacja wpływa na Twoje finanse?
6 narzędzi finwire.pl liczy na tych samych, codziennie odświeżanych danych GUS i NBP.
- Inflacja w Polsce - pełna historia CPI, rozbicie na kategorie i inflacja bazowa.
- Kalkulator inflacji - ile dziś jest warta kwota sprzed lat.
- Kalkulator obligacji skarbowych - obligacje indeksowane inflacją (COI, EDO) na tle lokat.
- Barometr opłacalności lokat - czy najlepsze lokaty wygrywają z inflacją.
- Decyzjomat lokata czy konto - gdzie trzymać oszczędności przy obecnych stopach.
- Decyzjomat hipoteczny - czy teraz jest dobry moment na kredyt.
Powiązane analizy
- Inflacja we wrześniu 2026: 4,1% r/r w odczycie finalnym GUS
- Aneks do umowy najmu mieszkania 2026: wzór i zmiana czynszu przy inflacji 4,1%
- Inflacja październik 2026: 3,7% r/r - Finwire Nowcast przed szybkim szacunkiem GUS
- Obligacje skarbowe listopad 2026: EDO 5,35% i COI 4,75% - stawki bez zmian, a inflacja 4,1%
- Inflacja wrzesień 2026: 4,1% r/r wg GUS - Domański mówi "pod kontrolą", a deficyt sięga 172,2 mld zł
- Wszystkie teksty z kategorii makroekonomia
Źródło danych
Główny Urząd Statystyczny, szybki szacunek wskaźnika cen towarów i usług konsumpcyjnych za październik 2026 (komunikat GUS); stopy procentowe: Narodowy Bank Polski. Wyliczenia realnej stopy i siły nabywczej: finwire.pl. Bieżące dane są na stronie inflacja w Polsce.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wynosi inflacja w październiku 2026?
- 3,5% r/r według szybkiego szacunku GUS; w porównaniu z poprzednim miesiącem ceny spadły o 0,4%. Rok wcześniej inflacja wynosiła 2,8%.
- Jaki jest cel inflacyjny NBP?
- 2,5% z pasmem odchyleń ±1 pkt proc., czyli od 1,5% do 3,5%. Odczyt za październik 2026 jest w paśmie odchyleń od celu (1,5%-3,5%).
- Jakie oprocentowanie lokaty chroni przed taką inflacją?
- 4,3% nominalnie - przy inflacji 3,5% tyle musi wynosić oprocentowanie, żeby po 19% podatku od zysków kapitałowych oszczędności nie traciły realnej wartości.

Najpierw policz, potem podpisz. Finwire ma do tego narzędzia.
- Decyzjomat Hipoteczny - czy brać kredyt, w którym banku, jak poprawić warunki
- Decyzjomat Nadpłata - nadpłacać kredyt czy inwestować w ETF, IKE, IKZE
- Rankingi kont oszczędnościowych i lokat z aktualnymi stopami i promocjami