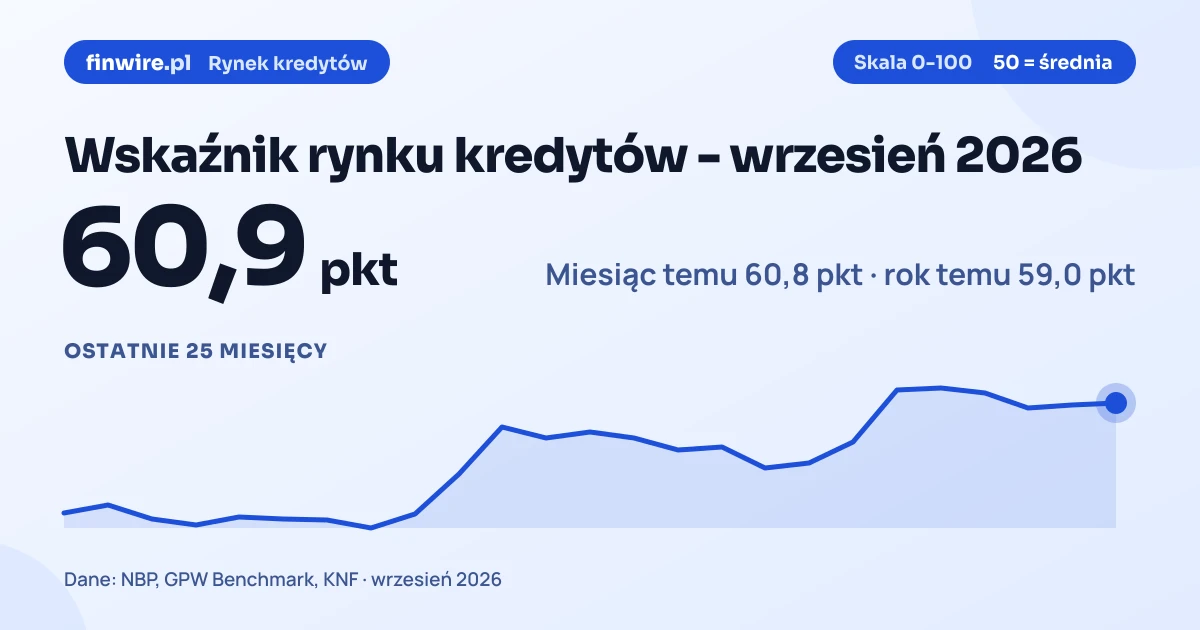
60,9 pkt wynosi wskaźnik rynku kredytów mieszkaniowych finwire za wrzesień 2026, co w skali 0-100 oznacza rynek sprzyjający kredytobiorcom; miesiąc wcześniej było to 60,8 pkt. Wskaźnik łączy dane NBP o sprzedaży kredytów, oprocentowanie nowych kredytów z NBP, WIBOR 3M, ankietę NBP wśród banków i dane KNF o kredytach zagrożonych.
+37,7% rok do roku: o tyle zmieniła się wartość nowych kredytów mieszkaniowych w 3 miesiącach do września 2026 (NBP). Orientacyjna marża banków, czyli średnie oprocentowanie nowego kredytu minus WIBOR 3M, wyniosła 1,88 pkt proc. Wrzesień 2026 to najświeższy miesiąc, za który NBP opublikował komplet danych.
Ile wynosi wskaźnik rynku kredytów za wrzesień 2026?
60,9 pkt wynosi wskaźnik rynku kredytów mieszkaniowych finwire za wrzesień 2026, policzony z danych NBP, GPW Benchmark i KNF. W skali 0-100, w której 50 oznacza średnie warunki z lat 2018-2024, taki wynik opisujemy jako rynek sprzyjający kredytobiorcom. Miesiąc wcześniej wskaźnik wynosił 60,8 pkt, więc wzrósł o 0,1 pkt. Rok wcześniej, we wrześniu 2025, było to 59,0 pkt.
Wskaźnik łączy 4 składowe: sprzedaż kredytów mieszkaniowych (waga 35%), marżę banków ponad WIBOR 3M (25%), ocenę kryteriów i popytu w ankiecie NBP (25%) oraz udział kredytów zagrożonych w portfelu (15%). Wyższa liczba oznacza rynek łatwiejszy dla kredytobiorcy: więcej udzielanych kredytów, niższą marżę, łagodniejsze kryteria i zdrowszy portfel. Pełną metodologię i całą historię odczytów pokazujemy na stronie wskaźnik rynku kredytów.

Które składowe podniosły lub obniżyły wskaźnik?
33,4 mld zł wyniosła wartość nowych kredytów mieszkaniowych w złotych w 3 miesiącach zakończonych we wrześniu 2026 (NBP), wobec 24,2 mld zł rok wcześniej. Zmiana o +37,7% rok do roku daje składowej sprzedaży wynik 54,1 pkt (+0,5 pkt wobec poprzedniego miesiąca). Suma trzech miesięcy wygładza wahania pojedynczego miesiąca, na przykład słabszego stycznia.
5,72% wyniosło we wrześniu 2026 średnie oprocentowanie nowych kredytów mieszkaniowych w złotych o stopie zmiennej lub stałej najwyżej przez 3 miesiące (statystyka stóp procentowych NBP). Średni WIBOR 3M wyniósł w tym czasie 3,84% (GPW Benchmark). Różnica między nimi, czyli orientacyjna marża banków, to 1,88 pkt proc.. Ta składowa ma wynik 63,7 pkt (-0,6 pkt wobec poprzedniego miesiąca). Niższa marża podnosi wynik, bo przy tym samym WIBOR kredyt jest tańszy.
+4,4% wyniósł w ankiecie NBP za II kwartał 2026 procent netto dla kryteriów kredytów mieszkaniowych, a +52,8% dla popytu na te kredyty. Procent netto to odsetek banków, które złagodziły kryteria (albo widzą wzrost popytu), minus odsetek tych, które je zaostrzyły (albo widzą spadek). Średnia obu wyników daje składowej ankiety 59,1 pkt (bez zmian wobec poprzedniego miesiąca).
1,02% wynosi udział kredytów zagrożonych w portfelu kredytów mieszkaniowych w złotych na koniec sierpnia 2026 (KNF). Chodzi o kredyty z utratą wartości, w bankowym żargonie Faza 3: bank uznał, że ich spłata jest zagrożona. Składowa jakości portfela ma wynik 74,9 pkt (bez zmian wobec poprzedniego miesiąca). Im mniej kredytów zagrożonych, tym wyższy wynik. KNF nie opublikowała jeszcze danych za miesiąc odczytu, więc składowa korzysta z ostatniego dostępnego miesiąca.
Jak wskaźnik zmieniał się w ostatnim roku?
61,9 pkt w maju 2026 to najwyższy, a 56,6 pkt w styczniu 2026 najniższy odczyt w ostatnich 13 miesiącach. Tabela zestawia wskaźnik z wartościami, z których go liczymy: zmianą sprzedaży kredytów rok do roku, marżą w punktach procentowych, średnim procentem netto z ankiety NBP i udziałem kredytów zagrożonych.
| Miesiąc | Wskaźnik | Sprzedaż r/r | Marża (pkt proc.) | Ankieta NBP | Kredyty zagrożone |
|---|---|---|---|---|---|
| wrzesień 2026 | 60,9 pkt | +37,7% | 1,88 | +28,6% | 1,02% |
| sierpień 2026 | 60,8 pkt | +33,3% | 1,86 | +28,6% | 1,02% |
| lipiec 2026 | 60,6 pkt | +30,5% | 1,87 | +28,6% | 1,03% |
| czerwiec 2026 | 61,6 pkt | +26,8% | 1,88 | +47,2% | 1,04% |
| maj 2026 | 61,9 pkt | +30,3% | 1,84 | +47,2% | 1,07% |
| kwiecień 2026 | 61,8 pkt | +30,0% | 1,82 | +47,2% | 1,09% |
| marzec 2026 | 58,3 pkt | +24,7% | 1,89 | +5,4% | 1,10% |
| luty 2026 | 56,9 pkt | +19,7% | 2,08 | +5,4% | 1,11% |
| styczeń 2026 | 56,6 pkt | +15,4% | 2,08 | +5,4% | 1,12% |
| grudzień 2025 | 58,0 pkt | +21,2% | 2,27 | +38,3% | 1,13% |
| listopad 2025 | 57,8 pkt | +23,8% | 2,29 | +38,3% | 1,16% |
| październik 2025 | 58,6 pkt | +28,0% | 2,18 | +38,3% | 1,19% |
| wrzesień 2025 | 59,0 pkt | +28,2% | 2,22 | +47,5% | 1,20% |

Gdzie jest odczyt na tle historii od 2018 roku?
65,4 pkt to najwyższa wartość wskaźnika w szeregu od stycznia 2018, zanotowana w lutym 2024, a 39,4 pkt to najniższa, z września 2022. Bieżący odczyt 60,9 pkt przewyższa 97 z 104 wcześniejszych miesięcy. Szereg obejmuje okres pandemii, cykl podwyżek stóp procentowych z lat 2021-2022 i program Bezpieczny Kredyt 2%, który w drugiej połowie 2023 roku gwałtownie zwiększył sprzedaż kredytów.
Wartości historyczne nie zmieniają się wraz z nowymi odczytami, bo średnia i odchylenie standardowe (miara typowego rozrzutu wyników) każdej składowej pochodzą ze stałego okresu bazowego 2018-2024. Zmienić je może tylko korekta danych przez NBP lub KNF, które czasem poprawiają szeregi wstecz.
Jak liczymy wskaźnik rynku kredytów?
4 publiczne źródła danych składają się na wskaźnik: statystyka stóp procentowych NBP (wartość i oprocentowanie nowych kredytów), notowania WIBOR 3M z GPW Benchmark, ankieta NBP do przewodniczących komitetów kredytowych i dane miesięczne sektora bankowego KNF. Zmiana metody z 22 października 2026: oprocentowanie w składowej marży pochodzi z NBP (nowe kredyty mieszkaniowe w złotych o stopie zmiennej i stałej do 3 miesięcy) zamiast z serii EBC dla stopy zmiennej lub stałej do roku. Cały szereg od stycznia 2018 r. przeliczyliśmy na nowej podstawie.
- Sprzedaż kredytów mieszkaniowych (waga 35%): Zmiana rok do roku wartości nowych umów o kredyt mieszkaniowy w złotych. Liczymy ją na sumie z trzech ostatnich miesięcy, w skali logarytmicznej.
- Marża banków ponad WIBOR 3M (waga 25%): Średnie oprocentowanie nowych kredytów mieszkaniowych w złotych o stopie zmiennej albo stałej najwyżej przez 3 miesiące minus średni WIBOR 3M z tego samego miesiąca.
- Kryteria i popyt w ankiecie NBP (waga 25%): Średnia z dwóch procentów netto z kwartalnej ankiety NBP: dla kryteriów i dla popytu na kredyty mieszkaniowe. Procent netto to odsetek banków, które łagodzą kryteria (albo widzą wzrost popytu), minus odsetek banków, które je zaostrzają (albo widzą spadek).
- Kredyty mieszkaniowe zagrożone (waga 15%): Udział kredytów mieszkaniowych w złotych z utratą wartości (tzw. Faza 3, zwykle opóźnienie w spłacie ponad 90 dni) we wszystkich takich kredytach w bankach. Bez kredytów walutowych, bo ich udział zmieniają ugody frankowe.
Każdą składową przeliczamy na wynik 0-100: 50 oznacza średnią z lat 2018-2024, a każde odchylenie standardowe od tej średniej to 10 punktów. Dla marży i kredytów zagrożonych kierunek jest odwrócony, bo niższa wartość jest korzystniejsza dla kredytobiorcy. Wskaźnik to średnia ważona czterech wyników. Ankieta NBP ukazuje się raz na kwartał, dlatego w każdym miesiącu kwartału korzystamy z wyników o poprzednim kwartale, które NBP publikuje na początku bieżącego.
Orientacyjna marża to różnica między średnim oprocentowaniem nowych kredytów a średnim WIBOR 3M z tego samego miesiąca. Gdy stopy rosną szybko, banki przenoszą wyższy WIBOR na nowe umowy z opóźnieniem i marża liczona w ten sposób przejściowo się zawęża, co widać w odczytach z 2022 roku.
Co wskaźnik oznacza dla osoby, która chce wziąć kredyt?
60,9 pkt opisuje cały rynek, a nie ofertę konkretnego banku. Przy wysokim odczycie banki chętniej udzielają kredytów i konkurują marżą, ale o koszcie kredytu i tak decydują marża, wskaźnik referencyjny, prowizje i ubezpieczenia w konkretnej ofercie. Oferty banków z marżą i RRSO zestawia ranking kredytów hipotecznych, a Decyzjomat hipoteczny ocenia, czy rata zmieści się w budżecie i jaki kredyt jest bezpieczny przy Twoich dochodach.
3 decyzje zależą od warunków rynku najbardziej: wybór stopy stałej lub zmiennej, refinansowanie i moment złożenia wniosku. Decyzjomat WIBOR czy stała stopa porównuje oba warianty, Decyzjomat refinansowanie liczy, czy zmiana banku się opłaca, a czy przepłacam za kredyt porównuje Twoją marżę ze średnią rynkową. Ile pożyczy bank przy Twoim dochodzie, policzy kalkulator zdolności kredytowej.
Gdzie sprawdzić koszty kredytu i dane o rynku?
5 narzędzi finwire.pl uzupełnia wskaźnik o dane dla Twojego kredytu.
- Kalkulator kredytu hipotecznego - rata, odsetki i harmonogram spłaty.
- Stopy procentowe NBP - aktualne stopy i historia decyzji RPP.
- Barometr zdolności kredytowej - ile pożyczy bank przy przeciętnej pensji.
- Ranking kredytów hipotecznych - marże i RRSO ofert banków.
- Wskaźnik rynku kredytów - wykres od 2018 roku i pełna metodologia.
Powiązane analizy
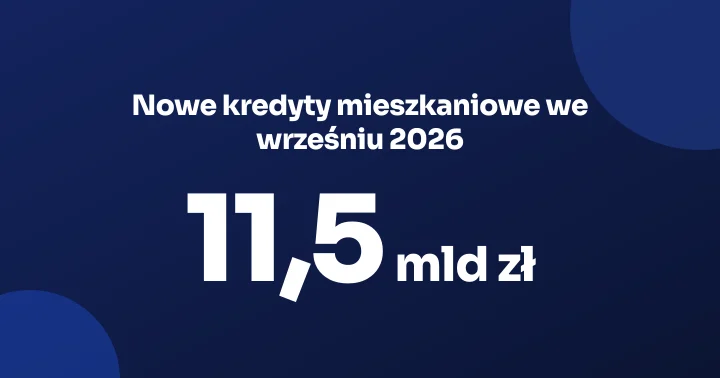
- Nowe kredyty mieszkaniowe we wrześniu 2026: 11,5 mld zł
- Kredyty mieszkaniowe wrzesień 2026: blisko 14 mld zł, +30,6% r/r - rok może zamknąć się powyżej 150 mld zł
- Raport BIK przed kredytem hipotecznym 2026: jak pobrać za darmo i co obniża scoring
- Umowa przedwstępna a kredyt hipoteczny: jak zgrać termin aktu notarialnego z decyzją banku (2026)
- Wszystkie teksty z kategorii kredyty
Źródło danych
NBP, statystyka stóp procentowych (wartość nowych umów), NBP, plik stopy_proc_pl_srdW.xlsx, GPW Benchmark, WIBOR 3M, NBP, ankieta do przewodniczących komitetów kredytowych, NBP, plik zrodlo-net.xlsx, KNF, dane miesięczne sektora bankowego. Wyliczenia i normalizacja: finwire.pl, metodologia na stronie wskaźnik rynku kredytów.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wynosi wskaźnik rynku kredytów za wrzesień 2026?
- 60,9 pkt w skali 0-100, gdzie 50 to średnia z lat 2018-2024. Rok wcześniej wskaźnik wynosił 59,0 pkt.
- Jaka jest marża banków na kredytach hipotecznych?
- 1,88 pkt proc. wyniosła we wrześniu 2026 różnica między średnim oprocentowaniem nowych kredytów mieszkaniowych o stopie zmiennej (5,72%, NBP) a średnim WIBOR 3M (3,84%). To średnia dla rynku, marża w konkretnej ofercie może być inna.
- Czy banki luzują kryteria kredytów mieszkaniowych?
- +4,4% wyniósł procent netto dla kryteriów kredytów mieszkaniowych w ankiecie NBP za II kwartał 2026. Wynik dodatni oznacza przewagę banków łagodzących kryteria, a ujemny przewagę zaostrzających.
- Jak często aktualizowany jest wskaźnik?
- 12 odczytów w roku: wskaźnik liczymy co miesiąc, gdy NBP opublikuje statystykę stóp procentowych z wartością i oprocentowaniem nowych kredytów za dany miesiąc. Zestawienie ukazuje się z kilkutygodniowym opóźnieniem względem miesiąca, którego dotyczy.

Trzy minuty z Decyzjomatem. Werdykt TAK, POCZEKAJ albo NIE.
- TAK, POCZEKAJ czy NIE - konkretny werdykt ze wskazaniem co zmienić, żeby bank się zgodził
- DSTI, LTV, stress test stopy - zgodnie z Rekomendacją S KNF
- Rankingi banków dopasowane do Twojej sytuacji - z aktualnymi marżami i ofertami