W skrócie
- 7,1% PKB wyniesie deficyt sektora finansów publicznych w 2026 i 2027 r. wg projektu budżetu przyjętego przez rząd.
- 4,5% to wskaźnik kosztu długu Polski w 2025 r. - drugi najwyższy w UE po Rumunii (5,2%), wg Eurostatu.
- Raport IIF wymienia Polskę wśród krajów o najszybszym przyroście zadłużenia, głównie przez wydatki na obronność.
- Obligacje skarbowe nie podlegają gwarancji BFG, ale odpowiada za nie Skarb Państwa - lokaty bankowe chroni limit 100 tys. EUR.
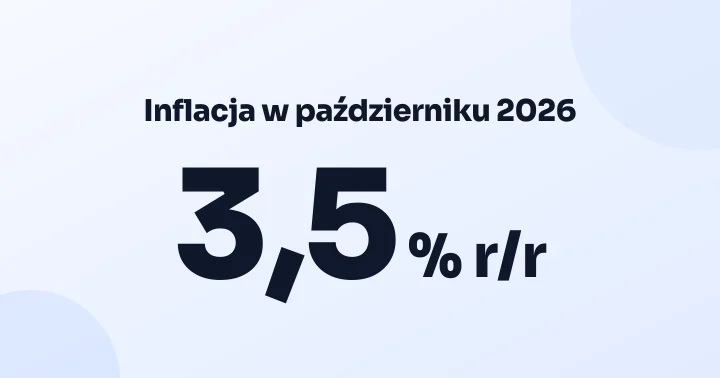
- 16 800 zł rocznie traci siła nabywcza 480 tys. zł przy inflacji CPI 3,5% (GUS, październik 2026).
Zadłużenie europejskich państw osiągnęło rekord, a Polska znalazła się w raporcie Institute of International Finance (IIF) wśród krajów z najszybszym przyrostem długu (opis raportu: TVN24 i WNP, 30 października 2026 r.). Rząd planuje w projekcie budżetu na 2027 r. deficyt sektora na poziomie 7,1% PKB, więc dla Twoich 480 tys. zł oszczędności ważniejsze od nagłówków są trzy liczby: inflacja 3,5%, limit BFG 100 tys. EUR i oprocentowanie obligacji.
Ile wynosi dług Polski i jak wypada na tle Europy?
Dług sektora rządowego i samorządowego wyniósł w 2025 r. 2,335 bln zł, czyli 59,7% PKB (produktu krajowego brutto), wobec 54,8% rok wcześniej. Według Eurostatu (Parkiet) średnia dla całej Unii Europejskiej sięgała 81,7% PKB. Polska ma więc niższy dług niż większość Unii, ale zadłuża się szybciej niż prawie wszyscy.
Deficyt w 2025 r. wyniósł 7,3% PKB - drugi najwyższy w UE po Rumunii. Według Eurostatu, jak podaje xyz.pl (xyz.pl, 2026), dług Polski miał w II kwartale 2026 r. sięgnąć 64,5% PKB wobec 57,8% rok wcześniej. Zastrzegam, że tę liczbę znalazłem tylko w jednym wtórnym źródle i traktuję ją orientacyjnie. Kierunek jest jednak spójny z resztą danych: relacja długu do PKB rośnie o kilka punktów procentowych (pp, czyli setnych części całości) rocznie.
Dług można mierzyć na dwa sposoby: krajowa metodologia daje niższe wartości, unijna wyższe. Minister finansów Andrzej Domański przedstawił w projekcie budżetu na 2027 r. dług państwa na poziomie 55,09% PKB w 2027 r., 58,6% w 2028 r. i szczyt 59,2% w 2029 r. (xyz.pl). W budżecie na 2026 r. ten sam dług w ujęciu unijnym sięgał 66,8% PKB na koniec roku. Moim zdaniem to właśnie ta rozbieżność pozwala obu stronom sporu mówić prawdę i jednocześnie się nie rozumieć.
| Miara | Wartość | Źródło | Okres |
|---|---|---|---|
| Dług sektora rządowego i samorządowego | 59,7% PKB (2,335 bln zł) | Eurostat | 2025 |
| Średnia unijna | 81,7% PKB | Eurostat | 2025 |
| Deficyt sektora finansów publicznych | 7,3% PKB | Parkiet / Eurostat | 2025 |
| Deficyt wg projektu budżetu | 7,1% PKB | MF | 2026 i 2027 |
| Odsetki od długu | 107 mld zł (+17 mld zł) | MF | 2027 |

Dlaczego rząd utrzymuje deficyt i ile kosztuje obsługa długu?
Według Eurostatu (Obserwator Gospodarczy, 9 czerwca 2026 r.) wskaźnik kosztu długu Polski wyniósł w 2025 r. 4,5% i był drugim najwyższym w UE, za Rumunią z wynikiem 5,2%. Polska płaci więc za pożyczanie więcej niż większość państw regionu.
Budżet na 2026 r. przewidywał na obsługę długu Skarbu Państwa 90 mld zł, a w projekcie na 2027 r. odsetki rosną do 107 mld zł, czyli o 17 mld zł. Potrzeby pożyczkowe państwa to według xyz.pl około 565 mld zł, a deficyt budżetu państwa ok. 281-283 mld zł (źródła podają dwie kwoty, więc czekam na oficjalny dokument Ministerstwa Finansów). Szczegóły wykonania budżetu opisaliśmy w analizie deficytu po wrześniu 2026 r. (172,2 mld zł).
Przyczyna jest czytelna: według raportu IIF głównym motorem wzrostu relacji długu do PKB są wydatki obronne. To wydatki trudne do cofnięcia, więc deficyt przy 7% PKB nie jest wypadkiem przy pracy, tylko świadomym wyborem. Uważam, że bez nowych dochodów albo cięć rząd nie zejdzie poniżej 6% przed wyborami parlamentarnymi, a rynek obligacji to wie.
Czy Europie grozi kryzys zadłużeniowy jak w 2010 r.?
IIF ocenia, że Europa nie stoi obecnie przed bezpośrednim ryzykiem powtórki kryzysu sprzed dekady, ale rekordowy dług, rosnące koszty obsługi i napięcia polityczne mogą stać się źródłem napięć na rynkach (raport IIF opisany przez WNP). Kluczowe jest zdanie, że tempo wzrostu długu netto przewyższa wzrost długu brutto, co sugeruje wyczerpywanie się buforów finansowych państw.
Analogia z 2010-2012 r. jest tylko częściowo trafna. Grecja czy Portugalia miały wówczas dług powyżej 100% PKB i nie miały własnej polityki pieniężnej. Polska ma złotego, Narodowy Bank Polski (NBP) i dług poniżej 60% PKB w ujęciu krajowym. Za to rynek już dziś wycenia ryzyko: o fali wyprzedaży obligacji w Europie, z francuskimi papierami blisko 5% i polskimi 10-latkami na 6,4%, pisaliśmy w tekście o obligacjach w Europie i ostrzeżeniu Bundesbanku. Powiem wprost: nie spodziewam się kryzysu, ale spodziewam się droższego długu, a to uderza w budżet i w ceny aktywów.
Dług w Polsce nie jest jeszcze problemem poziomu, tylko tempa i kosztu - 4,5% kosztu długu i 7,1% PKB deficytu to koszt, który spłacają wszyscy podatnicy.

Co dług państwa oznacza dla 480 tys. zł oszczędności przed emeryturą?
Kapitał 480 tys. zł przy inflacji CPI 3,5% (GUS, październik 2026, dane o inflacji) traci rocznie około 16 800 zł siły nabywczej, czyli 480 000 zł x 3,5%. To wartość, którą oprocentowanie musi przykryć, żeby kapitał nie topniał realnie. Inflacja zeszła z 4,1% we wrześniu, o czym piszemy w analizie szybkiego szacunku GUS za październik.
Z oferty Ministerstwa Finansów z października 2026 r. wynika, że obligacje EDO (10-letnie, w 1. roku stały kupon, potem CPI plus marża) płacą w pierwszym roku 5,35%, a COI (4-letnie, w 1. roku stały kupon, dalej CPI plus marża) 4,75% (kalkulator obligacji skarbowych). To przykład matematyczny, nie rekomendacja. Gdyby cały kapitał 480 tys. zł dostał oprocentowanie 5,35%, odsetki brutto wyniosłyby 25 680 zł, a po podatku Belki (19%) około 20 800 zł. Przy inflacji 3,5% to realnie około 4 000 zł ponad utrzymanie wartości kapitału. WIBOR 3M (stawka, po której banki pożyczają sobie pieniądze na trzy miesiące) wynosi 3,91% (29 października 2026 r., notowania WIBOR 3M), więc depozyty bankowe przy typowych ofertach mogą dawać mniej niż obligacje. Aktualne oferty porównasz w rankingu lokat.
Nagłówki o długu często pomijają jeszcze jedną różnicę. Limit gwarancji Bankowego Funduszu Gwarancyjnego (BFG) to 100 tys. EUR na klienta w jednym banku, czyli przy kursie 4,3955 zł (NBP, 30 października 2026 r., tabela A) około 439 550 zł. Twoje 480 tys. zł w jednym banku przekroczyłoby limit o około 40 450 zł. Obligacji skarbowych BFG nie obejmuje, bo za nie odpowiada Skarb Państwa, a więc ryzyko zależy od wiarygodności finansów publicznych, o której mówi cały ten raport. Sprawdź własny scenariusz w Decyzjomacie Lokata-Konto.
Ryzyko kredytowe Polski dziś jest niskie, ale koszt długu 4,5% oznacza, że część Twoich podatków trafia na odsetki. Dla porównania scenariusz kredytu i nadpłaty możesz policzyć w Decyzjomacie Nadpłata.
Co dalej: czy RPP i rynek zareagują na rosnący dług?
Rada Polityki Pieniężnej (RPP) utrzymuje stopę referencyjną na 3,75% (komunikat RPP, październik 2026), mimo inflacji powyżej celu. Wyższe deficyty i rosnące odsetki to dodatkowy argument dla ostrożności, a dwa banki, ING i Credit Agricole, prognozują podwyżkę do 4% na początku 2027 r. (szczegóły w analizie o stopach procentowych w 2027 r.).
Dla oszczędzającego to dwie strony: wyższe stopy podnoszą oprocentowanie nowych lokat, ale jednocześnie drożeją długoterminowe obligacje skarbowe.
Z drugiej strony jest klimat: Europejski Bank Centralny (EBC) ostrzega, że transformacja podbije inflację i koszt długu, co opisaliśmy w tekście o ryzyku klimatycznym a kredytach. To dodatkowy szum, który może utrzymać wyższe oprocentowanie przez dłużej.
Więcej analiz finwire.pl na temat gospodarki znajdziesz w hubie makroekonomii.
Najważniejsze liczby do sprawdzenia przed następną decyzją
W najbliższych tygodniach sprawdź trzy rzeczy: grudniową ofertę obligacji MF, odczyt finalny CPI z GUS i stanowisko Senatu oraz Komisji Europejskiej wobec ścieżki deficytu. Jeśli deficyt rzeczywiście zostanie przy 7% PKB w 2027 r., realnym testem będzie nie pojedynczy raport, tylko to, czy rentowności polskich 10-latków utrzymają się w okolicach 6,4%.
Wtedy każdy punkt procentowy więcej oznacza dla budżetu kilkanaście miliardów złotych dodatkowych odsetek w kolejnych latach.
FAQ
Ile wynosi dług publiczny Polski w 2026 r.?
59,7% PKB wyniósł w 2025 r. dług sektora rządowego i samorządowego (2,335 bln zł, Eurostat), a wg doniesień xyz.pl na II kwartał 2026 r. Eurostat wskazał 64,5% PKB. Krajowa miara jest niższa: projekt budżetu zakłada dług państwa 55,09% PKB w 2027 r.
Czy Polska ma najwyższy deficyt w UE?
7,3% PKB wyniósł deficyt Polski w 2025 r. - drugi najwyższy w UE po Rumunii (Parkiet, kwiecień 2026). Według projektu budżetu w 2026 i 2027 r. deficyt ma wynieść 7,1% PKB.
Czy moje oszczędności są bezpieczne przy rosnącym długu państwa?
100 tys. EUR (ok. 439 550 zł przy kursie 4,3955 zł z 30 października 2026 r.) to limit gwarancji BFG na klienta w jednym banku. Obligacje skarbowe BFG nie obejmuje, ale odpowiada za nie Skarb Państwa.
Ile kosztuje Polskę obsługa długu?
4,5% wyniósł wskaźnik kosztu długu Polski w 2025 r., drugi najwyższy w UE po Rumunii (5,2%). W 2027 r. odsetki mają wzrosnąć do 107 mld zł, czyli o 17 mld zł.
Czy inflacja 3,5% zjada zyski z obligacji EDO?
3,5% wyniosła inflacja CPI w październiku 2026 r. (GUS), a EDO płacą w pierwszym roku 5,35%. Przy 100 tys. zł to 5 350 zł brutto wobec 3 500 zł utraty siły nabywczej, więc realna nadwyżka wynosi około 1 850 zł przed podatkiem Belki.
Czy w Europie grozi powtórka kryzysu zadłużeniowego?
IIF ocenia, że bezpośredniego ryzyka powtórki kryzysu sprzed dekady nie ma, ale rekordowy dług, rosnące koszty obsługi i napięcia polityczne mogą wywołać napięcia na rynkach w kolejnych latach (raport IIF, 30 października 2026 r.).
Gdzie sprawdzić swoją sytuację?
480 tys. zł to przykładowy kapitał, który można rozłożyć między depozyty i obligacje w ramach limitu BFG. Policz własny scenariusz w Decyzjomacie Lokata-Konto i Decyzjomacie Nadpłata.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wynosi dług publiczny Polski w 2026 r.?
- 59,7% PKB wyniósł w 2025 r. dług sektora rządowego i samorządowego (2,335 bln zł, Eurostat), a wg doniesień xyz.pl na II kwartał 2026 r. Eurostat wskazał 64,5% PKB. Krajowa miara jest niższa: projekt budżetu zakłada dług państwa 55,09% PKB w 2027 r.
- Czy Polska ma najwyższy deficyt w UE?
- 7,3% PKB wyniósł deficyt Polski w 2025 r. - drugi najwyższy w UE po Rumunii (Parkiet, kwiecień 2026). Według projektu budżetu w 2026 i 2027 r. deficyt ma wynieść 7,1% PKB.
- Czy moje oszczędności są bezpieczne przy rosnącym długu państwa?
- 100 tys. EUR (ok. 439 550 zł przy kursie 4,3955 zł z 30 października 2026 r.) to limit gwarancji BFG na klienta w jednym banku. Obligacje skarbowe BFG nie obejmuje, ale odpowiada za nie Skarb Państwa.
- Ile kosztuje Polskę obsługa długu?
- 4,5% wyniósł wskaźnik kosztu długu Polski w 2025 r., drugi najwyższy w UE po Rumunii (5,2%). W 2027 r. odsetki mają wzrosnąć do 107 mld zł, czyli o 17 mld zł.
- Czy inflacja 3,5% zjada zyski z obligacji EDO?
- 3,5% wyniosła inflacja CPI w październiku 2026 r. (GUS), a EDO płacą w pierwszym roku 5,35%. Przy 100 tys. zł to 5 350 zł brutto wobec 3 500 zł utraty siły nabywczej, więc realna nadwyżka wynosi około 1 850 zł przed podatkiem Belki.
- Czy w Europie grozi powtórka kryzysu zadłużeniowego?
- IIF ocenia, że bezpośredniego ryzyka powtórki kryzysu sprzed dekady nie ma, ale rekordowy dług, rosnące koszty obsługi i napięcia polityczne mogą wywołać napięcia na rynkach w kolejnych latach (raport IIF, 30 października 2026 r.).

Nadpłacać czy inwestować? Decyzjomat Nadpłata da werdykt
- NADPŁAĆ, INWESTUJ, PODZIEL lub PODUSZKA - z policzoną oszczędnością dla Twojej sytuacji
- Efektywny spread nadpłaty vs ETF/IKE/IKZE z uwzględnieniem podatku Belki i ulg
- Poduszka bezpieczeństwa - ile faktycznie trzymać przy Twoim DSTI i dochodzie