W skrócie
- 172,2 mld zł wyniósł deficyt budżetu państwa po wrześniu 2026 r. wg szacunków Ministerstwa Finansów - to 63,4% rocznego planu.
- +21 mld zł dołożył sam wrzesień 2026 r. - po sierpniu deficyt wynosił 151,06 mld zł (MF).
- Dług sektora instytucji rządowych i samorządowych rośnie do ok. 66% PKB na koniec 2026 r. - powyżej unijnego progu 60% PKB.
- 271,7 mld zł to deficyt zaplanowany na cały 2026 r., czyli 6,5% PKB (ustawa budżetowa).
- Posiadaczom oszczędności rekordowa podaż obligacji zapewnia na razie wysokie kupony, ale podnosi ryzyko ratingu - Moody's ściął Polskę do A3.
Deficyt budżetu państwa po wrześniu 2026 r. sięgnął ok. 172,2 mld zł - wynika z szacunkowych danych Ministerstwa Finansów opublikowanych w październiku 2026 r. To już 63,4% deficytu zaplanowanego na cały rok (271,7 mld zł) i o ok. 21 mld zł więcej niż miesiąc wcześniej. Jeśli trzymasz ok. 480 tys. zł w lokatach i obligacjach skarbowych, rosnący dług Skarbu Państwa dotyka Cię bardziej, niż się wydaje - i nie zawsze na minus.
| Okres | Deficyt narastająco | % rocznego planu |
|---|---|---|
| po I kwartale 2026 | 69,5 mld zł | ok. 26% |
| po sierpniu 2026 | 151,06 mld zł | ok. 55% |
| po wrześniu 2026 | 172,2 mld zł | 63,4% |
| plan na cały 2026 (ustawa) | 271,7 mld zł | 100% (6,5% PKB) |
Ile wynosi deficyt budżetu po wrześniu 2026 i co go napędza?
Deficyt budżetu państwa po wrześniu 2026 r. to ok. 172,2 mld zł wg szacunków MF - 63,4% kwoty z ustawy budżetowej. Dochody w okresie styczeń-wrzesień 2026 r. wyniosły 438,8 mld zł (67,8% planu), a wydatki 611,0 mld zł (66,5% planu). Luka między tym, co państwo wydaje, a tym, co zbiera, rośnie szybciej niż w poprzednich latach.
Sam wrzesień 2026 r. dołożył do dziury ok. 21 mld zł - po sierpniu deficyt wynosił 151,06 mld zł. Dla porównania po pierwszym kwartale 2026 r. było to 69,5 mld zł (dane MF). Tempo narastania nie jest przypadkowe: po stronie wydatków mocno ciążą rosnące koszty obsługi długu, czyli odsetki, które Skarb Państwa płaci od wyemitowanych obligacji. Im wyższy dług i im droższy pieniądz, tym więcej budżetu zjadają same odsetki - zanim jeszcze cokolwiek trafi na szpitale, drogi czy wojsko. Według Rafała Beneckiego, głównego ekonomisty ING Banku Śląskiego (money.pl, 2026 r.), w warunkach porównywalnych mamy faktyczny wzrost dziury w kasie państwa rok do roku.
Część zobowiązań nie przechodzi przez sam budżet centralny. Fundusze ulokowane w Banku Gospodarstwa Krajowego (BGK), przede wszystkim Fundusz Wsparcia Sił Zbrojnych, finansują wydatki zbrojeniowe długiem, który formalnie nie powiększa deficytu budżetu państwa, ale powiększa dług całego sektora finansów publicznych. To dlatego liczba 172,2 mld zł, choć rekordowa, i tak nie pokazuje pełnej skali.

Czy Polsce grozi przekroczenie progów zadłużenia?
Dług sektora instytucji rządowych i samorządowych (liczony wg metodologii UE) wzrośnie w 2026 r. do ok. 66% PKB z 59,8% PKB rok wcześniej - wynika z prognoz resortu i analityków. To już powyżej unijnego i konstytucyjnego progu 60% PKB, a krajowy ustawowy próg ostrożnościowy 55% PKB (liczony inną, polską metodologią) jest coraz bliżej.
Komisja Europejska objęła Polskę procedurą nadmiernego deficytu (EDP - procedura uruchamiana, gdy deficyt sektora przekracza 3% PKB lub dług 60% PKB). Analitycy ING Banku Śląskiego prognozują, że dług sektora sięgnie na koniec 2026 r. ok. 66,8% PKB. Deficyt całego sektora finansów publicznych ma wynieść ok. 6,8% PKB w 2026 r., podczas gdy procedura nadmiernego deficytu nakazuje Polsce zejście do 4,1% PKB. Innymi słowy: zamiast konsolidować finanse, budżet oddala się od unijnej ścieżki.
"W pełni ujawniły się, choć czasami z opóźnieniem, działania różnych czynników, które niekorzystnie wpływały na stan budżetu." - Piotr Bujak, główny ekonomista PKO Banku Polskiego (komentarz dla rp.pl, 2026 r.)
Ekonomiści ostrzegają, że to już czwarty rok z rzędu bez realnej konsolidacji fiskalnej. Konfederacja Lewiatan nazwała budżet 2026 "trudnym" i wskazała na rekordowy deficyt. Powiem wprost: nie podoba mi się narracja, że to wyłącznie efekt wojny i zbrojeń. Wydatki na obronność rzeczywiście są wysokie, ale strukturalny problem - sztywne wydatki socjalne rosnące szybciej niż dochody - istniałby i bez nich.
Co rosnący deficyt oznacza dla Twoich obligacji i lokat?
Rekordowy deficyt zmusza Ministerstwo Finansów do emisji coraz większej liczby obligacji - i to jest paradoksalnie krótkoterminowo dobra wiadomość dla Twoich 480 tys. zł oszczędności. Większa podaż długu plus rosnące ryzyko kredytowe kraju oznaczają, że rentowność polskich 10-letnich obligacji skarbowych utrzymuje się wysoko, w okolicach 6,4% na rynku wtórnym (dane rynkowe, 2026 r.).
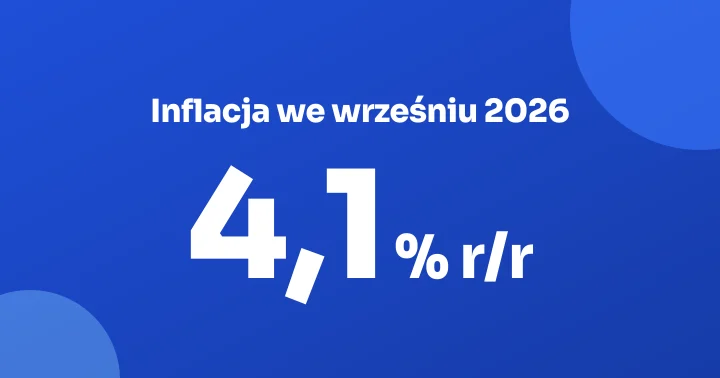
To przekłada się na atrakcyjne oprocentowanie detalicznych obligacji oszczędnościowych i presję na banki, by nie ścinały lokat zbyt mocno. Skala zjawiska jest ogromna. Aktywa finansowe polskich gospodarstw domowych liczy się w bilionach złotych, a to właśnie oszczędności Polaków w coraz większym stopniu finansują dług państwa przez obligacje detaliczne. Dla Ciebie, jako posiadacza kapitału, kluczowa jest jedna liczba: inflacja CPI (wskaźnik cen konsumpcyjnych) wyniosła we wrześniu 2026 r. 4,1% r/r wg finalnego odczytu GUS. Każdy instrument, który płaci mniej niż 4,1% netto, realnie uszczupla Twój kapitał.
Tu zaczyna się problem. Przy stopie referencyjnej NBP na poziomie 3,75% (październik 2026 r.) typowa lokata płaci ok. 3,5-4% brutto. Po podatku Belki (19% od zysków kapitałowych) z lokaty 3,8% zostaje ok. 3,08% netto - czyli ok. 1 punkt procentowy poniżej inflacji. Na 100 tys. zł to realna strata siły nabywczej rzędu 1 000 zł rocznie, mimo że na papierze "zarabiasz".
Obligacje antyinflacyjne działają inaczej. EDO (10-letnie obligacje, w pierwszym roku stały kupon, od drugiego CPI plus marża) oraz COI (4-letnie o podobnej konstrukcji) od drugiego roku płacą inflację powiększoną o marżę. Przy CPI 4,1% i marży ok. 1,5 pp oznacza to ok. 5,6% brutto - instrument, który realnie chroni kapitał, czego lokata przy obecnej inflacji nie robi. Policz własny scenariusz w kalkulatorze obligacji skarbowych i sprawdź efekt inflacji w kalkulatorze siły nabywczej.

Decyzje finansowe?
Najpierw liczby.
6 raportów: kredyty, mieszkania, lokaty, inflacja, waluty i najem. Wszystko w jednym miejscu.
Lokata czy obligacje antyinflacyjne przy 480 tys. zł?
Przy kapitale 480 tys. zł różnica między lokatą a obligacjami antyinflacyjnymi to dziś pytanie nie o kilkadziesiąt, lecz o kilka tysięcy złotych realnej wartości rocznie. Poniższe zestawienie pokazuje mechanizm - to kalkulacja edukacyjna, nie rekomendacja zakupu konkretnego instrumentu.
Lokata bankowa (100 tys. zł)
Oprocentowanie: ok. 3,8% brutto (rynek, X 2026)
Po podatku Belki: ok. 3,08% netto
Realnie przy CPI 4,1%: ok. -1 pp
Płynność: wysoka, kapitał gwarantowany przez BFG do 100 tys. EUR
Obligacje EDO/COI (100 tys. zł)
Rok 1: stały kupon powiązany ze stopą NBP
Od roku 2: CPI 4,1% + marża ok. 1,5 pp = ok. 5,6% brutto
Realnie: dodatnia stopa ponad inflację
Płynność: niższa, wcześniejszy wykup z opłatą
BFG (Bankowy Fundusz Gwarancyjny) gwarantuje środki w banku do równowartości 100 tys. EUR (ok. 430 tys. zł) na klienta w jednym banku. Przy 480 tys. zł kapitału trzymanie całości w jednym banku oznacza, że część środków jest poza gwarancją - to argument za rozproszeniem między instytucje i produkty. Obligacje skarbowe gwarantuje z kolei bezpośrednio Skarb Państwa, bez limitu BFG, choć to ten sam emitent, którego dług właśnie puchnie.
Moody's ściął Polskę doNBPwe wrześniu 2026 r., zrównując nas z pozostałymi agencjami. Moim zdaniem rosnący deficyt to dla ciułacza kapitału miecz obosieczny. Dopóki rynek kupuje polski dług, wysokie rentowności chronią Twoje realne zyski. Ale im bliżej progów ostrożnościowych i im niższy rating, tym większa premia za ryzyko - a w skrajnym scenariuszu problem z finansowaniem długu uderza we wszystkich, także w posiadaczy lokat. Werdykt dla swojej sytuacji sprawdzisz w Decyzjomacie Lokata-Konto.
Co dalej z budżetem i długiem - komentarz redakcji
Deficyt 172,2 mld zł po wrześniu 2026 r. (MF) oznacza, że do końca roku rząd ma jeszcze ok. 100 mld zł "zapasu" w ramach planu 271,7 mld zł - i wiele wskazuje, że ten limit zostanie wykorzystany niemal w całości. Nagłówki w stylu "finanse państwa na krawędzi" są moim zdaniem przesadzone w tonie, ale nie w treści.
Problemem nie jest sam rozmiar deficytu w jednym roku, lecz brak jakiegokolwiek planu jego redukcji. Dla Ciebie jako oszczędzającego praktyczny wniosek jest prosty. Dopóki inflacja utrzymuje się powyżej 4%, a stopy NBP stoją na 3,75%, lokata przegrywa z inflacją, a obligacje indeksowane CPI pozostają jedynym prostym sposobem na realną ochronę kapitału bez ryzyka rynkowego. Rozważ, czy część środków z lokaty nie powinna pracować w instrumencie, który nadąża za cenami - przelicz to w Decyzjomacie Nadpłata i Inwestycja, a aktualne oferty depozytów porównasz w rankingu lokat.
Pisaliśmy o tym przy okazji danych o deficycie po sierpniu oraz obniżki ratingu przez Moody's - to ten sam trend, który obserwujemy od początku roku. Szerszy kontekst europejskiej wyprzedaży długu opisaliśmy w analizie obligacji we Francji i w Polsce, a pełny obraz inflacji - w finalnym odczycie CPI za wrzesień. O tym, jak RPP reaguje na rosnący dług i ceny, pisaliśmy po październikowej decyzji o stopach.
Co obserwować? Pierwszy sygnał to przyszłoroczny budżet i reakcja Komisji Europejskiej na brak redukcji deficytu do 4,1% PKB. Drugi - zachowanie rentowności polskich obligacji: jeśli inwestorzy zaczną żądać wyraźnie wyższej premii, poczują to zarówno kredytobiorcy, jak i ta część Twojego kapitału, która wciąż leży na nisko oprocentowanej lokacie. Więcej analiz znajdziesz w kategorii makroekonomia.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wynosi deficyt budżetu państwa po wrześniu 2026?
- 172,2 mld zł wyniósł deficyt budżetu państwa po wrześniu 2026 r. wg szacunków Ministerstwa Finansów - to 63,4% kwoty zaplanowanej na cały rok (271,7 mld zł). Dochody w okresie styczeń-wrzesień sięgnęły 438,8 mld zł (67,8% planu), a wydatki 611,0 mld zł (66,5% planu). Sam wrzesień dołożył do deficytu ok. 21 mld zł.
- Czy rosnący deficyt budżetu podniesie oprocentowanie obligacji skarbowych?
- Większa podaż długu plus wyższe ryzyko kredytowe kraju utrzymują rentowność polskich 10-letnich obligacji wysoko - w okolicach 6,4% na rynku wtórnym (dane rynkowe 2026 r.). To przekłada się na atrakcyjne kupony obligacji detalicznych i presję na banki, by nie ścinały lokat. Krótkoterminowo sprzyja to oszczędzającym, długofalowo rośnie ryzyko ratingu.
- Jaki jest próg ostrożnościowy długu publicznego w Polsce?
- 55% PKB to pierwszy ustawowy krajowy próg ostrożnościowy (liczony metodologią polską), a 60% PKB to próg konstytucyjny oraz unijny. Dług sektora instytucji rządowych i samorządowych wg definicji UE ma wzrosnąć w 2026 r. do ok. 66% PKB z 59,8% rok wcześniej, czyli powyżej progu 60%.
- Co to jest procedura nadmiernego deficytu (EDP)?
- Procedura nadmiernego deficytu to unijny mechanizm uruchamiany, gdy w kraju UE deficyt sektora finansów publicznych przekroczy 3% PKB lub dług publiczny 60% PKB. Komisja Europejska objęła nią Polskę i nakazuje redukcję deficytu do 4,1% PKB w 2026 r. - tymczasem ma on wynieść ok. 6,8% PKB.
- Czy lokata chroni oszczędności przy inflacji 4,1%?
- 3,08% netto zostaje z typowej lokaty 3,8% brutto po podatku Belki (19%) - to ok. 1 pp poniżej inflacji CPI 4,1% r/r (GUS, wrzesień 2026 r.). Lokata realnie uszczupla kapitał. Obligacje antyinflacyjne EDO/COI od drugiego roku płacą CPI plus marżę (ok. 5,6% brutto), więc realnie chronią siłę nabywczą.
- Czym różnią się obligacje EDO od COI?
- EDO to 10-letnie obligacje skarbowe, a COI 4-letnie. W obu przypadkach w pierwszym roku obowiązuje stały kupon, a od drugiego oprocentowanie to inflacja CPI powiększona o stałą marżę. EDO mają dłuższy horyzont i zwykle wyższą marżę, COI są wygodniejsze dla krótszego kapitału. Oba gwarantuje bezpośrednio Skarb Państwa, bez limitu BFG.

Nadpłacać czy inwestować? Decyzjomat Nadpłata da werdykt
- NADPŁAĆ, INWESTUJ, PODZIEL lub PODUSZKA - z policzoną oszczędnością dla Twojej sytuacji
- Efektywny spread nadpłaty vs ETF/IKE/IKZE z uwzględnieniem podatku Belki i ulg
- Poduszka bezpieczeństwa - ile faktycznie trzymać przy Twoim DSTI i dochodzie