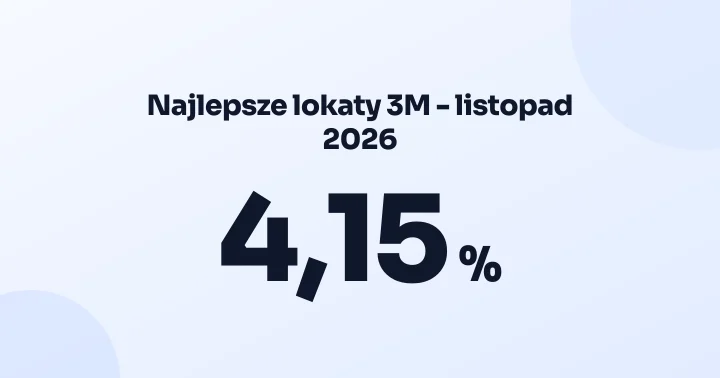
Indeks lokat finwire wyniósł 4,15% za listopad 2026 (bez zmiany wobec poprzedniego miesiąca). Źródło: finwire.pl
Indeks lokat finwire - listopad 2026
4,15% wynosi Indeks lokat finwire za listopad 2026: średnie oprocentowanie 5 najlepszych lokat 3-miesięcznych bez wymogu konta osobistego w bankach z ofertami w sieciach partnerskich. Odczyt z 2 listopada 2026 to 4,15%, z lokatami wymagającymi konta 4,84%.
Indeks lokat finwire · listopad 2026
4,15%bez zmiany m/m
Wariant bez wymogu konta, odczyt miesięczny. Poprzedni miesiąc (październik 2026): 4,15%.
Odczyt dzienny4,15%2 listopada 2026
Wariant z warunkami4,84%listopad 2026
Po inflacji+0,65 pkt proc.CPI 3,5% za październik 2026
Wobec stopy NBP+0,40 pkt proc.stopa referencyjna 3,75%
Ile wynosi Indeks lokat finwire?
4,15% wynosi Indeks lokat finwire za listopad 2026 w wariancie bez wymogu konta. Bez zmiany wobec poprzedniego miesiąca (październik 2026: 4,15%). W dniu ostatniego odczytu ranking obejmował oferty 17 banków.
1,45% wynosi Indeks kont oszczędnościowych finwire za listopad 2026, więc Indeks lokat finwire daje o 2,70 pkt proc. więcej. Lokata ma stałą stawkę na cały okres, konto oszczędnościowe stawkę zmienną i pieniądze dostępne od ręki.
Czy lokaty zarabiają więcej niż inflacja i stopa NBP?
+0,65 pkt proc. wynosi oprocentowanie realne indeksu: 4,15% wobec inflacji CPI 3,5% za październik 2026 (ostatni odczyt GUS), czyli ponad inflacją. Po podatku Belki (19%) stawka spada do 3,36%, a wynik realny do -0,14 pkt proc. Stopa referencyjna NBP wynosi 3,75%, więc indeks jest wyżej o 0,40 pkt proc.
- Indeks po podatku Belki3,36%-0,14 pkt proc. pod inflacją
- Inflacja CPI (październik 2026)3,50%
- Stopa referencyjna NBP3,75%+0,25 pkt proc. nad inflacją
- Indeks bez wymogu konta4,15%+0,65 pkt proc. nad inflacją
- Indeks z warunkami4,84%+1,34 pkt proc. nad inflacją
- Najlepsza lokata (Toyota Bank)5,70%+2,20 pkt proc. nad inflacją
Jak zmieniało się oprocentowanie najlepszych lokat?
Odczyt dzienny i miesięczny indeksu na tle stopy referencyjnej NBP i inflacji CPI. Odczyt miesięczny to odczyt z pierwszego dnia miesiąca.
- Indeks bez wymogu konta
- Indeks z warunkami
- Stopa referencyjna NBP
- Inflacja CPI r/r
Indeks lokat finwire w odczytach miesięcznych: październik 2026 4,15%, listopad 2026 4,15%. Na tle stopy referencyjnej NBP i inflacji CPI z 26 miesięcy.
Tabela danych wykresu
| Miesiąc | Indeks bez wymogu konta | Indeks z warunkami | Stopa NBP | CPI r/r |
|---|---|---|---|---|
| listopad 2026 | 4,15% | 4,84% | 3,75% | - |
| październik 2026 | 4,15% | 4,84% | 3,75% | 3,5% |
| wrzesień 2026 | - | - | 3,75% | 4,1% |
| sierpień 2026 | - | - | 3,75% | 3,4% |
| lipiec 2026 | - | - | 3,75% | 3,0% |
| czerwiec 2026 | - | - | 3,75% | 2,5% |
| maj 2026 | - | - | 3,75% | 3,1% |
| kwiecień 2026 | - | - | 3,75% | 3,2% |
| marzec 2026 | - | - | 4,00% | 3,0% |
| luty 2026 | - | - | 4,00% | 2,1% |
| styczeń 2026 | - | - | 4,00% | 2,1% |
| grudzień 2025 | - | - | 4,25% | 2,4% |
| listopad 2025 | - | - | 4,50% | 2,5% |
| październik 2025 | - | - | 4,75% | 2,8% |
| wrzesień 2025 | - | - | 5,00% | 2,9% |
| sierpień 2025 | - | - | 5,00% | 2,9% |
| lipiec 2025 | - | - | 5,25% | 3,1% |
| czerwiec 2025 | - | - | 5,25% | 4,1% |
| maj 2025 | - | - | 5,75% | 4,0% |
| kwiecień 2025 | - | - | 5,75% | 4,3% |
| marzec 2025 | - | - | 5,75% | 4,9% |
| luty 2025 | - | - | 5,75% | 4,9% |
| styczeń 2025 | - | - | 5,75% | 4,9% |
| grudzień 2024 | - | - | 5,75% | 4,7% |
| listopad 2024 | - | - | 5,75% | 4,7% |
| październik 2024 | - | - | 5,75% | 5,0% |
Pobierz dane
Indeks lokat finwire - odczyt miesięczny
Licencja i cytowanie
Dane do pobrania udostępniamy na licencji CC BY 4.0. Przy wykorzystaniu podaj źródło danych i finwire.pl jako autora opracowania, np.:
Źródło: finwire.pl (oferty banków w sieciach partnerskich), opracowanie finwire.pl (https://finwire.pl/indeksy/lokaty)
CSV ma separator średnik i przecinek dziesiętny (Excel w polskiej wersji), XLSX zawiera liczby gotowe do obliczeń i arkusz z opisem źródła. Dostęp programistyczny: API i serwer MCP finwire.pl.
Pobierz dane
Indeks lokat finwire - odczyt dzienny
Licencja i cytowanie
Dane do pobrania udostępniamy na licencji CC BY 4.0. Przy wykorzystaniu podaj źródło danych i finwire.pl jako autora opracowania, np.:
Źródło: finwire.pl (oferty banków w sieciach partnerskich), opracowanie finwire.pl (https://finwire.pl/indeksy/lokaty)
CSV ma separator średnik i przecinek dziesiętny (Excel w polskiej wersji), XLSX zawiera liczby gotowe do obliczeń i arkusz z opisem źródła. Dostęp programistyczny: API i serwer MCP finwire.pl.
Które lokaty wchodzą do Indeksu lokat finwire?
Po jednej najwyżej oprocentowanej lokacie 3-miesięcznej z banku, w kolejności wyłącznie według oprocentowania. Status partnera i prowizja nie mają wpływu na skład.
Wariant bez wymogu konta (główny)
| Bank | Lokata | Oprocentowanie | Warunki |
|---|---|---|---|
 Toyota Bank | Lokata Plus | 5,70% | bez wymogu konta osobistego |
 Inbank | Lokata na Start | 4,50% | bez wymogu konta osobistego |
 Bank BPS | Lokata 365 | 4,00% | bez wymogu konta osobistego |
 Santander Consumer Bank | Lokata Online Nowe Środki | 3,30% | bez wymogu konta osobistego |
 BOŚ | EKOlokata w PLN | 3,25% | bez wymogu konta osobistego |
Wariant z warunkami
| Bank | Lokata | Oprocentowanie | Warunki |
|---|---|---|---|
| Toyota Bank | Lokata Plus | 5,70% | pełne warunki w rankingu lokat |
 Nest Bank | Nest Lokata Witaj | 5,25% | pełne warunki w rankingu lokat |
 Erste Bank Polska | Lokata na Powitanie | 4,50% | pełne warunki w rankingu lokat |
| Inbank | Lokata na Start | 4,50% | pełne warunki w rankingu lokat |
| BOŚ | Lokata standardowa | 4,25% | pełne warunki w rankingu lokat |
Jak liczymy Indeks lokat finwire?
Indeks lokat finwire to średnia arytmetyczna oprocentowania 5 najwyżej oprocentowanych lokat 3-miesięcznych w złotych z rankingu lokat finwire.pl, po jednej lokacie z banku. Wariant główny obejmuje tylko lokaty bez wymogu konta osobistego, wariant z warunkami także lokaty wymagające konta. Gdy takich banków jest mniej niż 5, średnia obejmuje wszystkie (co najmniej 3). Oferty ukryte w rankingu (niepotwierdzone przez źródło, po terminie promocji, z martwym linkiem) nie wchodzą do indeksu. Odczyt dzienny liczymy codziennie tą samą metodą, a odczyt miesięczny to odczyt z pierwszego dnia miesiąca.
Oferty pochodzą z systemów partnerskich, z których finwire.pl pobiera dane automatycznie: API Systemu Partnerskiego, API ComperiaLead i katalogu ofert eBroker. Oferta dostępna w kilku źródłach liczy się raz.
Oprocentowanie realne liczymy jako indeks minus inflacja CPI r/r GUS za miesiąc odczytu; gdy GUS jeszcze go nie opublikował, bierzemy ostatni dostępny odczyt. Wariant po podatku Belki: indeks × (1 - 0,19) minus CPI. Stopa referencyjna NBP to stopa obowiązująca w dniu odczytu.
Wersja metody: 1. Zmiana definicji podnosi numer wersji, a historia jest wtedy przeliczona albo oznaczona.
Jak cytować Indeks lokat finwire?
Identyfikator zbioru: finwire_deposit_rate_index. Ten sam id ma seria w API, CSV i danych strukturalnych.
Indeks lokat finwire (finwire_deposit_rate_index), listopad 2026, finwire.pl/indeksy/lokaty, licencja CC BY 4.0
<a href="https://finwire.pl/indeksy/lokaty">Indeks lokat finwire, listopad 2026</a> - finwire.pl, licencja <a href="https://creativecommons.org/licenses/by/4.0/deed.pl">CC BY 4.0</a>Miesiąc Wartość (%)
2026-10 4,15
2026-11 4,15Licencja CC BY 4.0: dane i opracowanie można wykorzystywać z podaniem źródła finwire.pl.
Najczęstsze pytania o Indeks lokat finwire
- Ile wynosi Indeks lokat finwire?
- 4,15% za listopad 2026 w wariancie bez wymogu konta. Ostatni odczyt dzienny (2 listopada 2026) to 4,15%.
- Z jakich lokat liczony jest indeks?
- Z 5 najwyżej oprocentowanych lokat 3-miesięcznych w złotych z rankingu lokat finwire.pl, po jednej lokacie z banku. Wariant główny obejmuje tylko lokaty bez wymogu konta osobistego, wariant z warunkami także lokaty dostępne z kontem w banku.
- Czy lokaty zarabiają więcej niż inflacja?
- Tak: indeks wynosi 4,15%, a inflacja CPI za październik 2026 3,5%, więc wynik realny to +0,65 pkt proc., a po podatku Belki -0,14 pkt proc.
- Czym różni się odczyt dzienny od miesięcznego?
- Odczyt dzienny pochodzi z ofert w rankingu z danego dnia. Odczyt miesięczny to odczyt z pierwszego dnia miesiąca i nie zmieniamy go później.
- Jak cytować Indeks lokat finwire?
- Podając nazwę, okres i źródło z linkiem, np. "Indeks lokat finwire, listopad 2026, finwire.pl". Dane są na licencji CC BY 4.0.
Lokaty i oszczędności w szczegółach
Ranking lokat Zysk netto dla kwoty i okresuIndeks kont oszczędnościowych finwire Średnia najlepszych kont i klif promocjiBarometr opłacalności lokat Lokaty po inflacji od latDecyzjomat Lokata czy konto Porównanie zysku nettoKalkulator obligacji skarbowych Alternatywa bez limitu kwotyStopy procentowe NBP Stopa referencyjna i historiaInflacja w Polsce CPI GUS i koszyk cenZmiany ofert lokat Podwyżki i obniżki dzień po dniuIndeksy finwire Wszystkie indeksy w jednym miejscu
Wyniki kalkulatora mają charakter informacyjny i edukacyjny. Nie stanowią porady finansowej ani kredytowej w rozumieniu ustawy z dnia 5 sierpnia 2015 r. o doradztwie kredytowym. Ostateczne warunki kredytu, zdolność kredytową i ofertę ustala bank indywidualnie na podstawie złożonego wniosku.