Barometr kredytu hipotecznego finwire (finwire_mortgage_barometer) za 2 listopada 2026: 1,93%. Źródło: finwire.pl, https://finwire.pl/barometr-kredytu-hipotecznego
Indeksy finwire - stan na 2 listopada 2026
21 indeksów finwire liczonych według własnej metody. Najnowszy odczyt: Finwire Nowcast za listopad 2026 (prognoza) wynosi 3,4%. Każdy ma historię, plik do pobrania i gotowy podpis źródła. Przy każdym indeksie widać okres, którego dotyczy wartość.
Ile wynoszą dziś indeksy finwire?
8 z 17 indeksów wzrosło wobec poprzedniego odczytu, 5 spadło, a 4 nie zmieniło się. Największy ruch: Indeks ceny prądu finwire, +98,9% (2 listopada 2026). Zmiana dotyczy poprzedniego odczytu tego samego indeksu, więc indeksy dzienne, miesięczne i kwartalne mają różne okresy porównania.
22 indeksy
| Indeks | Wartość | Zmiana | Poprzednio | Okres | Trend |
|---|---|---|---|---|---|
| 1,93% | 0,00 pp, bez zmian, zmiana bez oceny | 1,93% | 2 listopada 2026 | ||
Najlepsza, typowa i cennikowa marża oraz oprocentowanie kredytu hipotecznego z ofert banków dostępnych w sieciach partnerskich.
| |||||
| 724 000 zł | brak | brak | listopad 2026 | ||
Mediana zdolności kredytowej modelowych gospodarstw domowych w bankach z ofertami w sieciach partnerskich.
| |||||
| 601 000 zł | -3 000 zł, spadek o 3 000 zł, zmiana niekorzystna | 604 000 zł | październik 2026 | ||
Maksymalna kwota kredytu hipotecznego na 30 lat dla modelowej pary, liczona z bieżącej stopy rynkowej i bufora z Rekomendacji S KNF.
| |||||
| 593 zł/mies. | +3 zł/mies., wzrost o 3 zł/mies., zmiana niekorzystna | 590 zł/mies. | październik 2026 | ||
Miesięczna rata kredytu hipotecznego 100 tys. zł na 30 lat przy bieżącej stopie rynkowej.
| |||||
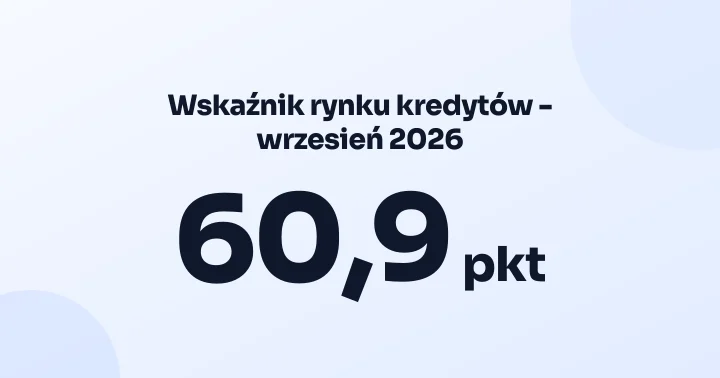
| 60,9 pkt | +0,1 pkt, wzrost o 0,1 pkt, zmiana korzystna | 60,8 pkt | wrzesień 2026 | ||
Syntetyczny odczyt kondycji rynku kredytów mieszkaniowych z danych NBP, BIK i ankiety NBP.
| |||||
| 40,2% | brak | brak | 30 października 2026 | ||
Mediana udziału raty kredytu na 50 m² w przeciętnym wynagrodzeniu netto w 16 województwach.
| |||||
| 4,15% | 0,00 pp, bez zmian, zmiana bez oceny | 4,15% | listopad 2026 | ||
Średnie oprocentowanie 5 najlepszych lokat 3-miesięcznych bez wymogu konta osobistego w bankach z ofertami w sieciach partnerskich, odczyt miesięczny i dzienny.
| |||||
| 1,45% | brak | brak | listopad 2026 | ||
Średnie oprocentowanie 5 najlepszych kont oszczędnościowych bez warunków i promocji, w bankach z ofertami w sieciach partnerskich, odczyt miesięczny i dzienny.
| |||||
| 1,75 pp | +0,60 pp, wzrost o 0,60 pp, zmiana korzystna | 1,15 pp | październik 2026 | ||
Realne oprocentowanie lokat po inflacji i podatku Belki.
| |||||
| 680 zł | +3 zł, wzrost o 3 zł, zmiana korzystna | 677 zł | październik 2026 | ||
Dzisiejsza wartość 1000 zł odłożonych 6 lat temu, po skumulowanej inflacji CPI GUS.
| |||||
| 4,3% | +0,8 pp, wzrost o 0,8 pp, zmiana niekorzystna | 3,5% | wrzesień 2026 | ||
Inflacja r/r dla typów rodzin i grup dochodowych, których GUS nie wyróżnia: wagi z budżetów gospodarstw domowych, ceny z CPI GUS.
| |||||
| 80 zł | brak | brak | listopad 2026 | ||
Średni roczny koszt najtańszego konta osobistego z kartą w każdym banku bez spełnienia warunków zwolnienia z opłat, z porównywarki KNF i ofert partnerów.
| |||||
| 10 040 zł/m² | +1,3%, wzrost o 1,3%, zmiana bez oceny | 9 916 zł/m² | I kw. 2026 | ||
Kwartalny indeks cen mieszkań z aktów notarialnych w Rejestrze Cen Nieruchomości.
| |||||
| 9,8% | +3,5 pp, wzrost o 3,5 pp, zmiana bez oceny | 6,3% | I kw. 2026 | ||
O ile cena z aktów notarialnych na rynku pierwotnym jest niższa od ceny z cenników deweloperów w tym samym kwartale, w miastach i dzielnicach.
| |||||
| 1 721 decyzji (12 mies.) | -4,9%, spadek o 4,9%, zmiana bez oceny | 1 809 decyzji (12 mies.) | wrzesień 2026 | ||
Liczba decyzji o pozwoleniu na budowę nowych budynków wielorodzinnych w Polsce w ostatnich 12 miesiącach, z rejestru GUNB; także domy jednorodzinne, województwa i miasta.
| |||||
| 27% | 0,0 pp, bez zmian, zmiana bez oceny | 27% | 2 listopada 2026 | ||
Mediana odsetka pracowników w 17 miastach, których stać na kredyt na mieszkanie 50 m² (singiel, rynek wtórny).
| |||||
| 57 m² | -2 m², spadek o 2 m², zmiana niekorzystna | 59 m² | październik 2026 | ||
Ile metrów kwadratowych mieszkania pozwala kupić maksymalny kredyt modelowej pary przy średniej cenie z 17 miast.
| |||||
| 0 | 0, bez zmian, zmiana bez oceny | 0 | 1 listopada 2026 | ||
Dzienny zapis podwyżek, obniżek, nowych i wycofanych ofert kredytów, lokat i kont oraz zmian liderów rankingów.
| |||||
| brak | brak | brak | brak | ||
Mediana kwot kredytu i cen mieszkań wpisywanych w kalkulatory i Decyzjomaty finwire.pl, publikowana po przekroczeniu progu próby.
| |||||
| 3,4% | -0,3 pp, spadek o 0,3 pp, zmiana bez oceny | 3,7% | listopad 2026 (prognoza) | ||
Model prognozy najbliższego odczytu inflacji CPI, inflacji bazowej i decyzji RPP.
| |||||
| 1 497 zł/MWh | +98,9%, wzrost o 98,9%, zmiana niekorzystna | 752 zł/MWh | 2 listopada 2026 | ||
Średnia dobowa rynkowej ceny energii elektrycznej RCE z 15-minutowych okresów publikowanych przez PSE, z najtańszym i najdroższym oknem doby.
| |||||
| 6 | -2, spadek o 2, zmiana bez oceny | 8 | 2 listopada 2026 | ||
Terminy podatkowe, ZUS, IKE/IKZE, posiedzenia RPP i wejścia w życie przepisów w formacie ICS.
| |||||
Zmiana liczona względem poprzedniego odczytu tego samego indeksu. Najnowszy odczyt w tablicy: 2 listopada 2026. Licencja CC BY 4.0, źródło: finwire.pl.
Pobierz dane
Indeksy finwire - ostatnie odczyty
Licencja i cytowanie
Dane do pobrania udostępniamy na licencji CC BY 4.0. Przy wykorzystaniu podaj źródło danych i finwire.pl jako autora opracowania, np.:
Źródło: finwire.pl (źródła pierwotne w każdym wierszu), opracowanie finwire.pl (https://finwire.pl/indeksy)
CSV ma separator średnik i przecinek dziesiętny (Excel w polskiej wersji), XLSX zawiera liczby gotowe do obliczeń i arkusz z opisem źródła. Dostęp programistyczny: API i serwer MCP finwire.pl.
Jak powołać się na indeks?
Podaj nazwę indeksu, okres i link do strony. Każdy indeks ma też stały kod, który nie zmienia się razem z nazwą. Kliknij kod, żeby go skopiować.
Kredyty
Oszczędności
Mieszkania
Rynek i prognozy
Prawo i terminy
Gotowy podpis źródła, np. dla: Barometr kredytu hipotecznego finwire.
Źródło: Barometr kredytu hipotecznego finwire (finwire_mortgage_barometer, metoda v1), finwire.pl, https://finwire.pl/barometr-kredytu-hipotecznego, licencja CC BY 4.0
<a href="https://finwire.pl/barometr-kredytu-hipotecznego" data-series-id="finwire_mortgage_barometer">Barometr kredytu hipotecznego finwire</a> (finwire.pl, CC BY 4.0)Licencja CC BY 4.0: wynik indeksu można wykorzystywać z podaniem źródła finwire.pl i identyfikatora finwire_mortgage_barometer.
Jak pobrać indeksy finwire przez API i MCP?
Lista wszystkich indeksów i odczyt jednego z historią są w publicznym API bez klucza. Identyfikator finwire_* działa także ze starymi nazwami zbiorów jako aliasami.
GET https://public-api.finwire.pl/v1/finwire-indexGET https://public-api.finwire.pl/v1/finwire-index/finwire_mortgage_barometerlist_finwire_indices zwraca rejestr, a get_finwire_index odczyt i historię jednego indeksu.
Najczęstsze pytania o indeksy finwire
- Czym są indeksy finwire?
- 21 wskaźników liczonych przez finwire.pl według opublikowanej metody w obszarach: kredyty, oszczędności, mieszkania, rynek i prognozy, prawo i terminy. Każdy ma stały kod (np. finwire_deposit_rate_index), który nie zmienia się razem z nazwą.
- Za jakie okresy są indeksy finwire?
- Za okresy danych źródłowych: dziennie, miesięcznie, kwartalnie. Przy każdym indeksie widać okres, którego dotyczy wartość.
- Czy wolno cytować indeksy finwire?
- Tak, na licencji CC BY 4.0 z podaniem źródła finwire.pl. Gotowy podpis źródła z nazwą, okresem i linkiem jest w sekcji o cytowaniu.
- Skąd pochodzą dane do indeksów?
- Ze źródeł pierwotnych: GUS, NBP, KNF, Rejestru Cen Nieruchomości i ofert banków dostępnych w sieciach partnerskich. Lista źródeł jest przy każdym indeksie w rozwiniętym wierszu i w metodologii na stronie indeksu.
- Czy indeksy zawierają stawki WIBOR?
- Nie. Część indeksów liczymy ze stawek rynkowych, ale publikujemy wyłącznie wynik indeksu. Samych stawek nie ma w tablicy, pliku CSV ani w API, bo ich licencja nie pozwala na dalsze udostępnianie.
Metodologia indeksów finwire
Jak liczymy zmiany, wersje metod i co dzieje się przy awarii źródła
Zmianę liczymy względem poprzedniego odczytu tego samego indeksu: w punktach procentowych (pp) dla indeksów wyrażonych w procentach, w procentach dla cen za metr kwadratowy, a dla pozostałych w jednostce indeksu. Indeks cen transakcyjnych podaje medianę zmian kwartalnych miast, bo skład miast w kolejnych wydaniach może się różnić.
Każda zmiana definicji indeksu podnosi numer wersji metody. Identyfikator finwire_* zostaje ten sam, a wersja metody jest w formule cytowania, pliku CSV i odpowiedzi API.
Gdy źródło chwilowo nie odpowiada, tablica pokazuje ostatni poprawny odczyt, a nie pustą wartość.
Indeksy liczone ze stawek rynkowych publikujemy wyłącznie jako wynik, bez składników objętych licencją dostawcy stawek.
Narzędzia, które korzystają z tych danych
Decyzjomat Hipoteczny Czy brać kredyt teraz czy poczekaćZdolność kredytowa Kwota kredytu przy danym dochodzieRanking lokat Najwyżej oprocentowane lokatyBarometry finwire Zdolność, koszt kredytu, lokatyWskaźniki makroekonomiczne PKB, inflacja, stopy i rynek pracyDane o gospodarce Najważniejsze dane w jednym miejscuOtwarte API Dane finwire.pl dla programistów
Wyniki kalkulatora mają charakter informacyjny i edukacyjny. Nie stanowią porady finansowej ani kredytowej w rozumieniu ustawy z dnia 5 sierpnia 2015 r. o doradztwie kredytowym. Ostateczne warunki kredytu, zdolność kredytową i ofertę ustala bank indywidualnie na podstawie złożonego wniosku.