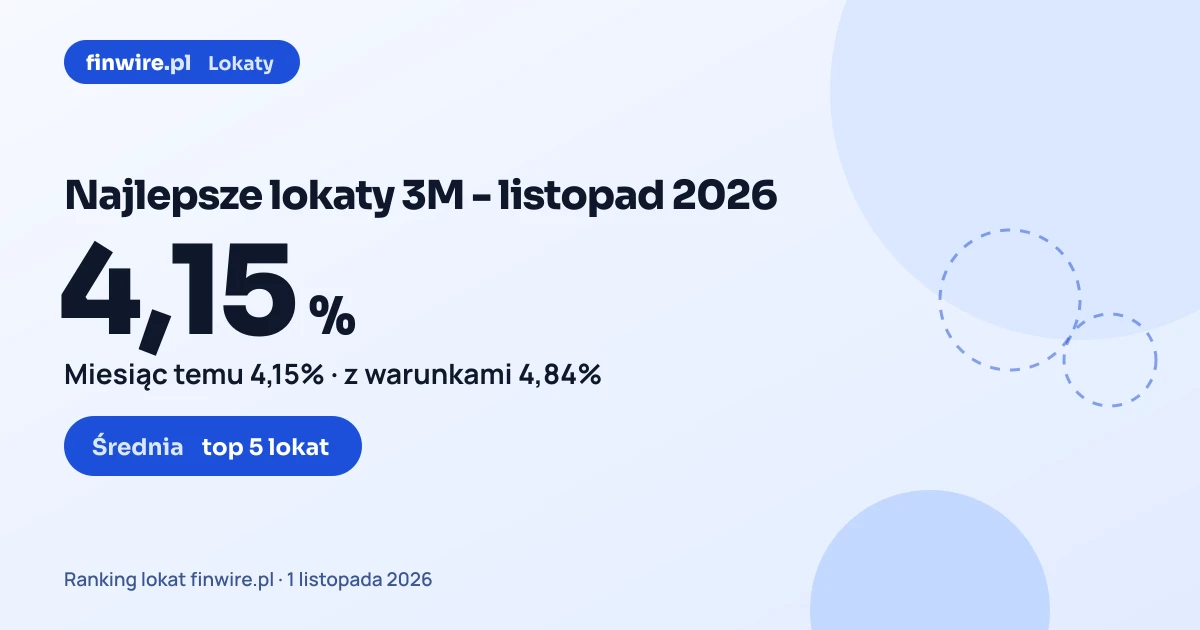
4,15% wynosi w listopadzie 2026 średnie oprocentowanie najlepszych lokat finwire.pl w wariancie bez wymogu konta, policzone z ofert z 1 listopada 2026; za październik 2026 wskaźnik wynosił 4,15%. To średnia 5 najwyżej oprocentowanych lokat 3-miesięcznych w złotych z rankingu lokat, po jednej z banku.
17 banków miało w dniu odczytu lokaty w rankingu finwire.pl, który zbiera oferty automatycznie z systemów partnerskich. Wskaźnik pokazuje, ile płacą najlepsze oferty z rankingu, a nie przeciętna lokata w Polsce.
Ile wynosi średnie oprocentowanie najlepszych lokat za listopad 2026?
4,15% wynosi w listopadzie 2026 średnie oprocentowanie najlepszych lokat 3-miesięcznych bez wymogu konta osobistego w rankingu finwire.pl. Średnia obejmuje 5 lokat z 5 banków, po jednej najwyżej oprocentowanej lokacie z każdego banku. To bez zmiany wobec poprzedniego miesiąca, kiedy wskaźnik wynosił 4,15%.
4,84% to wariant z warunkami, w którym do średniej wchodzą także lokaty dostępne tylko z kontem osobistym w tym samym banku (5 lokat). Miesiąc wcześniej było to 4,84%, czyli bez zmiany wobec poprzedniego miesiąca. Różnica między wariantami wynosi +0,69 pkt proc.: tyle w średniej daje zgoda na otwarcie i prowadzenie konta osobistego w banku lokaty.
Odczyt pochodzi z ofert z dnia 1 listopada 2026. Ranking obejmował tego dnia lokaty 17 banków z systemów partnerskich, z których finwire.pl pobiera oferty automatycznie. Aktualne stawki, zysk netto dla dowolnej kwoty i okresu oraz pełne warunki każdej lokaty pokazuje ranking lokat.

Które lokaty weszły do średniej?
5,70% to najwyższe oprocentowanie lokaty 3-miesięcznej w rankingu w dniu odczytu: Lokata Plus w Toyota Bank. Wśród lokat, które nie wymagają konta osobistego, najwyżej oprocentowana była Lokata Plus (Toyota Bank, 5,70%). Kolejność w tabelach wynika wyłącznie z oprocentowania. Status partnera i wysokość prowizji nie mają wpływu na to, która lokata trafia do średniej.
Lokaty bez wymogu konta osobistego (wariant główny):
| Miejsce | Bank | Lokata | Oprocentowanie |
|---|---|---|---|
| 1 | Toyota Bank | Lokata Plus | 5,70% |
| 2 | Inbank | Lokata na Start | 4,50% |
| 3 | Bank BPS | Lokata 365 | 4,00% |
| 4 | Santander Consumer Bank | Lokata Online Nowe Środki | 3,30% |
| 5 | BOŚ | EKOlokata w PLN | 3,25% |
Wszystkie lokaty 3-miesięczne, także z wymogiem konta (wariant z warunkami):
| Miejsce | Bank | Lokata | Oprocentowanie |
|---|---|---|---|
| 1 | Toyota Bank | Lokata Plus | 5,70% |
| 2 | Nest Bank | Nest Lokata Witaj | 5,25% |
| 3 | Erste Bank Polska | Lokata na Powitanie | 4,50% |
| 4 | Inbank | Lokata na Start | 4,50% |
| 5 | BOŚ | Lokata standardowa | 4,25% |
Najwyżej oprocentowane lokaty to zwykle oferty promocyjne. Bank ogranicza je do nowych klientów, do nowych środków (pieniędzy przelanych z innego banku) albo do kwoty, powyżej której stawka spada. Te warunki ranking pokazuje przy każdej ofercie w kolumnie warunków, prostym językiem.
Jak zmieniało się oprocentowanie najlepszych lokat?
4,15% to najwyższy, a 4,15% najniższy odczyt wariantu bez konta w ostatnich 2 miesiącach. Tabela zestawia oba warianty wskaźnika i liczbę banków z lokatą w rankingu w dniu odczytu. Każdy odczyt powstaje raz w miesiącu z ofert z jego 1. dnia i nie jest później przeliczany.
| Miesiąc | Bez wymogu konta | Z warunkami | Banki w rankingu |
|---|---|---|---|
| listopad 2026 | 4,15% | 4,84% | 17 |
| październik 2026 | 4,15% | 4,84% | 17 |

Ile zarabia lokata 3-miesięczna przy takim oprocentowaniu?
84,04 zł netto daje 10 000 zł na 3 miesiące przy oprocentowaniu 4,15% w skali roku: 103,75 zł odsetek brutto minus 19% podatku od zysków kapitałowych, który bank pobiera sam przy wypłacie odsetek. Przy 50 000 zł odsetki netto wynoszą 420,19 zł, o ile lokata nie ma limitu kwoty niższego niż ta suma. Wzór to kwota × oprocentowanie × liczba miesięcy / 12 × 0,81.
Lokaty promocyjne często mają limit kwoty. Powyżej limitu bank stosuje niższą stawkę albo w ogóle nie przyjmuje wyższej wpłaty, dlatego ranking liczy zysk netto do limitu i wyraźnie to zaznacza. Oprocentowanie w skali roku dotyczy tylko okresu lokaty: po 3 miesiącach środki wracają na konto, a kolejna lokata ma stawkę z dnia jej założenia. Zysk dla dowolnej kwoty i okresu, od 1 miesiąca do ponad roku, liczy ranking lokat po wpisaniu kwoty nad tabelą.
Jak liczymy wskaźnik lokat finwire.pl?
5 najwyżej oprocentowanych lokat 3-miesięcznych w złotych z rankingu finwire.pl, po jednej z banku, tworzy wskaźnik: to średnia arytmetyczna ich oprocentowania. Wariant główny obejmuje tylko lokaty bez wymogu konta osobistego, a wariant z warunkami także lokaty, które bank otwiera wyłącznie posiadaczom swojego konta. Gdy banków z taką lokatą jest mniej niż 5, średnia obejmuje wszystkie, ale nie mniej niż 3.
Oferty pochodzą z systemów partnerskich, z których finwire.pl pobiera dane automatycznie: z API Systemu Partnerskiego (oprocentowanie, okres i kwoty jako pola liczbowe), z API ComperiaLead (oprocentowanie dla okresów od 1 do 24 miesięcy, kwoty i warunki z opisu oferty) oraz z katalogu ofert eBroker (parametry odczytane z opisu oferty). Oferta, której opis nie podaje oprocentowania albo jednego okresu, nie trafia do rankingu ani do wskaźnika. Lokata dostępna w kilku źródłach liczy się raz, a lokaty dla firm są poza rankingiem.
Odczyt zapisujemy raz w miesiącu, z ofert z jego 1. dnia, i nie zmieniamy go później. Wskaźnik opisuje najlepsze oferty z rankingu finwire.pl, a nie średnie oprocentowanie wszystkich lokat w Polsce. Średnią z lokat faktycznie założonych we wszystkich bankach publikuje NBP w statystyce stóp procentowych, z opóźnieniem około dwóch miesięcy.
Lokata, konto oszczędnościowe czy obligacje?
3 produkty najczęściej konkurują o oszczędności na kilka miesięcy: lokata, konto oszczędnościowe i obligacje skarbowe. Lokata daje stałą stawkę na cały okres, ale zerwanie przed terminem zwykle oznacza utratę odsetek. Konto oszczędnościowe ma stawkę zmienną i pozwala wypłacić pieniądze w każdej chwili. Obligacje skarbowe nie mają limitu kwoty, a część serii chroni przed inflacją, za to wcześniejszy wykup kosztuje opłatę.
Stawki kont oszczędnościowych zestawia ranking kont oszczędnościowych, a oprocentowanie bieżącej emisji obligacji pokazuje kalkulator obligacji skarbowych. Decyzjomat Lokata czy konto porównuje zysk netto lokaty i konta oszczędnościowego dla podanej kwoty i horyzontu, a Decyzjomat Nadwyżki pokazuje, jak rozkładają się oszczędności między lokaty, obligacje i konta emerytalne IKE i IKZE. To, czy oprocentowanie lokat przewyższa inflację, pokazuje barometr opłacalności lokat.
Gdzie sprawdzić oprocentowanie i warunki lokat?
5 narzędzi finwire.pl uzupełnia wskaźnik o dane dla konkretnej kwoty.
- Ranking lokat - zysk netto po podatku dla kwoty i okresu, warunki każdej lokaty.
- Stopy procentowe NBP - stopa referencyjna, od której zależą stawki lokat.
- Inflacja w Polsce - odczyt CPI do porównania z oprocentowaniem.
- Promocje bankowe - premie za konto i lokaty na start.
- Ranking kont oszczędnościowych - stawki bez blokady środków.
Powiązane analizy
- Zakup mieszkania z hipoteką sprzedającego, lokatorem lub służebnością: jak kupić bezpiecznie w 2026
- Lokata czy konto oszczędnościowe 2026: co wybrać i kiedy przy 50 tys. zł oszczędności
- Ranking lokat listopad 2026: lider 6,10%, ale obligacje płacą 6,4% - czy lokaty gonią rynek?
- Deficyt budżetu wrzesień 2026: 172,2 mld zł - co rosnący dług oznacza dla obligacji i lokat
- Wszystkie teksty z kategorii finanse
Źródło danych
Oferty lokat z API Systemu Partnerskiego, API ComperiaLead i katalogu ofert eBroker, pobierane automatycznie. Wyliczenia: finwire.pl, definicja wskaźnika i aktualne oferty na stronie ranking lokat.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wynosi średnie oprocentowanie najlepszych lokat za listopad 2026?
- 4,15% w wariancie bez wymogu konta osobistego: średnia 5 najwyżej oprocentowanych lokat 3-miesięcznych z rankingu finwire.pl, po jednej z banku. Z lokatami wymagającymi konta średnia wynosi 4,84%.
- Która lokata 3-miesięczna ma najwyższe oprocentowanie?
- 5,70% w skali roku dawała w dniu odczytu (1 listopada 2026) Lokata Plus w Toyota Bank. Aktualną kolejność i warunki ofert pokazuje ranking lokat, bo stawki promocyjne zmieniają się w trakcie miesiąca.
- Ile zarobię na lokacie 10 000 zł na 3 miesiące?
- 84,04 zł netto przy oprocentowaniu 4,15%: 103,75 zł odsetek brutto minus 19% podatku Belki. Przy stawce z limitem kwoty niższym niż 10 000 zł zysk liczy się tylko do limitu.
- Jak często publikowany jest wskaźnik?
- 12 odczytów w roku: wskaźnik zapisujemy raz w miesiącu, z ofert z jego 1. dnia, a notka z odczytem ukazuje się tego samego dnia. Wcześniejszych odczytów nie przeliczamy.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Nadpłacać czy inwestować? Decyzjomat Nadpłata da werdykt
- NADPŁAĆ, INWESTUJ, PODZIEL lub PODUSZKA - z policzoną oszczędnością dla Twojej sytuacji
- Efektywny spread nadpłaty vs ETF/IKE/IKZE z uwzględnieniem podatku Belki i ulg
- Poduszka bezpieczeństwa - ile faktycznie trzymać przy Twoim DSTI i dochodzie