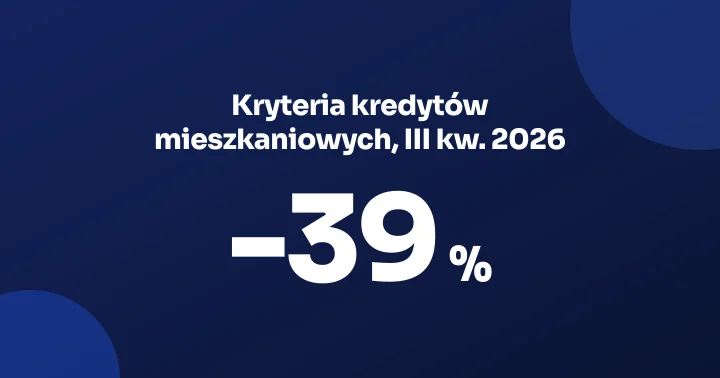
724 000 zł kredytu hipotecznego na 25 lat pożyczy w medianie para z dwiema przeciętnymi pensjami (Indeks zdolności kredytowej finwire, listopad 2026, finwire_credit_capacity_index).
Indeks zdolności kredytowej finwire
listopad 2026W listopadzie 2026 para z dwiema przeciętnymi pensjami (13 323 zł netto razem) pożyczy w medianie 724 000 zł kredytu hipotecznego na 25 lat. Singiel z płacą minimalną: 118 000 zł. Liczymy co miesiąc z ofert 5 banków i SKOK dostępnych w sieciach partnerskich oraz płac GUS.
Para z dwiema przeciętnymi pensjami724 000 złmediana z 5 instytucji · kredyt na 25 lat · 13 323 zł netto razem
m/m brakr/r braklistopad 2026
Ile kredytu dostanie para z przeciętnymi pensjami?
724 000 zł w medianie banków, od 710 000 zł do 737 000 zł. Rata w teście zdolności może wynieść do 5662 zł, bo dochód pary przekracza przeciętne wynagrodzenie netto (6910 zł) i limit DSTI wynosi 50% dochodu po kosztach utrzymania (2000 zł).
Kwotę dla własnego dochodu, kosztów i zobowiązań w każdym banku liczy kalkulator zdolności kredytowej, a werdykt, czy brać kredyt teraz, daje Decyzjomat hipoteczny.
Ile metrów mieszkania kupi każde gospodarstwo?
55,1 m² mieszkania w mieście Warszawa sfinansuje mediana dla pary z przeciętnymi pensjami przy wkładzie własnym 20% i cenie 16 420 zł za m² (RCN II kw. 2025 - I kw. 2026). Singiel z płacą minimalną: 9,0 m². Wąs przy każdym gospodarstwie to rozpiętość kwot między bankami.
16 420 zł za m² · RCN II kw. 2025 - I kw. 2026
- Para z dwiema przeciętnymi pensjami724 tys. zł55,1 m²
- Para z dzieckiem, dwie przeciętne pensje689 tys. zł52,5 m²
- Jednoosobowa firma na podatku liniowym373 tys. zł28,4 m²
- Singiel z przeciętną pensją274 tys. zł20,9 m²
- Singiel z płacą minimalną118 tys. zł9,0 m²
Ceny m² z aktów notarialnych w Rejestrze Cen Nieruchomości (średnia z 4 kwartałów), przy małej próbie mediana GUS. Odsetek pracujących, których stać na mieszkanie w każdym mieście, pokazuje Próg wejścia, a metraż dla dowolnej raty kalkulator ile metrów za ratę.
Który bank pożyczy najwięcej?
737 000 zł to najwyższa kwota dla gospodarstwa "para z dwiema przeciętnymi pensjami" (PKO Bank Polski), a 710 000 zł najniższa (Kasa Stefczyka). Każdy bank liczymy raz, z ofertą, która daje mu najwyższą kwotę. Różnice wynikają z oprocentowania, rodzaju stopy i bufora w teście, bo sieci partnerskie nie podają kryteriów banków, dlatego kolejność jest prawie taka sama dla każdego gospodarstwa.
| Miejsce | Bank | Stopa | Oprocentowanie | Stopa w teście | Kwota kredytu | Rata | Oferta |
|---|---|---|---|---|---|---|---|
| 1 |  | zmienna | 5,44% | 7,94% | 737 000 zł | 4499 zł | |
| 2 |  | zmienna | 5,44% | 7,94% | 737 000 zł | 4499 zł | |
| 3 |  | zmienna | 5,64% | 8,14% | 724 000 zł | 4507 zł | |
| 4 |  | stała 5 lat | 5,65% | 8,15% | 724 000 zł | 4511 zł | |
| 5 |  | zmienna | 5,87% | 8,37% | 710 000 zł | 4518 zł |
Bieżące oferty z RRSO i ratą zestawia ranking kredytów hipotecznych. Kolejność w tabeli wynika wyłącznie z kwoty; status partnera nie ma na nią wpływu.
Jak zmienia się zdolność kredytowa z miesiąca na miesiąc?
Listopad 2026 to pierwszy odczyt serii. Odczyt zapisujemy raz w miesiącu, z ofert z jego pierwszego dnia, i nie przeliczamy go później, więc zmiana miesiąc do miesiąca pojawi się od kolejnego odczytu, a rok do roku po 12 miesiącach.
Tabela odczytów
| Miesiąc | Singiel | Para | Para z dzieckiem | JDG liniowy | Płaca minimalna |
|---|---|---|---|---|---|
| listopad 2026 | 274 000 zł | 724 000 zł | 689 000 zł | 373 000 zł | 118 000 zł |
Pobierz dane
Indeks zdolności kredytowej finwire
Licencja i cytowanie
Dane do pobrania udostępniamy na licencji CC BY 4.0. Przy wykorzystaniu podaj źródło danych i finwire.pl jako autora opracowania, np.:
Źródło: GUS (wynagrodzenia), oferty banków w sieciach partnerskich, NBP (stopa referencyjna), opracowanie finwire.pl (https://finwire.pl/indeksy/zdolnosc-kredytowa)
CSV ma separator średnik i przecinek dziesiętny (Excel w polskiej wersji), XLSX zawiera liczby gotowe do obliczeń i arkusz z opisem źródła. Dostęp programistyczny: API i serwer MCP finwire.pl.
Jedną modelową parę na tle historii od 2015 roku pokazuje Barometr zdolności kredytowej finwire.
Jak liczymy indeks?
5 modelowych gospodarstw przechodzi co miesiąc ten sam test zdolności w każdym banku z ofertą w sieciach partnerskich. Z każdego banku bierzemy ofertę, która daje najwyższą kwotę, a wartość indeksu to mediana kwot. Test stosuje zasady Rekomendacji S KNF: rata przy stopie oferty powiększonej o bufor mieści się w 40% dochodu po kosztach utrzymania albo w 50%, gdy dochód przekracza przeciętne wynagrodzenie netto.
- Przeciętne wynagrodzenie
- 9288 zł brutto, średnia GUS z 12 miesięcy (październik 2025 - wrzesień 2026), sektor przedsiębiorstw
- Płaca minimalna
- 4806 zł brutto (rozporządzenie Rady Ministrów na 2026 rok)
- Granica DSTI 40/50%
- 6910 zł netto: przeciętne wynagrodzenie z rozkładu wynagrodzeń GUS
- Bufor w teście (stopa zmienna)
- 2,50 pkt proc. przy stopie referencyjnej NBP 3,75%: MAX(5 pp - stopa referencyjna NBP; 2,5 pp) + 1,5 pp przy szybkim wzroście stóp NBP
- Okres kredytu w teście
- 25 lat (Rekomendacja S, rekomendacja 7.2)
- Próg liczby banków
- odczyt powstaje, gdy każde gospodarstwo ma ofertę z co najmniej 3 instytucji
- Singiel z przeciętną pensją
- 6661 zł netto, koszty utrzymania 1300 zł, limit DSTI 40%, rata w teście do 2144 zł. Jedna osoba na umowie o pracę z przeciętnym wynagrodzeniem w sektorze przedsiębiorstw.
- Para z dwiema przeciętnymi pensjami
- 13 323 zł netto, koszty utrzymania 2000 zł, limit DSTI 50%, rata w teście do 5662 zł. Dwie osoby na umowach o pracę, każda z przeciętnym wynagrodzeniem. To wartość nagłówkowa indeksu.
- Para z dzieckiem, dwie przeciętne pensje
- 13 323 zł netto, koszty utrzymania 2550 zł, limit DSTI 50%, rata w teście do 5387 zł. Te same dwie pensje i trzecia osoba w kosztach utrzymania. Świadczenie 800 plus nie wchodzi do dochodu.
- Jednoosobowa firma na podatku liniowym
- 7136 zł netto, koszty utrzymania 1300 zł, limit DSTI 50%, rata w teście do 2918 zł. Przychód równy pełnemu kosztowi pracodawcy przy przeciętnej pensji, pełny ZUS, podatek liniowy, bez kosztów firmowych.
- Singiel z płacą minimalną
- 3606 zł netto, koszty utrzymania 1300 zł, limit DSTI 40%, rata w teście do 922 zł. Jedna osoba na umowie o pracę z minimalnym wynagrodzeniem z rozporządzenia Rady Ministrów.
Indeks jest szacunkiem. Sieci partnerskie nie podają kryteriów banków (własne limity DSTI, koszty utrzymania, wymagany staż), więc różnice między bankami wynikają tylko z oprocentowania, rodzaju stopy i okresu oferty, a kolejność banków jest prawie taka sama dla każdego gospodarstwa. Próba obejmuje 5 instytucji: banki i SKOK. Odczyt zapisujemy raz w miesiącu z ofert z jego pierwszego dnia i nie przeliczamy go później. Wersja metody: 1. Identyfikator serii: finwire_credit_capacity_index.
Jak cytować indeks?
Dane i opracowanie są na licencji CC BY 4.0. Przy cytowaniu wystarczy podać nazwę indeksu, okres i link do tej strony.
Indeks zdolności kredytowej finwire (finwire_credit_capacity_index), listopad 2026, finwire.pl/indeksy/zdolnosc-kredytowa, licencja CC BY 4.0
<a href="https://finwire.pl/indeksy/zdolnosc-kredytowa">Indeks zdolności kredytowej finwire</a>, listopad 2026, finwire.plseries_id okres singiel_srednia para_srednia para_dziecko jdg_liniowy singiel_minimalna
finwire_credit_capacity_index 2026-11 274000 724000 689000 373000 118000Licencja CC BY 4.0: dane i opracowanie można wykorzystywać z podaniem źródła finwire.pl.
Najczęstsze pytania
- Co mierzy Indeks zdolności kredytowej finwire?
- Medianę najwyższej kwoty kredytu hipotecznego na 25 lat, jaką banki z ofertami w sieciach partnerskich mogą pożyczyć 5 modelowym gospodarstwom domowym przy zasadach Rekomendacji S KNF. Wartość nagłówkowa to para z dwiema przeciętnymi pensjami: 724 000 zł (listopad 2026).
- Skąd pochodzą płace w indeksie?
- Przeciętne wynagrodzenie to średnia z 12 ostatnich miesięcznych odczytów GUS dla sektora przedsiębiorstw (październik 2025 - wrzesień 2026: 9288 zł brutto), bo pojedynczy miesiąc skacze przez premie. Płaca minimalna pochodzi z rozporządzenia Rady Ministrów, a granica DSTI 40/50% z rozkładu wynagrodzeń GUS.
- Dlaczego banki pożyczają różne kwoty?
- W indeksie różnice wynikają z oprocentowania oferty, rodzaju stopy (dla stopy stałej na co najmniej 5 lat bufor w teście jest niższy) i okresu kredytu. Sieci partnerskie nie podają kryteriów banków, takich jak własne limity DSTI czy koszty utrzymania, dlatego bank w rzeczywistości może policzyć inną kwotę.
- Dlaczego jednoosobowa firma może pożyczyć więcej niż osoba na etacie?
- W modelu firma ma ten sam budżet co pracodawca: przychód równy pełnemu kosztowi zatrudnienia przy przeciętnej pensji. Po ZUS, składce zdrowotnej i podatku liniowym zostaje 7136 zł netto wobec 6661 zł na etacie, a limit DSTI wynosi 50% zamiast 40%. Banki liczą jednak dochód z firmy z deklaracji podatkowych i często wymagają dłuższego stażu działalności.
- Czy świadczenie 800 plus liczy się do zdolności?
- Nie. Świadczenie wychowawcze nie wchodzi do dochodu w indeksie, a dziecko podnosi koszty utrzymania przyjmowane w teście. Para z dzieckiem pożyczy w medianie 689 000 zł, o 35 000 zł mniej niż para bez dzieci.
- Za jaki okres jest indeks?
- Za miesiąc, z ofert z pierwszego dnia miesiąca. Odczyt nie jest później przeliczany, a z każdym nowym miesiącem publikujemy notkę z wynikami.
- Czym indeks różni się od Barometru zdolności kredytowej finwire?
- Barometr liczy jedną modelową parę przy stopie rynkowej i pokazuje jej pozycję na tle historii od 2015 roku. Indeks liczy 5 gospodarstw w każdym banku osobno, na bieżących ofertach i płacach GUS, i zapisuje historię co miesiąc.
Wyniki kalkulatora mają charakter informacyjny i edukacyjny. Nie stanowią porady finansowej ani kredytowej w rozumieniu ustawy z dnia 5 sierpnia 2015 r. o doradztwie kredytowym. Ostateczne warunki kredytu, zdolność kredytową i ofertę ustala bank indywidualnie na podstawie złożonego wniosku.