W skrócie
- 8 218 zł wynosi rata kredytu 750 tys. zł spłacanego 10 lat przy 5,71% (kalkulacja redakcji: WIBOR 3M 3,90% z 30.10.2026 plus marża 1,81%).
- 424 tys. zł mniej odsetek niż przy 25 latach: 236 tys. zł wobec 660 tys. zł (kalkulacja redakcji, stała stopa).
- Limit DSTI (stosunek rat do dochodu) zwykle blokuje taki wariant: rata 10-letnia to 59% dochodu 14 tys. zł netto.
- Nadpłata 1 000 zł miesięcznie skraca 25 lat do ok. 17,3 roku i tnie odsetki o ok. 228 tys. zł (kalkulacja redakcji).
- Ustawa o kredycie hipotecznym (art. 38, Dz.U. 2025 poz. 720) pozwala spłacić kredyt przed terminem w każdej chwili.
Hipoteka 750 tys. zł spłacona w 10 lat to rata ok. 8 218 zł miesięcznie, a nie 4 700 zł przy 25 latach (kalkulacja redakcji finwire dla oprocentowania 5,71%: WIBOR 3M 3,90% wg GPW Benchmark z 30 października 2026 plus marża 1,81%). Zyskujesz 424 tys. zł niższych odsetek, ale przy 14 tys. zł netto oddajesz bankowi 59% dochodu.
Wszystkie dane są aktualne na 2 listopada 2026, a wyliczenia zakładają stałe oprocentowanie przez cały okres i raty równe, więc traktuj je jako rząd wielkości, nie ofertę banku.
Ile wynosi rata kredytu 750 tys. zł spłacanego w 10, 15 i 25 lat?
Przy oprocentowaniu 5,71% rata kredytu 750 tys. zł wynosi ok. 8 218 zł na 10 lat, 6 212 zł na 15 lat i 4 700 zł na 25 lat (kalkulacja redakcji). Marżę 1,81% przyjęliśmy za naszą analizą kredytów ze zmiennym oprocentowaniem z października 2026, a WIBOR 3M (trzymiesięczna stopa, po której banki pożyczają sobie pieniądze) wynosi 3,90%.
| Okres | Rata miesięczna | Suma odsetek | Rata do dochodu 14 tys. zł netto |
|---|---|---|---|
| 10 lat | 8 218 zł | 236 tys. zł | 59% |
| 15 lat | 6 212 zł | 368 tys. zł | 44% |
| 25 lat | 4 700 zł | 660 tys. zł | 34% |
Różnica między skrajnymi wariantami to 3 518 zł miesięcznie. To więcej niż przeciętne wynagrodzenie netto w sektorze przedsiębiorstw, które według GUS wynosiło 9 266 zł brutto we wrześniu 2026. Własne wyliczenie możesz powtórzyć w kalkulatorze raty.
Czy bank zgodzi się na ratę, która zjada 59% dochodu?
Banki ograniczają obciążenie dochodu ratami wskaźnikiem DSTI (stosunek wszystkich rat kredytowych do dochodu netto), a typowe limity zawierają się w przedziale 40-50%. Rata 8 218 zł przy 14 tys. zł netto daje 59%, więc wniosek na 10 lat najpewniej zostałby przez bank skrócony lub odrzucony.
To ważna wskazówka: okres, który wpisujesz do umowy, zwykle nie jest tym, w jakim faktycznie spłacisz dług. Wg danych BIK (Biuro Informacji Kredytowej) opisanych w naszym tekście o wcześniejszej spłacie hipotek 80,7% zamkniętych hipotek spłacono przed terminem, średnio po 7,96 roku. Autorzy zastrzegają, że tej liczby nie wolno utożsamiać z okresem kredytowania, bo obejmuje też kredyty refinansowane i spłacone po sprzedaży mieszkania.
Podpisujesz więc 25 lat, a skracasz sam. Prawo to umożliwia: art. 38 ustawy z 23 marca 2017 r. o kredycie hipotecznym (t.j. Dz.U. 2025 poz. 720, tekst rozdziału o spłacie przed terminem) pozwala konsumentowi spłacić całość lub część kredytu przed terminem. Ten sam rozdział limituje prowizję za wcześniejszą spłatę, ale szczegóły zależą od rodzaju oprocentowania i daty umowy, więc zajrzyj do swojej umowy lub zapytaj doradcę z rejestru KNF (Komisja Nadzoru Finansowego).
Ile daje stała nadpłata zamiast sztywnej raty na 10 lat?
Nadpłata 1 000 zł miesięcznie ponad ratę 4 700 zł skraca kredyt 750 tys. zł z 25 lat do ok. 17,3 roku (207 miesięcy) i obniża łączne odsetki z 660 tys. zł do ok. 432 tys. zł, czyli o ok. 228 tys. zł (kalkulacja redakcji). Jeśli zawiesisz nadpłaty, wracasz do zwykłej raty i nie ryzykujesz niewypłacalności.
Tu leży sedno sporu o skracanie hipoteki. Sztywna rata 8 218 zł to zobowiązanie wobec banku, a nadpłata to Twoja decyzja, którą możesz wstrzymać po utracie pracy czy narodzinach dziecka. Moim zdaniem elastyczność jest warta więcej niż dodatkowe kilkadziesiąt tysięcy złotych oszczędności na odsetkach, bo cenę sztywności płacisz dopiero w kryzysie. Szersze porównanie wariantów znajdziesz w tekście o nadpłacie 300 zł miesięcznie, a własny scenariusz policzysz w Decyzjomacie Nadpłata.
Każda nadpłata daje pewne 5,71% oszczędności na odsetkach, niezależnie od tego, czy zdecydujesz się na 10 lat, czy tylko na dodatkowy tysiąc złotych.

Czy nadpłata bije obligacje i inflację?
Obligacje EDO (dziesięcioletnie, w pierwszym roku stały kupon, potem inflacja plus marża) płacą w listopadzie 2026 5,35% wg Ministerstwa Finansów (kalkulator obligacji), co po podatku Belki 19% daje ok. 4,33%. COI (czteroletnie) z kuponem 4,75% dają po podatku ok. 3,85%. To kalkulacja matematyczna, nie rekomendacja.
Nadpłata kredytu po 5,71% nie podlega podatkowi, więc „zwrot” z niej jest pewny i wyższy niż netto z wymienionych obligacji w pierwszym roku. Według GUS inflacja CPI (indeks cen konsumpcyjnych) wynosiła 3,5% rok do roku w październiku 2026, a miesiąc do miesiąca -0,4% (por. inflacja). Realny koszt Twojego kredytu to więc ok. 2,2 pp (punktu procentowego) ponad inflację.
Z drugiej strony pozostaje ryzyko stóp. Według NBP stopa referencyjna wynosi 3,75% od 5 marca 2026, a Jakub Borowski z Credit Agricole prognozuje według naszego omówienia decyzji RPP z października 2026 podwyżkę o 25 pb do 4% w czwartym kwartale. Dla kredytu 750 tys. zł na 25 lat oznaczałoby to ratę wyższą o ok. 114 zł (4 814 zł zamiast 4 700 zł). Przy zmiennej stopie im krótszy okres, tym mniej boli taki ruch.
Kiedy skracanie hipoteki nie ma sensu?
Skracanie hipoteki nie ma sensu, dopóki nie masz poduszki finansowej równej sześciu ratom, czyli 28 200 zł przy racie 4 700 zł (6 × 4 700 zł). Po jej zbudowaniu każda dodatkowa złotówka może iść na nadpłatę, ale przy racie 8 218 zł ta sama poduszka musiałaby wynosić już 49 308 zł.
Drugi warunek to kolejność długów. Jeśli oprócz hipoteki masz kartę lub kredyt gotówkowy, najpierw spłacasz droższy dług, o czym piszemy w tekście o metodzie lawiny i kuli śnieżnej. Trzeci warunek dotyczy planów: jeśli za kilka lat chcesz zmienić mieszkanie, sprawdź przeniesienie hipoteki na inną nieruchomość, bo dług nie musi trwać do końca.
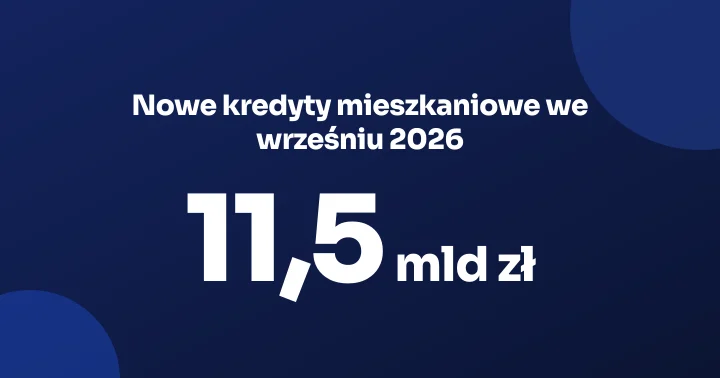
Rynek jest duży: według NBP banki udzieliły we wrześniu 2026 nowych kredytów mieszkaniowych za 11,5 mld zł (nowe kredyty mieszkaniowe, wrzesień 2026), a w drugim kwartale 2026 rekordowe 39,7 mld zł w 83,6 tys. umów (kredyty mieszkaniowe II kw. 2026). Większość tych kredytobiorców, podobnie jak Ty, będzie decydować, czy skracać dług.
Liczby dla kredytu 750 tys. zł: Twój budżet przy 14 tys. zł netto
Przy dochodzie 14 tys. zł netto i racie 4 700 zł zostaje Ci 9 300 zł na życie i oszczędności, a przy racie 8 218 zł tylko 5 782 zł. Różnica 3 518 zł miesięcznie to 42 216 zł rocznie, które w wariancie 10-letnim znikają z Twojego budżetu.
Rata 8 218 zł to 59% dochodu 14 tys. zł netto, a banki zwykle limitują DSTI do 40-50% (kalkulacja redakcji). Moja ocena jest prosta: wariant 10-letni "na sztywno" opłaca się tylko wtedy, gdy masz stabilny dochód i dużą nadwyżkę, a bank w ogóle zgodzi się na taką ratę. Dla większości kupujących rozsądniejszy jest kompromis, czyli 20-25 lat w umowie i nadpłaty na poziomie 1 000-1 500 zł, gdy budżet pozwala. Wtedy zachowujesz elastyczność, a nie sztywne zobowiązanie.
Sprawdź swoją sytuację w Decyzjomacie Hipotecznym i porównaj marże w rankingu kredytów hipotecznych. Po spłacie pamiętaj o formalnościach opisanych w poradniku o wykreśleniu hipoteki z księgi wieczystej.
Więcej analiz finwire.pl na temat kredytów znajdziesz w hub kategorii kredyty.
Ostatnie pytanie jest takie: jaki odsetek Twojej raty możesz utrzymać, gdy WIBOR wzrośnie o kolejne 0,5 pp, a dochód przez rok się nie zmieni? Jeśli odpowiedź brzmi „nie”, to nie 10 lat, tylko bufor jest Twoim pierwszym celem.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wynosi rata kredytu 750 tys. zł spłacanego 10 lat?
- Ok. 8 218 zł miesięcznie przy oprocentowaniu 5,71% (WIBOR 3M 3,90% plus marża 1,81%), czyli o 3 518 zł więcej niż 4 700 zł przy 25 latach. Suma odsetek spada z 660 tys. zł do 236 tys. zł. To kalkulacja redakcji przy stałej stopie.
- Ile oszczędzę na odsetkach, skracając hipotekę z 25 do 10 lat?
- 424 tys. zł, czyli różnica między 660 tys. zł a 236 tys. zł odsetek przy kredycie 750 tys. zł i oprocentowaniu 5,71%. Wynik zakłada brak zmian stóp. Jeśli WIBOR wzrośnie, oszczędność w liczbach bezwzględnych będzie nieco większa.
- Czy bank pozwoli mi na ratę 8 218 zł przy dochodzie 14 tys. zł netto?
- Raczej nie, bo rata stanowi 59% dochodu, a banki zwykle limitują wskaźnik DSTI do 40-50%. Praktyczne rozwiązanie to wniosek na 20-25 lat i późniejsze nadpłaty. Zdolność sprawdzisz w kalkulatorze zdolności kredytowej.
- Czy mogę nadpłacać kredyt hipoteczny w dowolnym momencie?
- Art. 38 ustawy z 23 marca 2017 r. o kredycie hipotecznym (t.j. Dz.U. 2025 poz. 720) pozwala spłacić całość lub część kredytu przed terminem. Sprawdź w umowie, czy bank pobiera prowizję za wcześniejszą spłatę i do kiedy, bo ustawa ją limituje.
- Ile skróci kredyt nadpłata 1 000 zł miesięcznie?
- Z 25 do ok. 17,3 roku przy kredycie 750 tys. zł i oprocentowaniu 5,71%, co obniża odsetki o ok. 228 tys. zł. Nadpłata może być wstrzymana w trudniejszym momencie, w przeciwieństwie do sztywnej raty skróconego kredytu.
- Czy lepsza jest nadpłata hipoteki czy obligacje EDO?
- EDO płacą 5,35% brutto w pierwszym roku (MF, listopad 2026), czyli ok. 4,33% po podatku Belki, a nadpłata oszczędza 5,71% odsetek bez podatku. To porównanie matematyczne, nie rekomendacja. Decyzję zmienia płynność, horyzont i poduszka finansowa.
- Ile powinna wynosić poduszka finansowa przed nadpłatami?
- Sześć rat, czyli 28 200 zł przy racie 4 700 zł i 49 308 zł przy racie 8 218 zł. Im wyższa sztywna rata, tym większy bufor jest potrzebny. Dopiero nadwyżka ponad poduszkę jest kandydatem do nadpłaty.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Trzy minuty z Decyzjomatem. Werdykt TAK, POCZEKAJ albo NIE.
- TAK, POCZEKAJ czy NIE - konkretny werdykt ze wskazaniem co zmienić, żeby bank się zgodził
- DSTI, LTV, stress test stopy - zgodnie z Rekomendacją S KNF
- Rankingi banków dopasowane do Twojej sytuacji - z aktualnymi marżami i ofertami