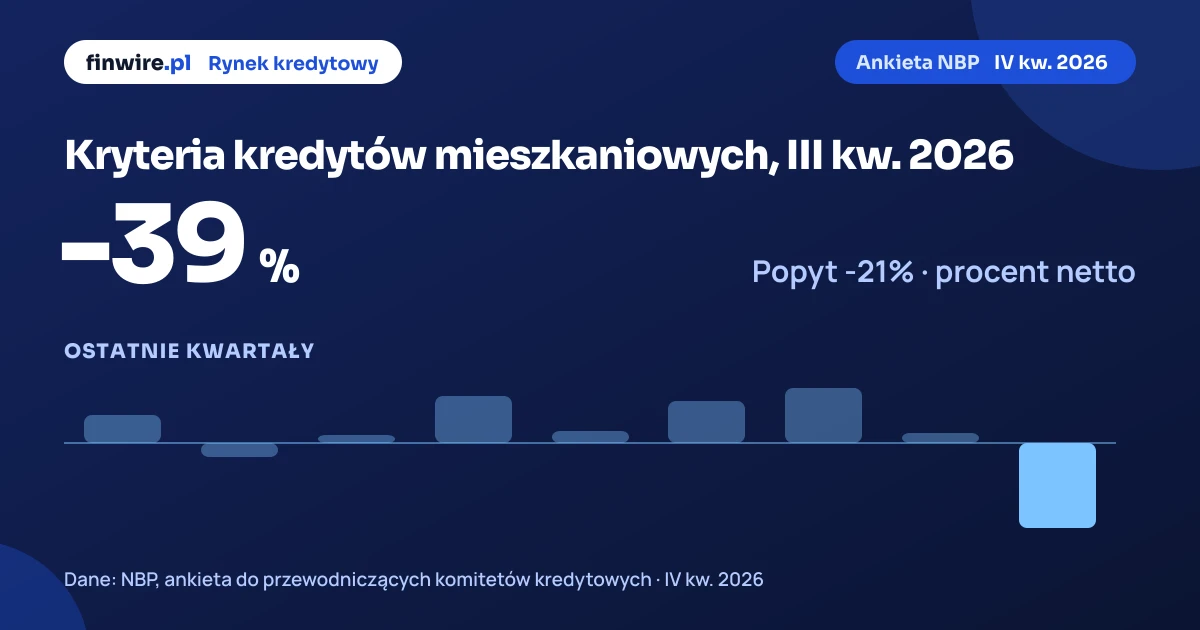
-39% wyniósł procent netto dla kryteriów kredytów mieszkaniowych w III kwartale 2026 r. w ankiecie NBP "Sytuacja na rynku kredytowym". Banki zaostrzyły kryteria. Dla popytu na te kredyty procent netto to -21%: popyt spadł.
IV kwartał 2026 r. to najnowsza edycja ankiety. NBP pyta w niej przewodniczących komitetów kredytowych banków o III kwartał 2026 i o plany na kolejny kwartał. Procent netto to odsetek banków, które złagodziły zasady udzielania kredytów, minus odsetek tych, które je zaostrzyły, ważony udziałem banku w rynku.
Czy banki luzują kryteria kredytów hipotecznych?
-39% wyniósł procent netto dla kryteriów kredytów mieszkaniowych w III kwartale 2026 r. (ankieta NBP). Banki zaostrzyły kryteria. Kwartał wcześniej wynik wynosił +4%, a rok wcześniej +6%. Kryteria to wewnętrzne zasady oceny wniosku, np. minimalny dochód, akceptowane formy zatrudnienia czy najwyższy dopuszczalny wskaźnik DSTI, czyli udział wszystkich rat w dochodzie. Warunki to parametry gotowej umowy: marża, prowizje, wymagany wkład własny i okres kredytowania. Sama marża kredytowa dała wynik +19%: więcej banków ją obniżało, niż podnosiło.
Najmocniej zmieniły się te warunki kredytu mieszkaniowego (pytanie 9 ankiety; wynik dodatni oznacza złagodzenie):
- Inne warunki: -34% (zaostrzenie)
- Marża kredytowa: +19% (złagodzenie)
- Marża kredytowa dla kredytów obarczonych większym ryzykiem: +9% (złagodzenie)
- Wymagane zabezpieczenia: +9% (złagodzenie)
Dlaczego banki zmieniają zasady udzielania kredytów?
-53% wyniósł procent netto dla czynnika, który według banków najmocniej wpływał na zasady udzielania kredytów mieszkaniowych w III kwartale 2026 r.: inne przyczyny (NBP). Wynik dodatni oznacza, że czynnik działał w stronę złagodzenia, a ujemny, że w stronę zaostrzenia. W tym pytaniu banki oceniają m.in. własną sytuację kapitałową, politykę pieniężną NBP, prognozy dla rynku mieszkaniowego i konkurencję innych banków.
- Inne przyczyny: -53% (w stronę zaostrzenia)
- Zmiana presji konkurencyjnej: +19% (w stronę złagodzenia)
- Zmiana popytu na kredyty mieszkaniowe: +15% (w stronę złagodzenia)
- Bieżąca i przewidywana sytuacja kapitałowa banku: +9% (w stronę złagodzenia)
Jak zmienia się popyt na kredyty mieszkaniowe?
-21% wyniósł procent netto dla popytu na kredyty mieszkaniowe w III kwartale 2026 r. (NBP): popyt spadł. Kwartał wcześniej wynik wynosił +53%, a rok wcześniej +71%. Popyt w ankiecie to liczba i wartość wniosków, które klienci składają w banku. To nie jest liczba udzielonych kredytów, bo część wniosków bank odrzuca.
Przyczyny zmian popytu na kredyty mieszkaniowe według banków (wynik dodatni: czynnik zwiększał popyt):
- Wykorzystanie alternatywnych źródeł finansowania: -31% (zmniejszał popyt)
- Zmiana warunków udzielania kredytów mieszkaniowych: +13% (zwiększał popyt)
- Prognozy odnośnie sytuacji na rynku mieszkaniowym: +10% (zwiększał popyt)
- Zmiana sytuacji ekonomicznej gospodarstw domowych: +4% (zwiększał popyt)

Czego banki oczekują w IV kwartale 2026 r.?
-2% wyniósł procent netto dla planowanych zmian zasad udzielania kredytów mieszkaniowych w IV kwartale 2026 r. (NBP). Banki nie planują wyraźnych zmian kryteriów i oczekują spadku popytu (procent netto -33%). W kredytach konsumpcyjnych banki zamierzają zaostrzyć politykę kredytową (procent netto -5%) i oczekują wzrostu popytu (procent netto +36%). Czy banki zrealizowały te plany, pokaże następna edycja ankiety.
Co z kredytami konsumpcyjnymi?
-65% wyniósł procent netto dla kryteriów kredytów konsumpcyjnych w III kwartale 2026 r. według NBP. Banki zaostrzyły kryteria. Kwartał wcześniej wynik wynosił +2%, a rok wcześniej +18%. W tej grupie kredytów popyt wzrósł (procent netto +19%). Najmocniej zmieniły się te warunki kredytu konsumpcyjnego: inne warunki -23%, maksymalny okres kredytowania +10%, maksymalna kwota kredytu -8%. Kredyt gotówkowy wzięty przed hipoteką obniża zdolność kredytową, bo jego rata wchodzi do wskaźnika DSTI.
Jak zmieniały się kryteria i popyt w ostatnich 2 latach?
5 z 9 ostatnich kwartałów przyniosło złagodzenie kryteriów kredytów mieszkaniowych, a 2 ich zaostrzenie (liczymy kwartały z wynikiem co najmniej +5% albo -5%, dane NBP). W pozostałych kwartałach kryteria prawie się nie zmieniły. Tabela pokazuje procent netto według kwartału, którego dotyczą odpowiedzi.
| Kwartał | Kryteria - mieszkaniowe | Popyt - mieszkaniowe | Kryteria - konsumpcyjne | Popyt - konsumpcyjne |
|---|---|---|---|---|
| III kw. 2026 | -39% | -21% | -65% | +19% |
| II kw. 2026 | +4% | +53% | +2% | +48% |
| I kw. 2026 | +25% | +69% | +33% | +44% |
| IV kw. 2025 | +19% | -9% | +2% | +48% |
| III kw. 2025 | +6% | +71% | +18% | +26% |
| II kw. 2025 | +21% | +74% | +36% | +33% |
| I kw. 2025 | +4% | -14% | +9% | +24% |
| IV kw. 2024 | -7% | +11% | +32% | +8% |
| III kw. 2024 | +13% | -24% | +19% | +9% |
Jak czytać procent netto w ankiecie NBP?
4 razy w roku NBP pyta przewodniczących komitetów kredytowych banków, jak w minionym kwartale zmieniły się zasady udzielania kredytów i popyt, i czego spodziewają się w kolejnym. Procent netto to odsetek banków, które złagodziły kryteria (albo widzą wzrost popytu), minus odsetek banków, które je zaostrzyły (albo widzą spadek popytu). Wynik dodatni oznacza przewagę łagodzenia lub wzrostu popytu, a ujemny przewagę zaostrzenia lub spadku.
1 lutego 2021 r. NBP opublikował edycję, od której odpowiedzi są ważone udziałem banku w danym segmencie rynku. Duży bank waży więc więcej niż mały. Ankieta nie mówi, o ile zmieniła się marża czy wymagany dochód. Mówi, w którą stronę i jak powszechnie zmieniły się zasady. Dlatego najlepiej czytać ją razem z danymi o oprocentowaniu i z bieżącymi ofertami banków.
Co wyniki ankiety oznaczają dla kredytobiorcy?
5,94% wyniosło średnie oprocentowanie nowych kredytów mieszkaniowych w złotych w sierpniu 2026 (statystyka MIR, dane NBP publikowane przez EBC). Łagodniejsze kryteria nie zmieniają wymogów Rekomendacji S, czyli zasad KNF dla kredytów hipotecznych. Bank dalej liczy zdolność z buforem stopy procentowej i limitem DSTI. Zmienia się za to, jak chętnie bank przyjmuje wnioski blisko tych limitów i jaką marżę proponuje. Swoją zdolność przy bieżących stopach policzy kalkulator zdolności kredytowej, a ratę konkretnego kredytu - kalkulator kredytu hipotecznego.
Decyzjomat hipoteczny oceni, czy to dobry moment na kredyt przy Twoim dochodzie i wkładzie własnym. Kto już spłaca kredyt, może sprawdzić w Decyzjomacie refinansowania, czy niższe marże w ofertach dają realną oszczędność, a strona czy przepłacam za kredyt porówna oprocentowanie z rynkową średnią.
Gdzie sprawdzić warunki kredytów?
6 narzędzi finwire.pl korzysta z aktualnych danych o stopach i ofertach banków.
- Kalkulator zdolności kredytowej - ile pożyczy bank, z blokiem o kryteriach z ankiety NBP.
- Ranking kredytów hipotecznych - bieżące oferty banków.
- Barometr zdolności kredytowej - jak zmienia się zdolność przy przeciętnym wynagrodzeniu.
- Ile zarabiać na kredyt hipoteczny - wymagany dochód dla wybranej kwoty.
- Decyzjomat: stopa stała czy zmienna - porównanie obu wariantów oprocentowania.
- Ranking kredytów gotówkowych - oferty kredytów konsumpcyjnych.
Powiązane analizy
- Nowe kredyty mieszkaniowe we wrześniu 2026: 11,5 mld zł
- Kredyty mieszkaniowe wrzesień 2026: blisko 14 mld zł, +30,6% r/r - rok może zamknąć się powyżej 150 mld zł
- Poręczenie kredytu konsekwencje 2026: czym naprawdę ryzykuje żyrant i jak traci własną zdolność kredytową
- Raport BIK przed kredytem hipotecznym 2026: jak pobrać za darmo i co obniża scoring
- Wszystkie teksty z kategorii kredyty hipoteczne
Źródło danych
Narodowy Bank Polski, "Sytuacja na rynku kredytowym - wyniki ankiety do przewodniczących komitetów kredytowych", IV kwartał 2026 r. (strona NBP, dane źródłowe - procent netto, XLSX). Zestawienia: finwire.pl. Bieżące wskaźniki są na stronie kalkulatora zdolności kredytowej.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Czy banki złagodziły kryteria kredytów hipotecznych w III kwartale 2026 r.?
- -39% wyniósł procent netto dla kryteriów kredytów mieszkaniowych w III kwartale 2026 r. (ankieta NBP): banki zaostrzyły kryteria.
- Jak zmienił się popyt na kredyty mieszkaniowe?
- -21% wyniósł procent netto dla popytu na kredyty mieszkaniowe w III kwartale 2026 r. według NBP: popyt spadł.
- Co to jest procent netto w ankiecie NBP?
- +100% to najwyższy możliwy wynik: wszystkie banki złagodziły kryteria (albo widzą wzrost popytu), a żaden ich nie zaostrzył. Procent netto to odsetek banków łagodzących minus odsetek zaostrzających, ważony udziałem banku w rynku.
- Jak często NBP publikuje ankietę o rynku kredytowym?
- 4 edycje w roku publikuje NBP. Każda opisuje miniony kwartał i plany banków na kolejny. Dane z tej edycji dotyczą III kwartału 2026 r., a oczekiwania banków - IV kwartału 2026.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Najpierw policz, potem podpisz. Finwire ma do tego narzędzia.
- Decyzjomat Hipoteczny - czy brać kredyt, w którym banku, jak poprawić warunki
- Decyzjomat Nadpłata - nadpłacać kredyt czy inwestować w ETF, IKE, IKZE
- Rankingi kont oszczędnościowych i lokat z aktualnymi stopami i promocjami