W skrócie
- 2,9% PKB w 2027 r. prognozuje IPAG (16 listopada 2026 r.), po 3,6% w 2026 r. i 3,4% w prognozie sierpniowej.
- Inwestycje wzrosną o 8% w 2026 r., ale tylko o 5% w 2027 r. - to główny hamulec wzrostu.
- Rada Polityki Pieniężnej utrzyma według IPAG stopy bez zmian przynajmniej do połowy 2027 r., co przeczy scenariuszowi podwyżek z części banków.
- 6,1% bezrobocia rejestrowanego na koniec 2027 r. wobec 5,9% na koniec 2026 r. (IPAG).
Instytut Prognoz i Analiz Gospodarczych (IPAG) przedstawił 16 listopada 2026 r. nową prognozę: PKB wzrośnie w 2026 r. o 3,6% (o 0,2 pp mniej niż w 2025 r.), a w 2027 r. tylko o 2,9%. Dla kredytu 750 tys. zł na 25 lat kluczowe jest co innego - IPAG zakłada, że stopy NBP nie ruszą się do połowy 2027 r.
Ile wyniesie wzrost PKB w 2026 i 2027 roku według IPAG?
Według prognozy IPAG z 16 listopada 2026 r. (relacja 300gospodarka.pl) PKB (produkt krajowy brutto, łączna wartość dóbr i usług wytworzonych w gospodarce) wzrośnie w 2026 r. o 3,6%, a w 2027 r. o 2,9%. Popyt krajowy zwiększy się o 3,4% i 2,8%. Sierpniowa prognoza instytutu dla 2026 r. wynosiła 3,4%.
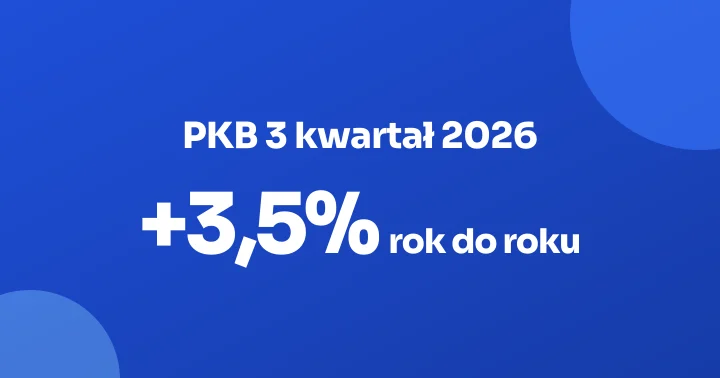
Rewizja w górę dla 2026 r. wygląda na dobrą wiadomość, ale struktura wzrostu jest mniej optymistyczna niż nagłówek. Szybki szacunek GUS z 13 listopada 2026 r. pokazał wzrost PKB o 3,5% r/r (rok do roku) w III kwartale. Dane sezonowo wyrównane dają 0,8% kwartał do kwartału.
IPAG pisze wprost o tym, kto ciągnie gospodarkę:
"IPAG prognozuje, że w całym roku nakłady brutto na środki trwałe zwiększą się o 8 proc." - IPAG, prognoza z 16 listopada 2026 r. (300gospodarka.pl)
Eksport zwiększy się w 2026 r. o 6,6%, import o 6,4%.

Dlaczego w 2027 roku wzrost wyraźnie osłabnie?
Główną przyczyną spowolnienia do 2,9% jest wygaszanie inwestycji: IPAG widzi ich wzrost na poziomie 5% w 2027 r. wobec 8% w 2026 r. Do tego dochodzi słabszy rynek pracy - bezrobocie rejestrowane ma wzrosnąć z 5,9% na koniec 2026 r. do 6,1% na koniec 2027 r. - oraz realne płace rosnące o 2,8%.
Podobny mechanizm opisywali wcześniej inni prognostycy. PKO BP w prognozie z 30 czerwca 2026 r. (strefainwestorow.pl) oczekiwał 3,5% w 2026 r. i 2,8% w 2027 r., wskazując na spadek inwestycji po zakończeniu Krajowego Planu Odbudowy (KPO, unijne środki odbudowy po pandemii).
Skala hamowania w prognozie IPAG jest czytelna po zestawieniu kolejnych pozycji. Wzrost PKB zwalnia z 3,6% do 2,9%, czyli o 0,7 pp, a tempo inwestycji spada o 3 pp, z 8% do 5%. Popyt krajowy traci 0,6 pp (z 3,4% do 2,8%). Inwestycje tłumaczą więc większość spowolnienia, a konsumpcja, która w III kwartale 2026 r. rosła o 2,8%, nie ma dość siły, by je zrównoważyć.
| Instytucja | 2026 | 2027 | Uwagi |
|---|---|---|---|
| IPAG (16.11.2026) | 3,6% | 2,9% | Inwestycje 8% i 5%, stopy bez zmian do połowy 2027 |
| IPAG (sierpień 2026) | 3,4% | 2,9% | Rewizja 2026 r. o 0,2 pp w górę |
| PKO BP (30.06.2026) | 3,5% | 2,8% | Efekt końca KPO |
| GUS III kw. 2026 (13.11.2026) | 3,5% r/r | II kw.: 4,1% r/r |
Zgodność prognoz na poziomie 2,8-2,9% jest naszym zdaniem ważniejsza niż spór o dziesiąte części punktu: spowolnienie jest konsensusem, a nie scenariuszem pesymistycznym. Rozbieżność dotyczy czego innego - polityki pieniężnej.
Czy stopy procentowe NBP wzrosną w 2027 roku?
IPAG zakłada, że stopy NBP nie zmienią się przynajmniej do połowy 2027 r. Stopa referencyjna wynosi 3,75% (od 5 marca 2026 r., stopa referencyjna NBP). Część banków, w tym Pekao, spodziewa się jednak podwyżek stóp w 2027 r.
"Rada Polityki Pieniężnej utrzyma obecną wysokość stóp procentowych NBP przynajmniej do połowy 2027 r." - IPAG, prognoza z 16 listopada 2026 r. (300gospodarka.pl)
Spór ma konkretne podstawy. Inflacja CPI (indeks cen konsumpcyjnych) wyniosła w październiku 2026 r. 3,5% r/r (GUS, dane o inflacji), ale IPAG widzi średnio 3,3% w 2027 r., przy 3,8% na koniec 2026 r. i 2,5% na koniec 2027 r. Listopadowa projekcja NBP podnosi przedział inflacji na 2027 r. do 3,1-5,3% (nasz opis projekcji), a Rada Polityki Pieniężnej (RPP) zmierzy się z tymi liczbami. Powolny wzrost PKB przemawia za cierpliwością, a szybki wzrost cen za podwyżką.
IPAG oczekuje, że inflacja spadnie z 3,8% na koniec 2026 r. do 2,5% na koniec 2027 r. Naszym zdaniem scenariusz bez zmian do połowy 2027 r. jest realistyczny tylko wtedy, gdy inflacja rzeczywiście zacznie spadać zgodnie z tą ścieżką. Jeśli nie, RPP będzie trudno utrzymać stopy przy wzroście cen w okolicach 4%.

Wpływ na ratę kredytu 750 tys. zł
Przy WIBOR 3M (stawka, po której banki pożyczają sobie pieniądze na trzy miesiące) wynoszącym 3,89% (13 listopada 2026 r., notowania WIBOR 3M) i założonej marży 2,0% rata kredytu 750 tys. zł na 25 lat to około 4 782 zł miesięcznie. Wzrost WIBOR o 0,5 pp podnosi ją do około 5 013 zł, czyli o 231 zł.
To wyliczenie własne, przy równych ratach i marży przyjętej dla przykładu - konkretna umowa może mieć inną. Różnica 231 zł miesięcznie daje 2 772 zł rocznie i około 69 tys. zł na przestrzeni 25 lat, jeśli podwyżka utrzymałaby się cały okres. Dla planującego podpisanie umowy w 2027 r. scenariusz IPAG (stopy stabilne) oznacza brak szoku, ale scenariusz Pekao (podwyżka) oznacza wyższy koszt już na starcie.
WIBOR 3M na poziomie 3,89% jest o 0,14 pp wyższy od stopy referencyjnej 3,75%, więc wycena kredytów pozostaje blisko stóp NBP, a ich utrzymanie oznaczałoby w przykładzie ratę zbliżoną do 4 782 zł. Przy dochodzie 14 tys. zł netto taka rata zajmuje około 34% budżetu, a po podwyżce o 0,5 pp (5 013 zł) około 36%.
Słabszy rynek pracy działa w drugą stronę: przy bezrobociu 6,1% banki mogą ostrożniej oceniać zdolność kredytową osób z umowami czasowymi, choć etatowy pracownik z dochodem 14 tys. zł netto i wkładem 200 tys. zł pozostaje w grupie niskiego ryzyka. Przed decyzją wynik pokaże Decyzjomat Hipoteczny, a ratę przeliczy kalkulator kredytu. Rozważając kupno albo najem, pomoże Decyzjomat kupno-wynajem.
Perspektywa historyczna: czego uczy hamowanie po cyklu inwestycyjnym
Konsumpcja rośnie słabo (2,8% w III kwartale 2026 r.), więc nie przejmie roli lokomotywy, gdy inwestycje zwolnią do 5%.
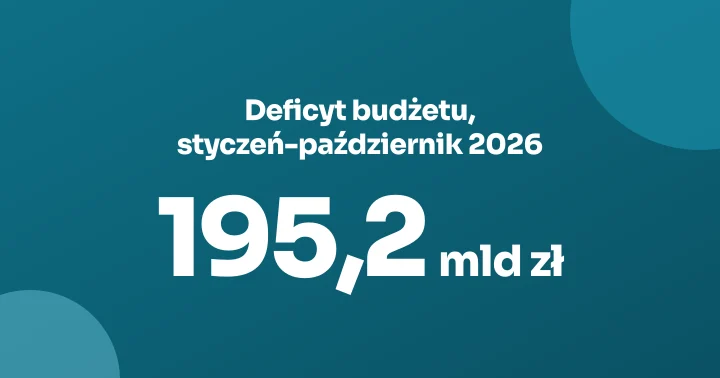
Kontekst makro: według Eurostatu PKB Polski wzrósł w III kwartale 2026 r. o 0,8% kw/kw przy średniej UE 0,5% (opis wyniku). Kredyt dla firm przyspiesza - PKO BP raportuje 17,6% wzrostu portfela, rynek 9,2% (analiza). Deficyt budżetu po październiku 2026 r. wyniósł 195,2 mld zł, 72% limitu (notka o deficycie), a Rada Fiskalna ostrzega przed deficytem 7,1% w 2027 r. (opis ostrzeżenia). Słabszy wzrost PKB utrudni konsolidację fiskalną.
Uwaga o wiarygodności: prognoza IPAG pochodzi z jednego instytutu, a jej dostępny opis nie wskazuje autorów ani wypowiedzi pojedynczych ekonomistów. Wskaźniki w jednym miejscu zbiera pulpit wskaźników makroekonomicznych, a porównanie z innymi krajami UE daje ranking PKB per capita. Więcej analiz w dziale makroekonomia.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wyniesie wzrost PKB Polski w 2027 roku?
- 2,9% prognozuje IPAG w komunikacie z 16 listopada 2026 r., po 3,6% w 2026 r. PKO BP w czerwcu 2026 r. oczekiwał 2,8%. Główną przyczyną hamowania jest spadek tempa inwestycji z 8% do 5%.
- Czy stopy procentowe NBP wzrosną w 2027 roku?
- Do połowy 2027 r. stopy pozostaną bez zmian, zakłada IPAG; stopa referencyjna wynosi 3,75%. Pekao spodziewa się jednak podwyżek stóp w 2027 r. O wyniku zdecyduje inflacja, której projekcja NBP dla 2027 r. mieści się w przedziale 3,1-5,3%.
- Ile wynosi rata kredytu 750 tys. zł przy WIBOR 3M 3,89%?
- Około 4 782 zł miesięcznie przy marży 2,0% i okresie 25 lat (nasze wyliczenie przy ratach równych, WIBOR z 13 listopada 2026 r.). Wzrost WIBOR o 0,5 pp podnosi ratę do około 5 013 zł, czyli o 231 zł miesięcznie.
- Jak spowolnienie PKB wpływa na rynek pracy?
- 6,1% wyniesie bezrobocie rejestrowane na koniec 2027 r. według IPAG, wobec 5,9% na koniec 2026 r. Średnie zatrudnienie w 2026 r. spadnie o 0,3%, a realne płace wzrosną o 2,6% w 2026 r. i 2,8% w 2027 r.
- Ile wyniósł szybki szacunek PKB za III kwartał 2026?
- Szybki szacunek z 13 listopada 2026 r. wykazał wzrost o 3,5% r/r i 0,8% kw/kw po wyrównaniu sezonowym.
- Czy warto odkładać decyzję o kredycie przez prognozę spowolnienia?
- Spowolnienie do 2,9% PKB samo w sobie nie obniża raty - liczy się WIBOR 3M (3,89% w listopadzie 2026 r.) i marża banku. Zamiast czekać, można policzyć scenariusze w Decyzjomacie Hipotecznym przy stopach bez zmian i wyższych o 0,5 pp.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Najpierw policz, potem podpisz. Finwire ma do tego narzędzia.
- Decyzjomat Hipoteczny - czy brać kredyt, w którym banku, jak poprawić warunki
- Decyzjomat Nadpłata - nadpłacać kredyt czy inwestować w ETF, IKE, IKZE
- Rankingi kont oszczędnościowych i lokat z aktualnymi stopami i promocjami