Kalkulator podwyżki 2026: ile zostaje netto
Z podwyżki 1000 zł brutto przy pensji 9266 zł zostaje 682 zł netto, a powyżej progu 120 000 zł rocznego dochodu tylko 509 zł. Wpisz swoje brutto i podwyżkę, a kalkulator rozbierze ją na ZUS, składkę zdrowotną, PIT i to, co faktycznie trafi na konto.
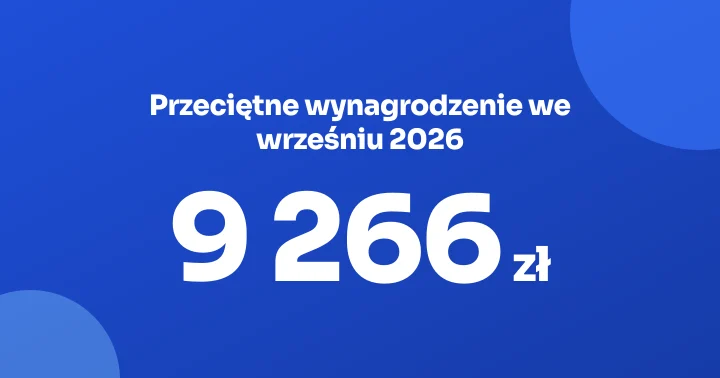
Wartość startowa: przeciętne wynagrodzenie w sektorze przedsiębiorstw (GUS, wrzesień 2026).
Ile zostaje z podwyżki 500, 1000, 2000 i 5000 zł brutto?
682 zł netto zostaje z podwyżki 1000 zł brutto przy Twoim obecnym wynagrodzeniu 9266 zł, czyli 68,2%. Tabela liczy ten sam silnik płacowy (tabele podatkowe 2026) dla czterech typowych kwot, więc widać, od której podwyżki roczny dochód przekracza próg 120 000 zł i procent netto spada.
| Podwyżka brutto | Zostaje netto | Procent podwyżki | Próg 32% |
|---|---|---|---|
| 500 zł | 341,62 zł | 68,3% | nie |
| 1000 zł | 682,24 zł | 68,2% | nie |
| 2000 zł | 1363,48 zł | 68,2% | nie |
| 5000 zł | 2997,20 zł | 59,9% | tak |
Dlaczego z podwyżki zostaje mniej niż połowa powyżej progu?
49,1% każdej złotówki podwyżki zabierają składki i podatek, gdy roczny dochód przekracza 120 000 zł (art. 27 ust. 1 ustawy o PIT, tabele 2026). Składka zdrowotna 9% nie podlega odliczeniu od podatku, a stawka PIT rośnie z 12% do 32%. Poniżej progu obciążenie krańcowe to 31,8%.
13.71% podwyżki brutto idzie na składki społeczne pracownika (emerytalna, rentowa, chorobowa, art. 16 i 22 ustawy o systemie ubezpieczeń społecznych). Od reszty liczona jest składka zdrowotna 9%, a dopiero od podstawy po składkach i kosztach uzyskania zaliczka PIT. Kolejność odliczeń sprawia, że podwyżka 1000 zł brutto to 682 zł netto przy pensji 9266 zł, ale już 509 zł przy pensji 12 500 zł.
Kiedy podwyżka wpycha w 32% PIT?
120 000 zł rocznego dochodu po składkach ZUS i kosztach uzyskania to granica pierwszego progu w 2026 r. (ustawa o PIT, art. 27 ust. 1). W przeliczeniu na miesiąc to około 10 000 zł dochodu, co odpowiada pensji brutto rzędu 11 900 zł. Zaliczka według wyższej stawki pojawia się w miesiącu, w którym narastający dochód przekroczy próg, a nie od stycznia.
12 miesięcy liczy ten kalkulator dla pensji przed i po podwyżce, bo dopiero w ujęciu rocznym widać dwa efekty niewidoczne w jednym miesiącu: wejście w drugi próg w trakcie roku oraz limit 30-krotności (282 600 zł w 2026 r., art. 19 ust. 1 ustawy o systemie ubezpieczeń społecznych), po którym z pensji znikają składki emerytalna i rentowa, a netto skokowo rośnie. Wynik "średnio miesięcznie" to różnica rocznych sum podzielona przez 12.
Jak liczyć podwyżkę procentową, a jak kwotową?
927 zł brutto daje podwyżka 10% przy pensji 9266 zł (przeciętne wynagrodzenie w sektorze przedsiębiorstw, GUS, wrzesień 2026). Kalkulator przelicza procent na kwotę brutto i od niej odejmuje składki i podatek, więc wynik netto dla 10% i dla tej samej kwoty wpisanej ręcznie jest identyczny. Różnica pojawia się tylko w negocjacji: procent od wyższej pensji daje większą kwotę.
68,2% podwyżki brutto zostaje netto poniżej progu, więc żeby dostać na konto o 1000 zł więcej, trzeba wynegocjować około 1466 zł brutto. Powyżej progu ten sam cel wymaga około 1966 zł brutto. Rozmowę o podwyżce lepiej prowadzić w kwocie netto, którą chcesz zobaczyć na koncie, a potem przeliczyć ją na brutto.
Jak PPK zmienia netto z podwyżki?
20 zł miesięcznie z podwyżki 1000 zł brutto trafia do PPK jako wpłata pracownika (2% wynagrodzenia, art. 26 ustawy o PPK), więc netto spada z 682 zł do 659 zł. Wpłata pracodawcy 1.5% jest przychodem pracownika i podnosi podstawę zaliczki PIT, ale kapitał zostaje na rachunku PPK.
1220 zł miesięcznie kosztuje pracodawcę podwyżka 1000 zł brutto przy PPK, wobec 1205 zł bez PPK. Do kwoty brutto dochodzą składki płatnika: emerytalna, rentowa, wypadkowa, Fundusz Pracy i FGŚP. Ten koszt, a nie netto pracownika, jest punktem odniesienia działu finansów w rozmowie o podwyżce.
O co negocjować: brutto czy netto?
31,8% różnicy między brutto a netto z podwyżki poniżej progu i 49,1% powyżej to argument, żeby w rozmowie z przełożonym operować kwotą brutto, ale cel ustawić w netto. Pracodawca widzi koszt całkowity, Ty widzisz przelew. Kalkulator pokazuje obie liczby, więc propozycja "chcę 682 zł na rękę więcej" ma od razu przeliczenie na 1000 zł brutto i 1205 zł kosztu firmy.
Najczęstsze pytania
- Ile zostaje netto z podwyżki 1000 zł brutto?
- 682 zł miesięcznie zostaje z podwyżki 1000 zł brutto przy pensji 9266 zł (przeciętne wynagrodzenie w sektorze przedsiębiorstw, GUS, wrzesień 2026), czyli 68,2% podwyżki. Powyżej progu 120 000 zł rocznego dochodu zostaje 509 zł, bo zaliczka PIT rośnie z 12% do 32%.
- Dlaczego z podwyżki brutto zostaje mniej niż połowa?
- 49,1% podwyżki zabierają składki i podatek powyżej progu 120 000 zł: 13.71% składek społecznych pracownika, 9% składki zdrowotnej od podstawy po ZUS i 32% PIT od dochodu. Poniżej progu obciążenie krańcowe wynosi 31,8%, bo PIT liczy się według stawki 12%.
- Od jakiej pensji podwyżka wpada w 32% PIT?
- 120 000 zł rocznego dochodu po składkach ZUS i kosztach uzyskania to próg, od którego zaliczka rośnie do 32% (art. 27 ust. 1 ustawy o PIT, rok 2026). W przeliczeniu na miesiąc odpowiada to około 10 000 zł dochodu, czyli pensji brutto rzędu 11 900 zł. Kalkulator pokazuje miesiąc, w którym narastający dochód przekroczy próg.
- Czy podwyżka procentowa i kwotowa dają ten sam wynik netto?
- 10% podwyżki przy pensji 9266 zł to 927 zł brutto miesięcznie i dokładnie tyle samo netto, co podwyżka kwotowa o tej wartości. Silnik liczy obie tak samo: procent przeliczany jest na kwotę brutto, a dopiero od niej odejmowane są ZUS, zdrowotna i PIT.
- Jak PPK zmienia netto z podwyżki?
- 20 zł miesięcznie z podwyżki 1000 zł brutto trafia na rachunek PPK jako wpłata pracownika (2% wynagrodzenia, art. 26 ustawy o PPK), więc netto spada do 659 zł zamiast 682 zł. Pracodawca dokłada 1.5%, a jego wpłata jest przychodem pracownika i podnosi zaliczkę PIT.
- Ile kosztuje pracodawcę podwyżka 1000 zł brutto?
- 1205 zł miesięcznie kosztuje pracodawcę podwyżka 1000 zł brutto bez PPK: do kwoty brutto dochodzą składki płatnika (emerytalna, rentowa, wypadkowa, Fundusz Pracy, FGŚP). Po przekroczeniu limitu 30-krotności (282 600 zł podstawy w 2026 r.) składki emerytalna i rentowa znikają po obu stronach i koszt podwyżki spada.
Wyniki kalkulatora mają charakter informacyjny i edukacyjny. Nie stanowią porady finansowej ani kredytowej w rozumieniu ustawy z dnia 5 sierpnia 2015 r. o doradztwie kredytowym. Ostateczne warunki kredytu, zdolność kredytową i ofertę ustala bank indywidualnie na podstawie złożonego wniosku.