W skrócie
- Po gwałtownym pogorszeniu nastrojów w październiku listopad nie przyniósł odbicia, a bieżąca ufność konsumentów jest najsłabsza od roku (GUS, 19 listopada 2026).
- Polacy gorzej oceniają przyszłość gospodarki kraju niż własne finanse, i to właśnie oceny gospodarki pogarszają się najszybciej w skali roku.
- Plany zakupu mieszkania praktycznie się nie ruszają, a badanie nie wyjaśnia, skąd bierze się pesymizm - tę część trzeba interpretować ostrożnie.
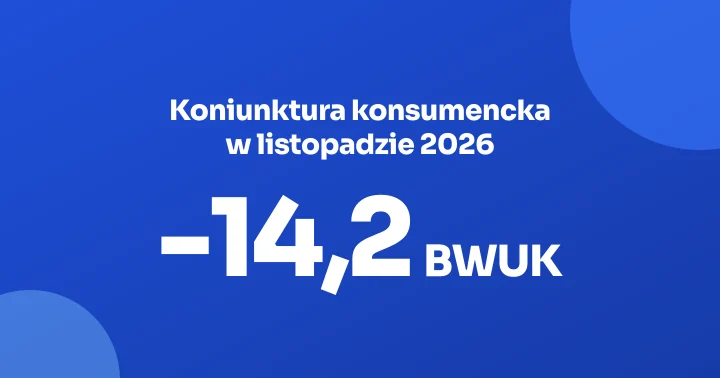
Bieżący wskaźnik ufności konsumenckiej (BWUK) GUS w listopadzie 2026 roku wyniósł -14,2, czyli niemal tyle samo co miesiąc wcześniej. Oznacza to, że gwałtowne pogorszenie nastrojów z października nie zostało odrobione, a dla gospodarstw domowych planujących większe decyzje finansowe to sygnał, że niepewność nie ustępuje. Według komunikatu Głównego Urzędu Statystycznego z 19 listopada 2026 (stat.gov.pl) dane zostały opublikowane jeszcze w trakcie miesiąca badania.
Dlaczego nastroje konsumentów nie odbiły się po październiku?
GUS publikuje dwa wskaźniki. BWUK (bieżący wskaźnik ufności) opisuje oceny tu i teraz, a WWUK (wyprzedzający wskaźnik ufności) opiera się wyłącznie na oczekiwaniach na kolejne 12 miesięcy. W listopadzie pierwszy minimalnie spadł, a drugi minimalnie wzrósł, więc cały ruch mieści się w granicach zwykłych wahań. Prawdziwa zmiana zaszła miesiąc wcześniej: we wrześniu BWUK wynosił -10,8, a w październiku -14,0, co oznacza skok pesymizmu o 3,2 pkt w ciągu jednego badania.
Listopad jest więc potwierdzeniem nowego, niższego poziomu, a nie kolejnym załamaniem. Źródło nie podaje przyczyny października i nie robimy z tego tezy: GUS mierzy opinie, nie ich motywy. Można tylko wskazać tło, które konsumenci widzieli w tym czasie. Inflacja CPI (indeks cen konsumpcyjnych) wynosiła 3,5% (październik 2026, inflacja w Polsce) i według finalnego odczytu GUS spadła wobec poprzedniego miesiąca. Czy inflacja wpłynęła na ankietowanych, badanie nie mówi.

Czy Polacy martwią się o własny portfel, czy o gospodarkę?
Pesymizm w badaniu dotyczy przede wszystkim kraju, a nie domowego budżetu. Saldo ocen przyszłej sytuacji finansowej własnego gospodarstwa wynosi -5,1, podczas gdy ocena przyszłej sytuacji gospodarczej kraju to -25,3, a ocena ostatnich 12 miesięcy w gospodarce -29,7 (GUS, listopad 2026). Saldo to różnica między odsetkiem odpowiedzi optymistycznych a pesymistycznych, więc różnica rzędu dwudziestu punktów jest ogromna.
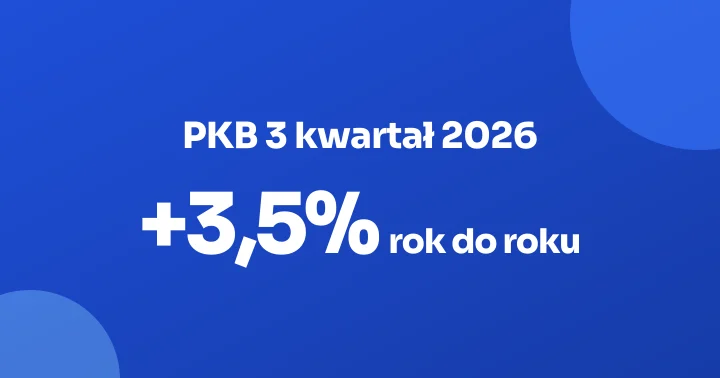
To nasz główny wniosek z listopadowego badania i jednocześnie odpowiedź na prosty nagłówek o „fatalnych nastrojach". W skali roku najmocniej pogorszyły się właśnie oceny gospodarki (o 10,1 pkt w pytaniu o najbliższe 12 miesięcy), a finanse domowe oceniane w perspektywie przyszłej straciły 3,2 pkt. Konsumenci nie mówią więc, że im brakuje pieniędzy, tylko że kraj idzie w złą stronę. Tymczasem dane makro wcale nie wyglądają źle: według szybkiego szacunku GUS PKB w trzecim kwartale wzrósł o 3,5% rok do roku. Rozjazd między statystyką a odczuciem jest realny, choć powody mogą być różne i nie rozstrzyga ich ta ankieta.
Dystans między oceną gospodarki (-25,3) a oceną własnych finansów (-5,1) wynosi 20,2 pkt, czyli pesymizm wobec kraju jest blisko pięciokrotnie głębszy niż wobec domowego budżetu. To najważniejsza informacja z tego badania, choć GUS nie sprawdza, skąd taki rozjazd się bierze.
Jedyny wyraźny ruch w dobrą stronę dotyczy rynku pracy: saldo oczekiwań wobec bezrobocia (liczone ze znakiem przeciwnym, więc wyższa wartość oznacza mniej obaw) poprawiło się w ciągu miesiąca o 1,9 pkt, najmocniej ze wszystkich pytań. Najbardziej pogorszyła się ocena finansów gospodarstwa w ostatnich 12 miesiącach, ale tylko o 0,8 pkt.
Jak obecny odczyt wygląda na tle wcześniejszych miesięcy?
BWUK z listopada 2026 jest najniższy od roku, a niżej wskaźnik był w maju 2025 roku (-14,5). Najlepszy odczyt ostatnich 12 miesięcy, -9,1, padł w lutym 2026. Szczegółową historię obu wskaźników pokazuje barometr nastrojów konsumentów.
Różnica między październikiem (-14,0) a listopadem (-14,2) to zaledwie 0,2 pkt. Wobec września (-10,8) obecny poziom jest niższy o 3,4 pkt, a wobec lutowego szczytu (-9,1) o 5,1 pkt. Skala straty jest więc wyraźna, choć skupiona głównie w jednym miesiącu.
Dobrym punktem odniesienia jest wiosna. W kwietniu 2026 BWUK spadł do -14,1, czyli niemal do tego samego poziomu, ale już w czerwcu wrócił do -9,9. Tamto załamanie trwało więc jeden miesiąc. Obecne trwa dwa i na razie nie widać oznak odbicia, choć wskaźnik wyprzedzający poprawił się o 0,2 pkt. Zmiana jest zbyt mała, żeby ją nazwać zwrotem, ale kierunek jest inny niż u wskaźnika bieżącego. Naszym zdaniem rozstrzygną dopiero grudniowe dane: jeśli BWUK pozostanie poniżej -14, to będzie pierwsza tak długa seria słabych odczytów w ostatnim roku.
Sam znak liczby nie powinien przerażać. Od stycznia 2010 roku wskaźnik był ujemny w 168 z 203 miesięcy, więc pesymiści przeważają w Polsce niemal zawsze. Liczy się kierunek i porównanie z własną historią.

Czy konsumenci planują kupno mieszkania i oszczędzają?
Plany zakupu domu lub mieszkania w badaniu GUS z października 2026 roku mają saldo -89,0, wobec -88,5 w lipcu i dokładnie tyle samo rok wcześniej. GUS zadaje to pytanie raz na kwartał, więc listopad nie przyniósł nowego odczytu. W całym szeregu od 2011 roku wartości mieściły się między -93,7 (lipiec 2015) a -85,7 (październik 2019), co pokazuje, jak mało zmienia się ta liczba.
Ujemne saldo nie oznacza, że nikt nie kupuje mieszkań. Zakup w ciągu roku planuje po prostu niewielka część gospodarstw. Z drugiej strony rynku widać dane: według BIK wartość zapytań o kredyty mieszkaniowe w październiku była o 14,9% wyższa niż rok wcześniej, choć tempo zwalnia. Liczba wnioskujących rosła o 2,5%, więc wzrost wartości wynika głównie z wyższych kwot, a nie z masowego napływu nowych chętnych. Sondaż nastrojów i dane z banków opisują ten sam rynek z dwóch stron i nie są sprzeczne.
Saldo oceny obecnych możliwości oszczędzania wyniosło w listopadzie -2,0, a obecnych ważnych zakupów -3,0. To najłagodniejsze liczby w całym badaniu, co zgadza się z obrazem gospodarstw, które o swoje finanse martwią się mniej niż o kraj. Jak wygląda skala oszczędności całych gospodarstw, pokazuje strona o oszczędnościach Polaków.
Co z tych danych wynika dla osoby planującej większe zobowiązanie?
Nastroje konsumentów nie wpływają bezpośrednio na ratę ani na zdolność kredytową, ale pokazują klimat, w którym podejmowane są decyzje o kredycie. Badanie GUS opisuje opinie, a o kosztach kredytu decydują stopy, marże i dochód. WIBOR 3M wynosi 3,89% (18 listopada 2026, notowania WIBOR 3M), a to ten parametr zmienia ratę, nie sondaż.
Jeśli ktoś rozważa kredyt w perspektywie kilku miesięcy, sensowniejsze niż śledzenie samego barometru jest policzenie własnego scenariusza z uwzględnieniem zmian stóp. Pomagają w tym kalkulator raty, Decyzjomat Hipoteczny oraz planer zakupu mieszkania. Osoby wahające się między zakupem a wynajmem mogą sprawdzić Decyzjomat Kupno-Wynajem. Obraz całego rynku kredytowego daje wskaźnik rynku kredytów.
Czego badanie nie mówi?
GUS w notce nie podaje przyczyn pogorszenia, nie rozbija wyników według wieku, dochodu ani regionu i nie pokazuje, czy pesymizm jest równomierny w całej populacji. Nie wiadomo więc, kogo dotyczy bardziej: osób z kredytem, najemców, emerytów czy młodych pracowników. Nie można też z niego wnioskować, że konsumpcja spadnie, bo oceny nastrojów i faktyczne wydatki często rozchodzą się w czasie.
Wskaźnik wyprzedzający wynoszący -10,4 jest o 2,9 pkt niższy niż rok wcześniej, a od października poprawił się tylko o 0,2 pkt. To, czy oczekiwania wyprzedzą rzeczywiste odbicie, okaże się przy kolejnych badaniach. Szerszy kontekst makroekonomiczny zbieramy w dziale makroekonomia.
Interpretacja listopadowych liczb wymaga ostrożności. Wystarczy zestawić trzy z nich: BWUK -14,2, WWUK -10,4 i saldo przyszłych finansów gospodarstwa -5,1. Wszystkie są ujemne, ale najłagodniejsza dotyczy domowego budżetu, a nie gospodarki, i to ona najlepiej pokazuje, że pesymizm ma charakter głównie ogólny, a nie osobisty.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Co oznacza ujemny wskaźnik ufności konsumenckiej?
- Ujemna wartość oznacza, że w badaniu przeważają odpowiedzi pesymistyczne nad optymistycznymi. W Polsce tak bywa niemal zawsze: od stycznia 2010 roku BWUK był poniżej zera w 168 z 203 miesięcy, więc ważniejszy od znaku jest kierunek zmian.
- Czym różni się BWUK od WWUK?
- BWUK opisuje oceny tu i teraz: to średnia sald z pytań o finanse gospodarstwa domowego i sytuację gospodarczą kraju oraz o obecne ważne zakupy. WWUK opiera się wyłącznie na oczekiwaniach na kolejne 12 miesięcy, w tym dotyczących bezrobocia i oszczędzania.
- Czy słabe nastroje konsumentów oznaczają spadek wydatków?
- Z samego badania nie da się tego wywnioskować. Ankieta GUS mierzy opinie, a faktyczne zakupy zależą też od dochodów, cen i kredytu. Wskaźniki nastrojów często zmieniają się szybciej niż wydatki gospodarstw.
- Dlaczego plany zakupu mieszkania prawie się nie zmieniają?
- Pytanie o zakup lub budowę domu albo mieszkania w ciągu 12 miesięcy dotyczy niewielkiej części gospodarstw, więc saldo jest mocno ujemne i zmienia się wolno. GUS zadaje je raz na kwartał, a ostatni odczyt pochodzi z października 2026 roku.
- Kiedy będzie kolejny odczyt nastrojów konsumentów?
- GUS publikuje wskaźniki co miesiąc, jeszcze w miesiącu badania, więc grudniowy odczyt pojawi się w grudniu 2026. Pytanie o plany zakupu mieszkania wróci w styczniu 2027 roku, bo zadawane jest w styczniu, kwietniu, lipcu i październiku.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Najpierw policz, potem podpisz. Finwire ma do tego narzędzia.
- Decyzjomat Hipoteczny - czy brać kredyt, w którym banku, jak poprawić warunki
- Decyzjomat Nadpłata - nadpłacać kredyt czy inwestować w ETF, IKE, IKZE
- Rankingi kont oszczędnościowych i lokat z aktualnymi stopami i promocjami