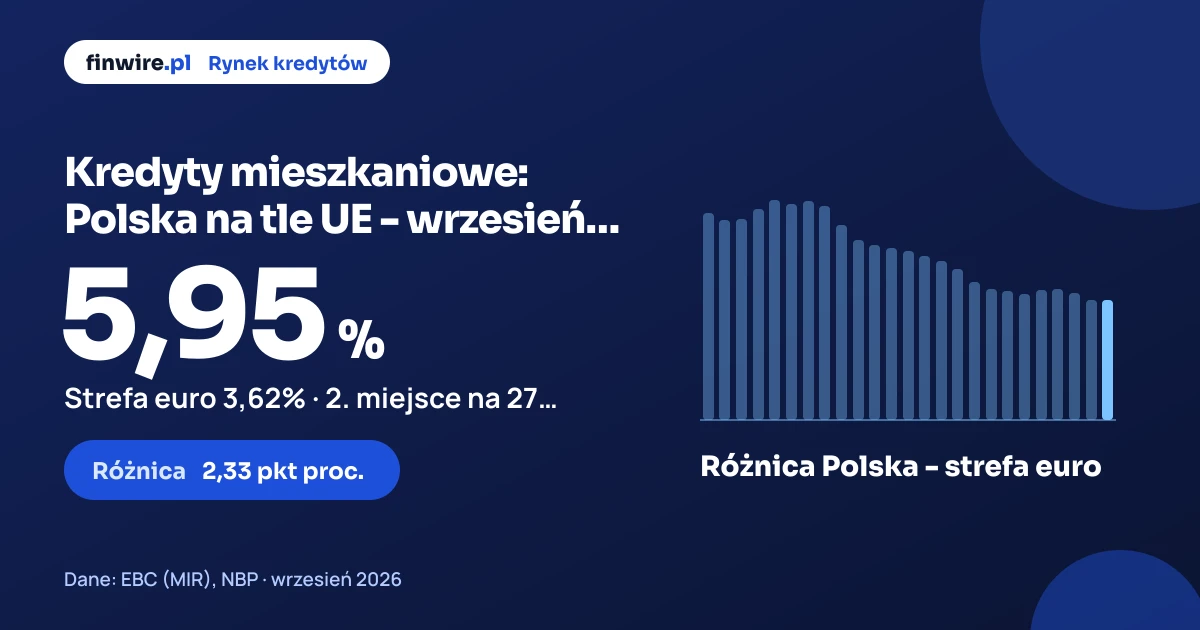
5,95% wyniosło we wrześniu 2026 średnie oprocentowanie nowych kredytów mieszkaniowych w Polsce, a 3,62% w strefie euro, według statystyki MIR Europejskiego Banku Centralnego. Różnica wynosi 2,33 pkt proc., a Polska zajmuje 2. miejsce od najdroższego wśród 27 krajów Unii Europejskiej z danymi za ten miesiąc.
Wrzesień 2026 to najświeższy miesiąc, za który EBC opublikował dane o nowych kredytach dla Polski i strefy euro. Najdroższy kredyt mieszkaniowy był na Węgrzech (6,90%), najtańszy na Malcie (1,94%). Pełne zestawienie krajów i zmiany od września 2025 pokazujemy niżej.
Ile kosztuje kredyt mieszkaniowy w Polsce na tle strefy euro?
5,95% wyniosło we wrześniu 2026 średnie oprocentowanie nowych kredytów mieszkaniowych w Polsce według statystyki MIR Europejskiego Banku Centralnego (dane zebrane przez NBP od banków). Miesiąc wcześniej było to 5,94%, więc oprocentowanie wzrosło o 0,01 pkt proc. Rok wcześniej, we wrześniu 2025, wynosiło 6,60%.
3,62% to średnia dla nowych kredytów mieszkaniowych w strefie euro w tym samym miesiącu. W strefie euro oprocentowanie wzrosło o 0,02 pkt proc. w ciągu miesiąca, a w ciągu roku wzrosło o 0,30 pkt proc. Różnica między Polską a strefą euro wynosi 2,33 pkt proc. na niekorzyść polskich kredytobiorców. Rok wcześniej różnica wynosiła 3,28 pkt proc., więc zmniejszyła się o 0,95 pkt proc.

W których krajach Unii kredyt mieszkaniowy jest najdroższy, a w których najtańszy?
27 krajów Unii Europejskiej z danymi w statystyce MIR za wrzesień 2026: Polska zajmuje 2. miejsce od najdroższego (wyższe średnie oprocentowanie nowych kredytów mieszkaniowych: 1 kraj, niższe: 25 krajów). Mediana dla tych krajów to 3,60%, czyli o 2,35 pkt proc. mniej niż w Polsce.
6,90% to najwyższe oprocentowanie we wrześniu 2026, zanotowane na Węgrzech. Kolejne miejsca zajmują Polska (5,95%) i Rumunia (5,61%). Najtańszy kredyt mieszkaniowy był na Malcie (1,94%), a dalej w Bułgarii (2,41%) i w Szwecji (2,83%). Rozpiętość między najdroższym a najtańszym krajem to 4,96 pkt proc.
| Miejsce | Kraj | Oprocentowanie wrzesień 2026 | Zmiana r/r |
|---|---|---|---|
| 1 | Węgry | 6,90% | -0,32 pkt proc. |
| 2 | Polska | 5,95% | -0,65 pkt proc. |
| 3 | Rumunia | 5,61% | -0,23 pkt proc. |
| 4 | Czechy | 5,05% | +0,44 pkt proc. |
| 5 | Łotwa | 4,56% | +0,65 pkt proc. |
| 6 | Estonia | 4,45% | +0,70 pkt proc. |
| 7 | Litwa | 4,33% | +0,67 pkt proc. |
| 8 | Niemcy | 4,09% | +0,35 pkt proc. |
| 9 | Dania | 3,99% | +0,43 pkt proc. |
| 10 | Holandia | 3,90% | +0,40 pkt proc. |
| 11 | Belgia | 3,76% | +0,40 pkt proc. |
| 12 | Słowacja | 3,74% | +0,21 pkt proc. |
| 13 | Austria | 3,64% | +0,26 pkt proc. |
| 14 | Włochy | 3,60% | +0,32 pkt proc. |
| 15 | Luksemburg | 3,55% | +0,26 pkt proc. |
| 16 | Irlandia | 3,44% | -0,11 pkt proc. |
| 17 | Finlandia | 3,39% | +0,61 pkt proc. |
| 18 | Cypr | 3,26% | +0,23 pkt proc. |
| 19 | Słowenia | 3,25% | +0,42 pkt proc. |
| 20 | Grecja | 3,24% | -0,31 pkt proc. |
| 21 | Francja | 3,19% | +0,20 pkt proc. |
| 22 | Portugalia | 3,06% | +0,20 pkt proc. |
| 23 | Hiszpania | 2,99% | +0,33 pkt proc. |
| 24 | Chorwacja | 2,94% | -0,06 pkt proc. |
| 25 | Szwecja | 2,83% | +0,03 pkt proc. |
| 26 | Bułgaria | 2,41% | zmiana waluty |
| 27 | Malta | 1,94% | +0,05 pkt proc. |
6 krajów z zestawienia (Czechy, Dania, Polska, Rumunia, Szwecja, Węgry) raportują kredyty w walucie krajowej, więc ich oprocentowanie zależy od stóp własnego banku centralnego, a nie od stóp EBC.
27 krajów na mapie, ranking z wyborem miesiąca i rodzaju kredytu oraz historię miesiąc po miesiącu pokazujemy na stronie oprocentowanie kredytów hipotecznych w Europie.
Jak zmieniała się różnica między Polską a strefą euro w ostatnim roku?
3,28 pkt proc. wyniosła największa różnica w ostatnich 13 miesiącach (wrzesień 2025), a 2,33 pkt proc. najmniejsza (wrzesień 2026). Tabela pokazuje średnie oprocentowanie nowych kredytów mieszkaniowych w Polsce i w strefie euro oraz różnicę w punktach procentowych.
| Miesiąc | Polska | Strefa euro | Różnica |
|---|---|---|---|
| wrzesień 2026 | 5,95% | 3,62% | 2,33 pkt proc. |
| sierpień 2026 | 5,94% | 3,60% | 2,34 pkt proc. |
| lipiec 2026 | 6,00% | 3,52% | 2,48 pkt proc. |
| czerwiec 2026 | 6,02% | 3,48% | 2,54 pkt proc. |
| maj 2026 | 5,97% | 3,45% | 2,52 pkt proc. |
| kwiecień 2026 | 5,88% | 3,43% | 2,45 pkt proc. |
| marzec 2026 | 5,85% | 3,35% | 2,50 pkt proc. |
| luty 2026 | 5,92% | 3,37% | 2,55 pkt proc. |
| styczeń 2026 | 6,04% | 3,36% | 2,68 pkt proc. |
| grudzień 2025 | 6,23% | 3,30% | 2,93 pkt proc. |
| listopad 2025 | 6,39% | 3,30% | 3,09 pkt proc. |
| październik 2025 | 6,49% | 3,30% | 3,19 pkt proc. |
| wrzesień 2025 | 6,60% | 3,32% | 3,28 pkt proc. |

Czy kredyt ze stopą zmienną i kredyt gotówkowy też są w Polsce droższe?
5,73% wyniosło we wrześniu 2026 oprocentowanie nowych kredytów mieszkaniowych w Polsce ze stopą zmienną albo stałą najwyżej przez rok, wobec 3,89% w strefie euro (różnica 1,84 pkt proc.). W tej kategorii Polska jest na 3. miejscu od najdroższego wśród 27 krajów UE. Oprocentowanie takiego kredytu w Polsce idzie za wskaźnikiem WIBOR albo jego następcą, wskaźnikiem POLSTR, więc najszybciej reaguje na decyzje RPP.
3,44% kosztował we wrześniu 2026 w strefie euro kredyt mieszkaniowy ze stopą stałą na ponad 10 lat (22 kraje UE z danymi). Dla Polski EBC nie publikuje tej kategorii: polskie kredyty ze stopą stałą mają ją ustaloną na kilka lat, po czym oprocentowanie jest ustalane na nowo. Najdroższy taki kredyt był w Estonii (8,36%), najtańszy w Bułgarii (2,53%).
9,91% wyniosło we wrześniu 2026 średnie oprocentowanie nowych kredytów konsumpcyjnych w Polsce, a 7,82% w strefie euro. Różnica jest mniejsza niż przy kredytach mieszkaniowych i wynosi 2,09 pkt proc. Oprocentowanie nominalne nie obejmuje prowizji ani ubezpieczeń, więc rzeczywisty koszt kredytu gotówkowego, mierzony RRSO, bywa wyraźnie wyższy.
Dlaczego kredyty w Polsce są droższe niż w strefie euro?
2,33 pkt proc. różnicy w średnim oprocentowaniu nowych kredytów mieszkaniowych wynika przede wszystkim z różnicy stóp procentowych banków centralnych. Polskie kredyty są oparte na wskaźnikach rynku złotego (WIBOR, a docelowo POLSTR), które idą za stopami NBP ustalanymi przez Radę Polityki Pieniężnej. Kredyty w strefie euro opierają się na EURIBOR i stopach EBC. Aktualną stopę referencyjną NBP i historię decyzji RPP pokazujemy na stronie stopy procentowe NBP.
22 kraje UE z osobną kategorią kredytów mieszkaniowych ze stopą stałą na ponad 10 lat w statystyce MIR za wrzesień 2026 pokazuje, że struktura rynku też ma znaczenie. W Polsce kredyty mają stopę zmienną albo stałą przez kilka lat, a średnia dla kraju miesza różne produkty i różne terminy ustalenia stopy. Marża banku, czyli to, ile bank dolicza do wskaźnika rynkowego, zależy od konkurencji, kosztu finansowania i ryzyka kredytowego. Jak zmienia się marża w Polsce, pokazuje wskaźnik rynku kredytów.
Co różnica oprocentowania oznacza dla raty kredytu?
2565 zł wynosiłaby miesięczna rata kredytu na 400 000 zł na 25 lat przy średnim polskim oprocentowaniu 5,95% (raty równe, bez prowizji i ubezpieczeń). Przy średniej dla strefy euro, 3,62%, rata wyniosłaby 2028 zł, czyli o 537 zł mniej miesięcznie. To ilustracja skali różnicy, nie oferta: kredytu w euro przy dochodach w złotych nie da się porównać wprost, bo dochodzi ryzyko kursowe, które pokazali frankowicze.
3 decyzje zależą od oprocentowania najbardziej: wybór stopy stałej lub zmiennej, refinansowanie i wysokość kredytu. Decyzjomat WIBOR czy stała stopa porównuje oba warianty, Decyzjomat refinansowanie liczy, czy zmiana banku się opłaca, a Decyzjomat hipoteczny ocenia, czy rata zmieści się w budżecie. Czy Twoja marża jest wyższa od średniej rynkowej, sprawdzisz w narzędziu czy przepłacam za kredyt.
Skąd pochodzą dane i jak je czytać?
27 krajów Unii Europejskiej i średnia dla całej strefy euro: dla tylu obszarów mamy dane ze statystyki MIR (MFI interest rate statistics) Europejskiego Banku Centralnego. To średnie oprocentowanie nowych umów w bankach, ważone ich wartością. Dane dla Polski zbiera NBP od banków i przekazuje do EBC. Ranking za dany miesiąc obejmuje tylko kraje, dla których EBC opublikował już dane.
1 miara obowiązuje dla wszystkich krajów: oprocentowanie nominalne w skali roku (AAR/NDER), a nie RRSO, więc nie obejmuje prowizji, ubezpieczeń ani innych opłat. Nowe umowy to umowy zawarte w danym miesiącu, łącznie z renegocjowanymi. Dla Polski porównanie dotyczy kredytów w złotych. Bułgaria do grudnia 2025 raportowała kredyty w walucie krajowej i takie dane pokazujemy dla tamtych miesięcy, a od przyjęcia euro dane w euro.
Gdzie sprawdzić koszt własnego kredytu?
6 narzędzi finwire.pl pozwala przełożyć średnie z rynku na Twój kredyt.
- Oprocentowanie kredytów hipotecznych w Europie - mapa i ranking krajów UE, Polska na tle strefy euro.
- Kalkulator kredytu hipotecznego - rata, odsetki i harmonogram spłaty.
- Kalkulator zdolności kredytowej - ile pożyczy bank przy Twoim dochodzie.
- Ranking kredytów hipotecznych - marże i RRSO ofert banków.
- Stopy procentowe NBP - aktualne stopy i decyzje RPP.
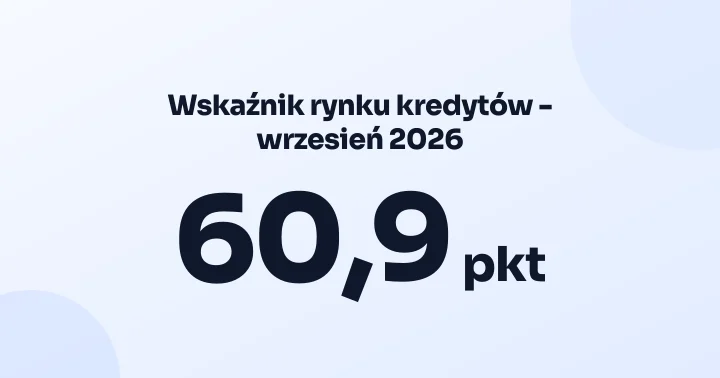
- Wskaźnik rynku kredytów - sprzedaż kredytów, marże banków i ankieta NBP w jednej liczbie.
Powiązane analizy
- Oprocentowanie najlepszych lokat za listopad 2026: 4,15%
- Nowe kredyty mieszkaniowe we wrześniu 2026: 11,5 mld zł
- Lagarde odchodzi z EBC 7 lutego 2027: kto zostanie prezesem i co zmieni dla stóp
- Kredyty mieszkaniowe wrzesień 2026: blisko 14 mld zł, +30,6% r/r - rok może zamknąć się powyżej 150 mld zł
- Wszystkie teksty z kategorii kredyty
Źródło danych
EBC, statystyka MIR - Polska, EBC, statystyka MIR - strefa euro, dane dla pozostałych krajów z tego samego zbioru MIR. Zestawienie i obliczenia: finwire.pl.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wynosi oprocentowanie kredytów hipotecznych w Polsce w porównaniu ze strefą euro?
- 5,95% w Polsce i 3,62% w strefie euro wyniosło we wrześniu 2026 średnie oprocentowanie nowych kredytów mieszkaniowych według EBC. Różnica to 2,33 pkt proc.
- Które miejsce w Unii zajmuje Polska pod względem kosztu kredytu mieszkaniowego?
- 2. miejsce od najdroższego wśród 27 krajów UE z danymi za wrzesień 2026. Najdroższy kredyt był na Węgrzech (6,90%), najtańszy na Malcie (1,94%).
- Czy oprocentowanie z danych EBC to RRSO?
- 5,95% to oprocentowanie nominalne, bez prowizji i ubezpieczeń. RRSO, czyli rzeczywista roczna stopa oprocentowania, uwzględnia wszystkie koszty kredytu i dla tego samego kredytu jest wyższe.
- Jak często EBC publikuje dane o oprocentowaniu kredytów?
- 12 razy w roku: statystyka MIR ukazuje się co miesiąc, z kilkutygodniowym opóźnieniem względem miesiąca, którego dotyczy. Dane za wrzesień 2026 to najświeższy miesiąc z kompletem danych dla Polski i strefy euro.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Trzy minuty z Decyzjomatem. Werdykt TAK, POCZEKAJ albo NIE.
- TAK, POCZEKAJ czy NIE - konkretny werdykt ze wskazaniem co zmienić, żeby bank się zgodził
- DSTI, LTV, stress test stopy - zgodnie z Rekomendacją S KNF
- Rankingi banków dopasowane do Twojej sytuacji - z aktualnymi marżami i ofertami