Przy dochodzie 7 000 zł netto, wydatkach 3 500 zł i dwóch osobach w gospodarstwie zdolność kredytowa wynosi dziś ok. 438 000 zł na 25 lat. Bank liczy ją przy stopie stresowej 8,41% (WIBOR 6M 3,98% z 13.11.2026 + typowa marża 1,93 pp + bufor 2,5 pp z Rekomendacji S KNF), a rata przy dzisiejszym oprocentowaniu 5,91% to 2 798 zł miesięcznie. Wpisz swoje dane - kalkulator pokaże kwotę i to, czy bank powie TAK.
zł
czynsz, media, jedzenie, transport, subskrypcje
zł
zł
os.
Limit karty kredytowej lub w koncie wpisz w inne zobowiązania jako 5% limitu (limit 10 000 zł = 500 zł).
Szacowana zdolność kredytowa329 692 złwyliczone przy stopie stresowej 8,41%
Szacowana rata miesięczna2 106 złWIBOR 6M 3.98% + marża 1,93% = 5.91%, 25 lat
Limit DSTI (Rekomendacja S KNF)40%dochód do przeciętnej krajowej 6 587 zł netto (GUS, maj 2026)
Metodologia zgodna z Rekomendacją S KNF - DSTI, LTV, bufor stopy 2,5 pp liczony wzorem KNF ze stopy referencyjnej NBP 3,75%. WIBOR z 2026-11-13 (źródło: GPW Benchmark). Koszty utrzymania wg wewnętrznego benchmarku finwire.pl (analogicznego do minimów socjalnych stosowanych przez banki, aktualizowanego na bieżąco). Marża 1,93% to typowa marża w Barometrze kredytu hipotecznego finwire, czyli mediana najniższych marż 4 kredytodawców ze zmienną stopą, odczyt z 14 listopada 2026. Próg DSTI 40/50% to przeciętne wynagrodzenie netto w kraju wg GUS (maj 2026) - Rekomendacja S odnosi go do regionu zamieszkania, kalkulator nie pyta o województwo.
Powyższe wyliczenia mają charakter orientacyjny i nie stanowią oferty kredytowej ani promesy. Rzeczywista zdolność kredytowa zależy od indywidualnej oceny scoringowej banku, historii kredytowej w BIK, formy zatrudnienia oraz aktualnych warunków rynkowych. Aby wyliczyć ratę konkretnego kredytu, skorzystaj z kalkulatora kredytu hipotecznego. Odwrotne pytanie - ile trzeba zarabiać na konkretną kwotę - liczy kalkulator wymaganego dochodu (DSTI 40% i 50%, singiel i para).
Zdolność kredytowa bank po banku
Ile pożyczą poszczególne banki?
Najwięcej, ok. 348 000 zł, pożyczy VeloBank, najmniej, ok. 329 000 zł, Bank Millennium. Różnica 19 000 zł wynika z oprocentowania, typu stopy i okresu oferty - dochód, wydatki i limity KNF liczymy dla każdego banku tak samo.
Rata w teście zdolności do 2 635 zł miesięcznie, okres 25 lat (test na najwyżej 25 lat).
Szacunek na podstawie parametrów oferty i Rekomendacji S, bank liczy własną metodą. Dla każdej oferty bierzemy jej oprocentowanie, typ stopy i maksymalny okres z feedu ofert banków (stan z 14.11.2026) i te same reguły KNF: limit DSTI, koszty utrzymania i bufor stopy (dla zmiennej 2,5 pp, dla stałej zależny od okresu stałej stopy wg wzoru KNF, a gdy feed nie podaje okresu - jak dla zmiennej). Banki nie publikują własnych współczynników zdolności, więc różnice między nimi wynikają tu tylko z oferty. Rzeczywista kwota zależy od scoringu, BIK, formy zatrudnienia i polityki banku. Linki do ofert są partnerskie.
Werdykt liczy się na bieżąco tym samym silnikiem co pełny Decyzjomat: DSTI, LTV, bufor KNF +2,5 pp i to, ile zostaje Ci po racie.
Wstępny werdyktPOCZEKAJ
DSTI 40% jest blisko limitu KNF 40% - bank policzy, ale warunki mogą być gorsze.
Rata miesięczna
2090 zł
równa, 25 lat, WIBOR 3M 3,89% + marża 1,93 pp
DSTI
40%
limit KNF 40% · z buforem +2,5 pp
LTV
80%
standard 80% · z ubezpieczeniem 90%
Po racie zostaje Ci
1217 zł
18% dochodu · próg komfortu 1317 zł (20%)
Po racie i kosztach życia zostaje 18% dochodu. Rata jest do udźwignięcia, ale wakacje, naprawa auta czy przerwa w pracy będą wymagały wcześniejszej poduszki.
Wstępny wynik. Bez pytania o formę umowy, staż, inne raty, limity kart, wiek i województwo - przyjęliśmy: umowa o pracę bezterminowa ze stażem 2+ lata, 35 lat, zero innych zobowiązań, koszty życia z benchmarku dla 1 osoby (3280 zł), próg DSTI wg średniej krajowej (GUS, średnia z 12 publikacji GUS (czerwiec 2025 - maj 2026)).
WIBOR 3M 3,89% z fixingu 13 listopada 2026 (GPW Benchmark) · marża 1,93 pp = typowa marża w Barometrze kredytu hipotecznego finwire, czyli mediana najniższych marż 4 kredytodawców ze zmienną stopą, odczyt z 14 listopada 2026.
Następny krok po wyliczeniu zdolności: komplet dokumentów do wniosku. Lista dokumentów do kredytu hipotecznego dobiera je do Twojego dochodu i celu kredytu, w etapach od wniosku do wypłaty.
Banki, które kredytują Twój pułap
Ranking dopasowany do Twojej zdolności - aktualne oprocentowanie, marża i warunki promocji.
🥇
Bank MillenniumBank Millennium - Kredyt hipoteczny
Kredyt hipoteczny 0% prowizji za udzielenie kredytu i wcześniejszą spłatę (RRSO 7,33%) oprocentowanie niższe nawet o 0,6 p.p w porównaniu z cennikiem, jeśli spełnisz dodatkowe warunki wakacje kredytowe raz w roku status wniosku śledzisz w aplikacji mobilnej, nawet jeśli nie masz u nas konta wsparcie specjalistów kredytowych na każdym etapie możliwości refinansowania kredytu hipotecznego
Kredyt hipoteczny 0 zł za wcześniejszą spłatę lub nadpłatę 0 zł prowizji Wkład własny już od 10% Kwota kredytu nawet do 2 000 000 zł Obniżki oprocentowania za wysokość wkładu własnego czy regularne wpływy na konto
Oferty partnerów. finwire.pl może otrzymać wynagrodzenie za pośrednictwo. Kolejność nie jest uwarunkowana opłatami. Zawsze sprawdź RRSO przed podpisaniem umowy.
Ankieta NBP · III kw. 2026
Czy banki luzują kryteria kredytów hipotecznych?
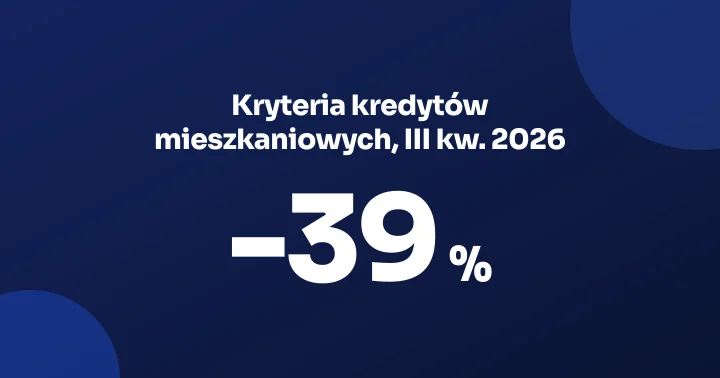
-39%
Nie, banki zaostrzają kryteria
procent netto dla kryteriów kredytów mieszkaniowych w III kw. 2026 (kwartał wcześniej +4%, rok wcześniej +6%). Wynik powyżej zera oznacza, że więcej banków łagodziło kryteria, niż je zaostrzało.
Popyt na kredyty mieszkaniowe, III kw. 2026-21%banki dostały mniej wniosków
Marże kredytów mieszkaniowych, III kw. 2026+19%więcej banków obniżało marże
Planowane kryteria, IV kw. 2026-2%banki nie planują wyraźnych zmian
Oczekiwany popyt na kredyty, IV kw. 2026-33%banki spodziewają się mniej wniosków
-7%IV/24
+4%I/25
+21%II/25
+6%III/25
+19%IV/25
+25%I/26
+4%II/26
-39%III/26
Kryteria kredytów mieszkaniowych w kolejnych kwartałach (procent netto: powyżej zera banki łagodzą kryteria, poniżej zera je zaostrzają).
Procent netto to odsetek banków, które łagodziły kryteria, minus odsetek banków, które je zaostrzały. Przy popycie od banków, które widziały więcej wniosków, odejmuje się te, które widziały mniej. Głos banku waży tyle, ile jego udział w rynku. Łagodniejsze kryteria nie zmieniają limitów z Rekomendacji S KNF, na przykład limitu raty wobec dochodu. Zmienia się tylko to, jak chętnie bank przyjmuje wnioski bliskie tych limitów. Źródło: NBP, ankieta do przewodniczących komitetów kredytowych (edycja IV kw. 2026, dane XLSX).
Średnia pensja netto w najlepiej zarabiającym województwie (ok. 7 942 zł) jest o 35% wyższa niż w najsłabiej zarabiającym (ok. 5 900 zł, GUS, średnia z 12 publikacji GUS (czerwiec 2025 - maj 2026)). Ceny mieszkań w stolicach regionów różnią się jeszcze mocniej, więc realny metraż do kupienia przy maksymalnej zdolności zależy od regionu bardziej niż sama pensja.
Zdolność kredytowa to maksymalna kwota kredytu, jaką bank jest gotów pożyczyć danemu klientowi. Jest to ocena możliwości terminowej spłaty zobowiązania wraz z odsetkami. Banki obliczają zdolność kredytową na podstawie dochodów, wydatków, historii kredytowej i wielu innych czynników. Każdy bank stosuje własne modele scoringowe, dlatego zdolność kredytowa może się różnić w zależności od instytucji.
Zdolność kredytowa to nie to samo co kwota, którą warto pożyczyć. Eksperci finansowi zalecają, aby rata kredytu nie przekraczała 30-40% dochodów netto gospodarstwa domowego, nawet jeśli bank jest gotów udzielić większego kredytu.
„Głos eksperta
(...) średni okres kredytowania utrzymał się na poziomie ok. 23 lat. Oznacza to, że wzrost finansowania wynika głównie z wyższej zdolności kredytowej i cen nieruchomości, a nie z wydłużania okresu spłaty. Jest to ważne z uwagi na ryzyko kredytowe
WRWaldemar Rogowskigłówny analityk Grupy BIK, Biuro Informacji Kredytowej Źródło: BANK.pl
Od czego zależy zdolność kredytowa?
Wysokość i źródło dochodów - banki najwyżej cenią umowę o pracę na czas nieokreślony. Działalność gospodarcza i umowy cywilnoprawne są akceptowane, ale często wymagają dłuższej historii dochodów (12-24 miesiące). Jakie zaświadczenia i zeznania podatkowe przygotować przy Twoim źródle dochodu, pokazuje lista dokumentów do kredytu hipotecznego.
Stałe zobowiązania - raty innych kredytów, limity na kartach kredytowych (nawet niewykorzystane), alimenty i inne stałe wydatki obniżają zdolność kredytową.
Historia kredytowa w BIK - terminowa spłata wcześniejszych zobowiązań podnosi scoring BIK i zdolność kredytową. Opóźnienia w spłatach mogą obniżyć zdolność na wiele lat.
Wiek kredytobiorcy - banki zazwyczaj wymagają, aby kredyt został spłacony przed ukończeniem 65.-70. roku życia. Im starszy kredytobiorca, tym krótszy maksymalny okres kredytowania i niższa zdolność.
Liczba osób na utrzymaniu - każda osoba w gospodarstwie domowym zwiększa minimalne koszty utrzymania uwzględniane przez bank, co obniża zdolność.
Wkład własny - większy wkład własny oznacza niższe LTV, co może poprawić warunki kredytu i pośrednio wpłynąć na zdolność.
„Głos eksperta
Z drugiej strony obniżki stóp wpływają bezpośrednio na zdolność kredytową, która w przypadku klientów detalicznych zwiększyła się o kilkanaście procent. Każde zmniejszenie poziomu stóp ma bezpośrednią korelację ze zwiększaniem się statystycznie zdolności kredytowej Polaków
Spłacaj istniejące zobowiązania - zamknij karty kredytowe, spłacaj raty pożyczek. Nawet niewykorzystany limit karty kredytowej obniża zdolność kredytową.
Wydłuż okres kredytowania do 25 lat - krótszy okres to wyższa rata i niższa zdolność. Dłuższy niż 25 lat zdolności już nie podnosi: bank liczy ją wtedy dla 25 lat (Rekomendacja S, rek. 7.2), a całkowity koszt kredytu rośnie.
Złóż wniosek ze współkredytobiorcą - dochody dwóch osób znacząco zwiększają zdolność kredytową.
Zwiększ wkład własny - im większa kwota wkładu własnego, tym mniejsza kwota kredytu potrzebna do zakupu nieruchomości.
Popraw historię kredytową - regularne i terminowe spłaty nawet małych zobowiązań budują pozytywną historię w BIK.
Najczęściej zadawane pytania o zdolność kredytową
Jak bank oblicza zdolność kredytową?
Dwa warunki naraz: suma wszystkich rat (nowej i obecnych, z limitami kart) nie może przekroczyć 40% albo 50% całego dochodu netto gospodarstwa (DSTI z Rekomendacji S KNF), a po zapłaceniu rat musi zostać co najmniej minimum kosztów utrzymania na każdą osobę. Maksymalna rata to niższa z tych dwóch kwot. Bank liczy ją przy stopie powiększonej o bufor na wzrost stóp i z niej wylicza maksymalną kwotę kredytu dla danego okresu spłaty.
Ile trzeba zarabiać, żeby dostać kredyt hipoteczny 500 000 zł?
7992 zł netto miesięcznie potrzebuje singiel, a 7992 zł netto łącznie para, żeby kredyt 500 000 zł na 25 lat przeszedł test zdolności. Bank sprawdza ratę 3996 zł przy stopie stresowej 8,41% (WIBOR 6M + marża + bufor 2,5 pp z Rekomendacji S), limit DSTI 40% lub 50% (próg 6587 zł netto, przeciętne wynagrodzenie wg GUS) i koszty utrzymania 1300 zł dla singla albo 2000 zł dla pary. Faktyczna rata przy 5,91% wynosi 3194 zł. Inne zobowiązania podnoszą wymagany dochód.
Czy każdy bank pożyczy mi tyle samo?
Nie. Dla singla z dochodem 6587 zł netto (przeciętne wynagrodzenie wg GUS) i bez innych rat szacunek z aktualnych ofert 4 banków wynosi od 329 000 zł (Bank Millennium) do 348 000 zł (VeloBank) na 25 lat. Limity DSTI i wzór bufora stopy z Rekomendacji S KNF są wspólne, ale każdy bank ma inne oprocentowanie i okres stałej stopy, a od nich zależy rata w teście zdolności. Bank liczy zdolność własną metodą, więc ostateczna kwota może być inna.
Jaki maksymalny udział raty w dochodzie akceptują banki?
40% dochodu netto przy dochodzie do przeciętnego wynagrodzenia w regionie zamieszkania i 50% przy wyższym dochodzie - to progi DSTI z Rekomendacji S KNF (rek. 9.3), przy których bank ma zwracać szczególną uwagę na wniosek. DSTI liczy wszystkie raty, nie tylko nową hipotekę. Bank może te progi przekroczyć, ale Rekomendacja S traktuje to jako świadomą akceptację wyższego ryzyka i każe uprzedzić o nim klienta.
Czy umowa o pracę na czas określony obniża zdolność kredytową?
Umowa o pracę na czas nieokreślony jest preferowana przez banki. Przy umowie terminowej zwykle wymagają co najmniej 12 miesięcy historii zatrudnienia oraz aby umowa obowiązywała jeszcze przez minimum 6-12 miesięcy po złożeniu wniosku. Dochody z działalności gospodarczej są akceptowane po 12-24 miesiącach prowadzenia firmy.
Czy karta kredytowa z niewykorzystanym limitem obniża zdolność?
500 zł miesięcznie dolicza model kalkulatora do zobowiązań za kartę z limitem 10 000 zł, nawet przy zerowym saldzie (5% limitu). Dla singla z dochodem 6587 zł netto (przeciętne wynagrodzenie wg GUS) to zdolność niższa o ok. 63 000 zł. Rekomendacja S KNF (rek. 8.1) każe bankom uwzględnić wszystkie zobowiązania kredytowe, ale nie podaje procentu dla limitów - każdy bank stosuje własny wskaźnik, a 5% to założenie naszego modelu. Przed wnioskiem o kredyt hipoteczny zamknij nieużywane karty.
Czy wspólny wniosek z partnerem zwiększa zdolność kredytową?
Wspólny wniosek zwykle zwiększa zdolność: przy dwóch kredytobiorcach banki sumują dochody i odejmują łączne koszty utrzymania, a próg rata/dochód liczą od sumy dochodów. Efektywnie dwoje kredytobiorców z dochodami po 5 000 zł netto ma zdolność zbliżoną do jednej osoby zarabiającej 10 000 zł netto, a często wyższą, bo koszty utrzymania dwóch osób nie rosną liniowo.
Jak szybko można poprawić zdolność kredytową?
Szybkie działania (1-2 miesiące): zamknięcie nieużywanych kart kredytowych, spłata drobnych pożyczek i limitów, rezygnacja z rat za elektronikę i AGD. Średnioterminowe (3-6 miesięcy): wykazanie stabilnych, dodatkowych dochodów (premie, dodatki), zmiana umowy zlecenie na umowę o pracę. Długoterminowe: budowanie pozytywnej historii BIK przez terminową spłatę małych zobowiązań.
Czy BIK ma wpływ na decyzję kredytową?
BIK (Biuro Informacji Kredytowej) jest jednym z kluczowych elementów oceny. Bank sprawdza historię spłaty wszystkich kredytów i pożyczek z ostatnich 5 lat. Nawet drobne opóźnienia powyżej 30 dni mogą obniżyć scoring na 2-3 lata. Negatywne wpisy powyżej 90 dni praktycznie blokują kredyt hipoteczny do czasu ich przedawnienia.
Wyniki kalkulatora mają charakter informacyjny i edukacyjny. Nie stanowią porady finansowej ani kredytowej w rozumieniu ustawy z dnia 5 sierpnia 2015 r. o doradztwie kredytowym. Ostateczne warunki kredytu, zdolność kredytową i ofertę ustala bank indywidualnie na podstawie złożonego wniosku.