W skrócie
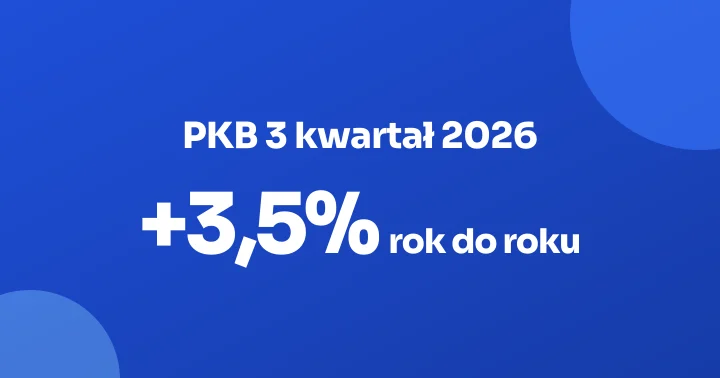
- 3,5% r/r wyniósł wzrost PKB w III kwartale 2026 wg wstępnych danych GUS, wobec 4,1% w II kwartale (po rewizji).
- Efekt bazy z III kwartału 2025 r. (wzrost 3,8% r/r) tłumaczy sporą część hamowania, a konsumpcja okazała się słabsza od oczekiwań.
- 2,5% to najnowsza prognoza MFW dla Polski na 2027 r., wobec 3,4% na 2026 r.
- Inflacja CPI 3,5% w październiku 2026 (GUS) oznacza, że realny zysk z obligacji COI 4,75% to ok. 1,25 pp przed podatkiem.
Polska gospodarka urosła w III kwartale 2026 r. o 3,5% rok do roku wg wstępnych danych GUS opisanych przez Business Insider Polska. To wyraźnie mniej niż 4,1% w II kwartale (po rewizji) i sygnał, że szczyt cyklu mamy już za sobą. Dla Twojego budżetu oznacza to głównie jedno: mniej przestrzeni na szybkie obniżki stóp i wolniejszy wzrost płac.
Ile wyniósł wzrost PKB w III kwartale 2026 i dlaczego wyhamował?
Wzrost PKB w III kwartale 2026 r. wyniósł 3,5% r/r wg wstępnych danych GUS. W II kwartale GUS po rewizji podał 4,1% r/r (wstępnie 3,8%), a w I kwartale 3,7%. Hamowanie wynika z wysokiej bazy statystycznej i słabszej od oczekiwań konsumpcji.
Business Insider Polska, opisując dane, wskazuje na połączenie niekorzystnego efektu bazy z nie aż tak wysoką konsumpcją. Efekt bazy działa tu mechanicznie: w III kwartale 2025 r. PKB rósł o 3,8% r/r (drugi szacunek GUS, bank.pl), więc porównujemy się z jednym z najmocniejszych kwartałów ostatnich lat. Do tego dochodzi budownictwo: ekonomiści mBanku w październiku 2026 r. ostrzegali, że słabsze dane z budowlanki mogą obniżyć dynamikę PKB w III kwartale, choć część strat powinna wrócić w IV kwartale (przegląd prognoz na analizy.pl).
Wg danych GUS spadek z 4,1% do 3,5% to 0,6 pp. Moim zdaniem nagłówki o gwałtownym hamowaniu są przesadzone. Gospodarka zwalnia, ale nie dusi się.
| Okres | Wzrost r/r | Uwagi |
|---|---|---|
| III kw. 2025 | 3,8% | drugi szacunek GUS, wysoka baza |
| I kw. 2026 | 3,7% | po rewizji, wcześniej 3,5% |
| II kw. 2026 | 4,1% | po rewizji, wcześniej 3,9%, wstępnie 3,8% |
| III kw. 2026 | 3,5% | wstępne dane GUS |

Czy spowolnienie PKB w 2026 roku jest zaskoczeniem dla ekonomistów?
Spowolnienie nie jest zaskoczeniem: raport EKF z czerwca 2026 r. zakładał średnio 3,5% wzrostu w 2026 r. i 3,0% w 2027 r. MFW prognozuje 3,4% na 2026 r. i 2,5% na 2027 r. Zaskoczeniem jest raczej struktura, czyli słabsza konsumpcja.
Prognozy rozjeżdżają się na 2027 r., bo część ekonomistów liczy na dalszy wpływ funduszy unijnych i wydatków zbrojeniowych, a część uważa, że ten impuls osłabnie. W przeglądzie z października 2026 r. średnia sześciu instytucji dla 2026 r. wynosiła około 3,68% (analizy.pl), więc 3,5% w trzecim kwartale mieści się w tym przedziale. Kontrast z narracją o gospodarce rozpędzonej kredytem jest jednak czytelny: jak opisywaliśmy w tekście o kredytach firmowych PKO BP, część wzrostu była napędzana pożyczkami, a ten silnik nie przyspiesza w nieskończoność.
Dane o rynku pracy też sugerują ostrożność. Stopa bezrobocia rejestrowanego we wrześniu 2026 r. wyniosła 5,8% (nasze zestawienie GUS), a zatrudnienie spada, choć płace rosną: przeciętne wynagrodzenie w sektorze przedsiębiorstw sięgnęło 9 525,05 zł po wyrównaniu sezonowym (wynagrodzenia, wrzesień 2026). Mniej etatów przy rosnących płacach to klasyczny przepis na ostrożniejszą konsumpcję.
Jak PKB 3,5% wpływa na decyzje RPP i stopy procentowe?
Stopa referencyjna NBP wynosi 3,75% (od 5 marca 2026, notowania stopy referencyjnej), a RPP na posiedzeniu zakończonym 4 listopada 2026 r. zostawiła ją bez zmian (decyzja RPP). Słabszy PKB nie otwiera drogi do obniżek, bo inflacja nadal jest wyraźnie powyżej celu 2,5%.
Inflacja CPI wyniosła w październiku 2026 r. 3,5% r/r (dane o inflacji w Polsce, szybki szacunek GUS), a listopadowa projekcja NBP podnosi przedział inflacji na 2027 r. do 3,1-5,3% (projekcja NBP). Wolniejszy wzrost przy podwyższonej inflacji to dla banku centralnego najgorszy układ.
WIBOR 3M wynosi 3,90% (12 listopada 2026, notowania WIBOR 3M), więc rynek nie wycenia szybkiego luzowania. Moim zdaniem scenariusz bazowy to stopy bez zmian do połowy 2027 r., a ryzyko leży raczej po stronie podwyżki niż obniżki, o czym pisaliśmy w analizie o powrocie podwyżki stóp na stół. Dane o PKB nie zmieniają tej oceny.

Skąd bierze się spowolnienie? Kontrariańska ocena: to powrót do normy
Wzrost 3,5% r/r to w historycznym ujęciu nadal dobry wynik: Polska rośnie szybciej niż strefa euro, a dochód na mieszkańca zbliża się do unijnej średniej (zobacz PKB per capita w krajach UE). Pytanie nie brzmi, czy gospodarka zwalnia, tylko czy ma z czego rosnąć dalej.
Wskaźniki publikujemy na bieżąco w zestawieniu wskaźników makroekonomicznych. Powszechna interpretacja głosi, że 3,5% to ostrzeżenie. Uważam, że to bardziej korekta po mocnym II kwartale (4,1% r/r). Prawdziwym ryzykiem nie jest PKB, tylko finanse publiczne: Morningstar DBRS obniżyła w listopadzie 2026 r. rating Polski do A- przy deficycie około 7% PKB (omówienie ratingu), a Rada Fiskalna ostrzega przed długiem powyżej 55% PKB (analiza). Państwo, które pożycza 7% PKB rocznie, nie ma dużego pola, by amortyzować wolniejszy wzrost wydatkami.
Liczby dla Twojego budżetu: nadpłata kredytu czy obligacje przy wolniejszym PKB
Przy saldzie kredytu 580 tys. zł oprocentowanym na 6,3% odsetki wynoszą około 36 540 zł rocznie, czyli ok. 3 045 zł miesięcznie. Nadpłata 85 tys. zł z oszczędności oszczędziłaby około 5 355 zł odsetek rocznie. To prosta kalkulacja, nie rekomendacja.
Porównanie z alternatywą: obligacje COI (czteroletnie, w pierwszym roku stały kupon, potem CPI plus marża) oferują 4,75% (listopad 2026, kalkulator obligacji), co po podatku Belki 19% daje 3,85%, czyli około 3 270 zł rocznie od 85 tys. zł. Różnica na korzyść nadpłaty to około 2 085 zł rocznie, ale kosztem płynności. Przy inflacji 3,5% realny zysk z COI przed podatkiem to 1,25 pp, a po podatku wychodzi bliski zeru.
Miesięczna nadwyżka 2 500 zł przeznaczona na nadpłatę skraca okres spłaty kredytu 580 tys. zł (przy oprocentowaniu 6,3% i 21 latach do końca) do około 10 lat i ogranicza odsetki o około 270 tys. zł. To przykład pokazujący mechanizm, nie rekomendacja. Wynik zależy od marży, WIBOR i Twojego bufora bezpieczeństwa.
Spowolnienie rynku pracy to argument za utrzymaniem rezerwy. Jeśli jedno z dwojga pracujących w gospodarstwie straci etat, rata 3 200 zł plus wydatki na dwoje dzieci szybko zużyją poduszkę. Policz własny wariant w Decyzjomacie Nadpłata, a jeśli planujesz zmianę kredytu, sprawdź także Decyzjomat Hipoteczny i aktualne marże w rankingu kredytów hipotecznych.
Co dalej z polską gospodarką po III kwartale 2026?
Kolejne punkty kontrolne to drugi szacunek GUS za III kwartał (z rozbiciem na konsumpcję i inwestycje) oraz dane za IV kwartał na początku 2027 r. Według MFW wzrost w 2027 r. ma spaść do 2,5%, więc dzisiejsze 3,5% może być górną granicą przedziału na najbliższe lata. RPP w tym czasie będzie ważyć PKB wobec inflacji, a w grudniu pojawią się nowe prognozy.
RPP zdecyduje o stopach po pełnej projekcji. Pozostałe analizy z tego obszaru znajdziesz w kategorii makroekonomia, a perspektywę inflacji i celu NBP rozwijamy w tekście o cel inflacyjny na 2027 r..
Jeśli drugi szacunek GUS potwierdzi słabą konsumpcję, a inflacja zejdzie poniżej 3%, dyskusja o obniżce stóp wróci wiosną 2027 r. Przy obecnych danych z rynku pracy nie stawiałbym jednak na szybki ruch.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wyniósł wzrost PKB w III kwartale 2026?
- 3,5% r/r wg wstępnych danych GUS opisanych przez Business Insider Polska. W II kwartale po rewizji było 4,1%, a w I kwartale 3,7%. Rozbicie na konsumpcję i inwestycje poda GUS w drugim szacunku.
- Dlaczego PKB zwolnił w III kwartale 2026?
- 0,6 pp to spadek względem II kwartału 2026. Główne przyczyny to efekt wysokiej bazy z III kwartału 2025 (3,8% r/r) oraz konsumpcja niższa od oczekiwań. Słabsze dane z budownictwa wskazywali też analitycy mBanku w październiku 2026 r.
- Czy RPP obniży stopy przez słabszy PKB?
- 3,75% wynosi stopa referencyjna po decyzji RPP z 4 listopada 2026 r., a inflacja CPI 3,5% (październik 2026) jest powyżej celu 2,5%. Obniżka w najbliższych miesiącach jest mało prawdopodobna, a projekcja NBP zwiększa ryzyko odwrotnego ruchu.
- Ile wyniesie wzrost PKB w 2027 roku?
- 2,5% to najnowsza prognoza MFW dla Polski na 2027 r., a raport EKF z czerwca 2026 r. wskazywał średnio 3,0%. Rozbieżność wynika z różnych założeń o funduszach unijnych i wydatkach zbrojeniowych.
- Czy przy spowolnieniu warto nadpłacać kredyt hipoteczny?
- 5 355 zł rocznie oszczędza nadpłata 85 tys. zł przy oprocentowaniu 6,3%, wobec ok. 3 270 zł z obligacji COI 4,75% po podatku Belki. Decyzja zależy też od rezerwy gotówkowej, zwłaszcza gdy rynek pracy słabnie.
- Jak spowolnienie PKB wpływa na wynagrodzenia?
- 9 525,05 zł wynosiło przeciętne wynagrodzenie w sektorze przedsiębiorstw we wrześniu 2026 r. po wyrównaniu sezonowym (GUS), ale zatrudnienie spada. Wolniejszy PKB zwykle oznacza niższą dynamikę płac, co ogranicza konsumpcję.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Najpierw policz, potem podpisz. Finwire ma do tego narzędzia.
- Decyzjomat Hipoteczny - czy brać kredyt, w którym banku, jak poprawić warunki
- Decyzjomat Nadpłata - nadpłacać kredyt czy inwestować w ETF, IKE, IKZE
- Rankingi kont oszczędnościowych i lokat z aktualnymi stopami i promocjami