W skrócie
- Minister rodziny ogłosił już urzędowo limity na 2027 rok dla IKE, IKZE i OIPE, w trzech osobnych obwieszczeniach z października i listopada 2026 roku.
- Kwoty wynikają ze wzoru z ustaw, czyli z prognozowanego przeciętnego wynagrodzenia, więc tempo wzrostu limitów hamuje razem z tempem prognozowanych płac.
- Ustawa o OIPE chroni limit przed spadkiem poniżej wartości z poprzedniego roku, a pomysły zmiany całego systemu, jak połączenie IKE z IKZE, pozostają na etapie propozycji.
- Limit tylko wyznacza sufit wpłat: miesięczna nadwyżka zwykle ogranicza oszczędzającego wcześniej niż przepisy.
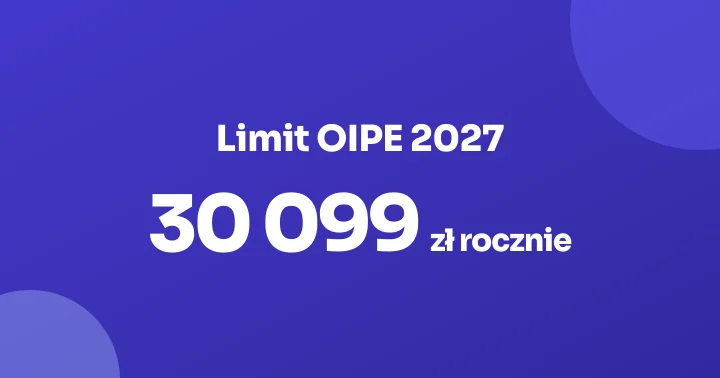
Limit wpłat na OIPE w 2027 roku wynosi 30 099 zł, a resort rodziny ogłosił go w Monitorze Polskim 17 listopada 2026 roku, jako ostatni z trzech limitów dla produktów emerytalnych na przyszły rok. Dla osoby, która z etatu odkłada około 2,5 tys. zł miesięcznie, oznacza to, że cały roczny pułap da się wypełnić bez sięgania po wcześniejsze oszczędności. Poniżej porządkujemy, co jest już urzędowe, skąd bierze się ta kwota, kogo dotyczy i czego nie rozstrzygają jeszcze żadne źródła.
Jakie limity wpłat na IKE, IKZE i OIPE obowiązują w 2027 roku?
Na 2027 rok minister rodziny, pracy i polityki społecznej ogłosił cztery wartości: limit IKE i OIPE wynoszą po 30 099 zł, limit IKZE 12 039,60 zł, a dla osób prowadzących działalność gospodarczą IKZE ma osobny, wyższy pułap 18 059,40 zł. Każdą z nich resort podał w obwieszczeniu opublikowanym w Monitorze Polskim.
| Produkt | Limit na 2027 r. | Obwieszczenie |
|---|---|---|
| IKZE | 12 039,60 zł | z 27 października 2026 r. |
| IKZE dla prowadzących działalność | 18 059,40 zł | to samo obwieszczenie co zwykłe IKZE |
| IKE | 30 099 zł | z 30 października 2026 r. |
| OIPE (subkonto w Polsce) | 30 099 zł | z 11 listopada 2026 r., M.P. 2026 poz. 1146, publikacja 17 listopada |
Daty obwieszczeń IKE i IKZE podajemy za zestawieniem w naszym tekście o limitach IKE i IKZE na 2027 rok. Numery pozycji Monitora Polskiego dla IKE i IKZE różnią się w wyszukanych źródłach, dlatego ich tu nie podajemy. Dla OIPE pełny tekst i numer poz. 1146 są dostępne pod adresem publikacji. Według obwieszczenia ministra rodziny z 11 listopada 2026 r. (M.P. 2026 poz. 1146), limit wpłat na subkonto OIPE w 2027 roku wynosi 30 099 zł. Bieżące zestawienie kwot z podstawą prawną prowadzimy na stronie Stawki i limity.

Skąd bierze się kwota i dlaczego limit rośnie coraz wolniej?
Limity wynikają z mnożnika, a nie z uznaniowej decyzji ministra: zgodnie z art. 12 ust. 1 ustawy z 7 lipca 2023 r. o OIPE roczne wpłaty na subkonto nie mogą przekroczyć trzykrotności przeciętnego prognozowanego miesięcznego wynagrodzenia w gospodarce narodowej. Przy prognozie 10 033 zł, jaką przyjęto na 2027 rok, daje to właśnie 30 099 zł.
IKZE liczy się analogicznie, tylko z mnożnikiem 1,2, a dla przedsiębiorców 1,8. Stąd 12 039,60 zł i 18 059,40 zł, co potwierdza proste mnożenie tej samej prognozy. Wszystkie cztery kwoty są więc zakotwiczone w jednej liczbie, a nie w czterech osobnych decyzjach.
To tłumaczy też kształt ostatnich lat. Według danych Komisji Nadzoru Finansowego (tabela limitów KNF) limit OIPE wynosił 21 312 zł w 2023 roku, 23 472 zł w 2024, 26 019 zł w 2025 i 28 260 zł w 2026. Wzrost roczny to kolejno około 10,1%, 10,9% i 8,6%, a na 2027 rok 6,5%. Nasze przeliczenie wskazuje, że limit na 2026 rok odpowiadał prognozie około 9 420 zł, więc prognoza płac na 2027 rośnie o te same 6,5%.
Popularna interpretacja brzmi: państwo z roku na rok hojniej pozwala oszczędzać. Naszym zdaniem to myląca narracja, bo nikt niczego nie postanowił, a sufit rośnie tylko dlatego, że rośnie prognozowana płaca. Wolniejszy wzrost oznacza wyłącznie, że spodziewane podwyżki płac w gospodarce są mniejsze niż dwa lata temu. Dla porównania inflacja CPI (indeks cen konsumpcyjnych) wynosi 3,5% (październik 2026, inflacja w Polsce), więc w ujęciu nominalnym sufit rośnie szybciej niż ceny, ale ta przewaga maleje.
Kogo dotyczą limity i czym różnią się IKE, IKZE i OIPE?
Limity dotyczą każdego, kto ma lub otworzy konto emerytalne: IKE (Indywidualne Konto Emerytalne, z wypłatą bez podatku od zysków kapitałowych po 60. roku życia), IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego, gdzie wpłaty odlicza się od podstawy PIT) oraz polskie subkonto OIPE, czyli ogólnoeuropejskiego indywidualnego produktu emerytalnego. Każdy produkt ma własny pułap wpłat w roku kalendarzowym.
IKE i OIPE mają w 2027 roku tę samą kwotę, ale według naszego opisu produktu na stronie OIPE są to osobne limity, a nie jeden wspólny. OIPE to europejska wersja IKE, z możliwością przenoszenia oszczędności między krajami Unii, o czym piszemy szerzej w porównaniu OKI, IKE, IKZE i OIPE.
IKZE zasługuje na osobną uwagę, bo jego atrakcyjność zależy od progu podatkowego. Odliczenie od podstawy opodatkowania daje zwrot proporcjonalny do stawki PIT, dlatego pełny limit przy stawce 32% to według naszych wyliczeń 3 852,67 zł zwrotu, a przy stawce 12% około 1 444,75 zł. Osoby prowadzące działalność mają wyższy limit, ale ich zwrot zależy od wybranej formy opodatkowania, bo przy podatku liniowym i ryczałcie odliczenie działa inaczej. Stawek 12% i 32% używamy tu tylko jako przykładu.

Ile miesięcznie trzeba odkładać, żeby wykorzystać limit?
Limit IKE lub OIPE w wysokości 30 099 zł rocznie przekłada się na 2 508,25 zł miesięcznie przy równych wpłatach przez dwanaście miesięcy, a limit IKZE 12 039,60 zł na 1 003,30 zł miesięcznie. Oba pułapy razem to 42 138,60 zł rocznie, czyli 3 511,55 zł miesięcznie.
Weźmy gospodarstwo, które ma 2 500 zł nadwyżki miesięcznie, a więc niemal dokładnie tyle, ile pochłania pełny limit IKE. Taka kwota nie wystarcza jednak na oba konta jednocześnie: zabrakłoby około 1 011 zł miesięcznie do pełnego IKE i IKZE. Jeśli ta rodzina ma jeszcze kredyt, pojawia się pytanie o kolejność, czyli nadpłatę, IKZE z natychmiastowym zwrotem z PIT albo IKE. Ten rachunek robi Decyzjomat OKI, IKE czy IKZE, a konkurencję z nadpłatą kredytu pokazuje Decyzjomat Nadpłata. Wpisanie własnych kwot da wynik dokładniejszy niż nasz przykład, bo zależy on od stawki PIT i oprocentowania kredytu.
Niewykorzystana część limitu nie przechodzi na kolejny rok, a w nowym roku pułap znów zaczyna się od zera. Pełne wpłaty jednorazowe są dozwolone, więc część osób przesuwa płatność IKZE na grudzień, kiedy zna już swój dochód podatkowy. Własne scenariusze pokazuje kalkulator IKE i IKZE.
Czego jeszcze nie wiadomo o limitach na 2027 rok?
Kwoty IKE, IKZE i OIPE na 2027 rok są ogłoszone, więc same limity są już rozstrzygnięte. Nie rozstrzygają jeszcze natomiast tego, jak zmieni się cały system oszczędzania na emeryturę, bo kilka pomysłów pozostaje na etapie propozycji, a niektórych komunikatów źródła w ogóle nie opisują.
Art. 12 ust. 2 ustawy o OIPE mówi, że gdy wyliczona kwota byłaby niższa od limitu ogłoszonego rok wcześniej, obowiązuje ten wcześniejszy, wyższy. Przy prognozowanym wzroście płac ta reguła nie jest dziś potrzebna, ale chroni przed scenariuszem spadku.
Grupa robocza przy Radzie Dialogu Społecznego proponuje połączenie IKE i IKZE w jedno konto IKE+, o czym piszemy w tekście o propozycji IKE+. To propozycja, a nie przepis, i źródła nie podają terminu jej ewentualnego wdrożenia.
OKI, czyli nowe konto z wolnością od podatku od zysków kapitałowych, ma ruszyć od 1 stycznia 2027 roku, jak opisujemy w zestawieniu PPK, IKE, IKZE i OKI. Jego limit nie jest częścią tych trzech obwieszczeń.
Nie mamy też w zebranych materiałach informacji o limicie dla pracowniczych programów emerytalnych (PPE) na 2027 rok ani o datach kolejnych komunikatów resortu w tej sprawie. Nie wypełniamy tej luki szacunkami.
Komentarz redakcji: sufit rośnie, ale ograniczeniem jest portfel
Limit IKE rośnie o 1 839 zł do 30 099 zł według obwieszczenia ministra rodziny z 30 października 2026 roku, a mimo to nasza ocena jest trzeźwa: dla większości oszczędzających sufit nie jest barierą. Z danych ZUS wynika, że najczęstsza emerytura mieści się w przedziale 3001-3400 zł, o czym piszemy w tekście o dominancie emerytur, więc różnica między tym, co system daje, a tym, co ludzie chcieliby mieć, jest realna. Przy płacy minimalnej 4950 zł brutto od stycznia 2027 roku, o której pisaliśmy w tekście o pracujących seniorach, wpłata 2 508,25 zł miesięcznie wymaga już dochodu dalece powyżej minimalnego.
Uważamy zatem, że głównym pytaniem na 2027 rok nie jest to, o ile urósł limit, tylko czy miesięczna nadwyżka w ogóle dociera do jakiegokolwiek konta. W tekście o wskaźniku 70% zarobków pokazaliśmy, że według przytoczonych tam danych dodatkowe oszczędności rzędu 1600 zł miesięcznie przy średniej płacy to realny rząd wielkości, nie 2,5 tys. zł. Pułap ustawowy jest więc dla większości czytelników sufitem teoretycznym, a nie planem.
Więcej analiz na ten temat zebraliśmy w dziale emerytury.
Ostatni, praktyczny test dla każdego, kto planuje 2027 rok: warto porównać własną miesięczną nadwyżkę z kwotami 1 003,30 zł i 2 508,25 zł. Jeśli jest niższa od pierwszej, kolejność wpłat ma większe znaczenie niż wysokość limitu, a jeśli wyższa od sumy 3 511,55 zł, warto sprawdzić, czy pozostałą część lepiej skierować na spłatę zobowiązań. Z kolei dorabianie do emerytury od 1 grudnia 2026 pokazuje, że progi zmieniają się kwartalnie, więc ten przegląd najlepiej powtórzyć po każdym kolejnym komunikacie resortu.
Źródła
- M.P. 2026 poz. 1146, obwieszczenie ministra rodziny w sprawie limitu wpłat na subkonto OIPE w 2027 roku
- Ustawa z 7 lipca 2023 r. o OIPE, art. 12
- Komisja Nadzoru Finansowego, limity wpłat na OIPE
- Limity na przyszły rok
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wynosi limit wpłat na OIPE w 2027 roku?
- Limit wynosi 30 099 zł rocznie, według obwieszczenia ministra rodziny z 11 listopada 2026 roku, opublikowanego 17 listopada jako M.P. 2026 poz. 1146. To o 1 839 zł więcej niż 28 260 zł w 2026 roku, czyli wzrost o 6,5%.
- Czy limit OIPE i limit IKE to ta sama pula wpłat?
- Kwoty są takie same, po 30 099 zł, ale według naszego opisu produktu to osobne limity dla osobnych kont. Szczegóły zasad danego produktu sprawdza się w umowie z instytucją prowadzącą konto i w ustawie o OIPE.
- Skąd resort wie, ile wyniesie limit na 2027 rok?
- Wynika on ze wzoru: trzykrotność prognozowanego przeciętnego miesięcznego wynagrodzenia w gospodarce, czyli 3 razy 10 033 zł. IKZE liczy się z mnożnikiem 1,2, a IKZE dla przedsiębiorców z mnożnikiem 1,8. Resort tylko ogłasza wynik w Monitorze Polskim.
- Czy niewykorzystany limit z 2026 roku można dopłacić w 2027?
- Niewykorzystana część limitu nie przechodzi na kolejny rok, więc wpłaty za 2026 rok trzeba zrealizować w 2026. W 2027 roku obowiązuje nowy, odrębny pułap, liczony od zera na początku stycznia.
- Ile miesięcznie trzeba wpłacać, żeby wypełnić limity IKE i IKZE?
- Pełne wykorzystanie obu kont wymaga około 3 511,55 zł miesięcznie, z czego 2 508,25 zł na IKE i 1 003,30 zł na IKZE, przy równych wpłatach przez dwanaście miesięcy. Wpłaty można też rozłożyć nierówno albo wpłacić jednorazowo.
- Czy limity na 2027 rok mogą jeszcze się zmienić?
- Obwieszczenia z 27 i 30 października oraz z 11 listopada 2026 roku są już opublikowane, więc kwoty są urzędowe. W zebranych źródłach nie ma informacji o planowanej korekcie, a zasada z art. 12 ust. 2 ustawy o OIPE chroni limit OIPE przed spadkiem poniżej poprzedniego roku.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Policz prognozowaną emeryturę i limity IKE/IKZE
- Kalkulator emerytury ZUS - prognoza świadczenia na podstawie zarobków i stażu
- IKE i IKZE - aktualne limity wpłat oraz realna korzyść podatkowa w trzecim filarze
- Decyzjomat Nadpłata - odkładać na emeryturę czy najpierw nadpłacić kredyt