W skrócie
- 3,1-5,3% inflacji w 2027 r. wskazuje projekcja NBP z 4 listopada 2026 r.
- 3,75% wynosi stopa referencyjna po posiedzeniu RPP zakończonym 4 listopada 2026 r. - bez zmian.
- Iwona Duda z RPP nazywa zarzuty wobec prezesa NBP chybionymi i pretekstowymi (Interia Biznes).
- +232 zł miesięcznie to wzrost raty kredytu 750 tys. zł na 25 lat przy podwyżce oprocentowania o 0,5 pp (nasz przykład).
Rada Polityki Pieniężnej (RPP) zostawiła 4 listopada 2026 r. stopę referencyjną na poziomie 3,75%, ale listopadowa projekcja Narodowego Banku Polskiego (NBP) podnosi przedział inflacji na 2027 r. do 3,1-5,3%. Do tego dochodzi spór o Trybunał Stanu dla prezesa NBP, w którym Iwona Duda z RPP mówi w rozmowie z Interią Biznes, że zarzuty są chybione.
Co powiedziała Iwona Duda o Trybunale Stanu dla prezesa NBP?
Iwona Duda, członkini RPP, oceniła w rozmowie z Interią Biznes, że zarzuty wobec prezesa NBP Adama Glapińskiego nie wytrzymują krytyki. Według niej sprawa służy raczej politycznemu naciskowi na bank centralny, a im mniej wokół niego zamieszania, tym lepiej dla wiarygodności polityki pieniężnej.
"Argumenty, które się pojawiły jako zarzuty, są chybione. Można nawet powiedzieć, że one są pretekstowe" - Iwona Duda, członkini RPP (Interia Biznes, listopad 2026)
Według projekcji NBP z 4 listopada 2026 r. inflacja w 2027 r. może sięgnąć 5,3%. Moim zdaniem największym problemem jest tu moment, a nie same zarzuty. Gdy projekcja NBP przesuwa ryzyko inflacji w górę, bank centralny nie powinien dzielić uwagi między politykę pieniężną a obronę własnej niezależności. Więcej o samej procedurze piszemy w analizie o odpowiedzi NBP przed komisją oraz w tekście o sondażu IBRiS w sprawie Trybunału Stanu.
| Data | Wydarzenie | Skutek |
|---|---|---|
| 4 listopada 2026 | Posiedzenie RPP i projekcja NBP | Stopa 3,75%, inflacja 2027 r. w przedziale 3,1-5,3% |

Dlaczego wraca temat podwyżek stóp procentowych?
Listopadowa projekcja NBP z 4 listopada 2026 r. wskazuje inflację CPI (indeks cen konsumpcyjnych) na 3,1-3,2% w 2026 r., 3,1-5,3% w 2027 r. i 1,4-4,4% w 2028 r., przy 50-proc. prawdopodobieństwie. To zmienia rachunek RPP, bo cel NBP to 2,5% z pasmem +/- 1 pp (punkt procentowy).
Projekcja zakłada brak przedłużenia programu osłonowego, co podbija inflację do około 4,5% w I i II kwartale 2027 r. Dokument uznaje politykę fiskalną za jedno z głównych zagrożeń dla celu inflacyjnego, co wpisuje się w ostrzeżenia Rady Fiskalnej opisane w tekście o finansach publicznych. Szczegóły liczb znajdziesz w naszym omówieniu projekcji NBP z listopada 2026.
Według serwisu finwire ING i Credit Agricole prognozują stopę 4%, a Citi Handlowy ostrzegał przed efektami drugiej rundy, czyli przeniesieniem szoku energetycznego na płace i ceny. Aktualne prognozy zebraliśmy na stronie prognoza stóp NBP. Nie ma tu jednak automatu: według komunikatu RPP z 4 listopada 2026 r. (nbp.pl) stopa referencyjna pozostaje na poziomie 3,75%, bez zapowiedzi ruchu.
Czy dzisiejsza inflacja uzasadnia podwyżkę?
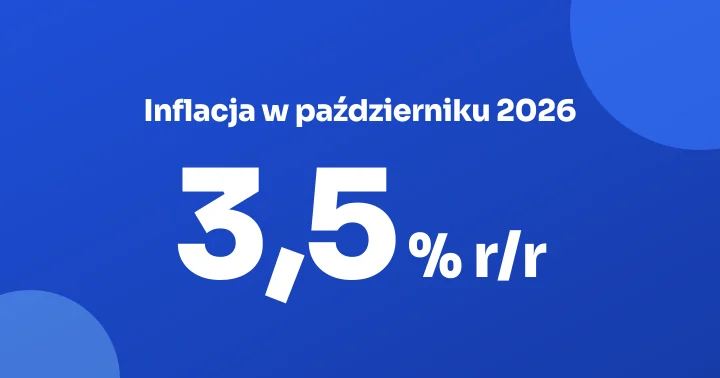
Szybki szacunek GUS (Główny Urząd Statystyczny) pokazał inflację CPI na poziomie 3,5% r/r w październiku 2026 r. W ujęciu miesięcznym ceny spadły o 0,4% (GUS).
To argument przeciwko pośpiechowi, i tu nie zgadzam się z nastrojami sugerującymi, że podwyżka jest przesądzona. Sam październikowy odczyt mieści się w paśmie celu, a pojedynczy odczyt miesięczny nie przesądza o trendzie. Prognoza dla inflacji bazowej (bez żywności i energii) za październik, według finwire, to 3,4% r/r w przedziale 2,9-3,9%, a oficjalne dane NBP mają się ukazać 16 listopada 2026 r. Wyjaśniamy to szerzej w tekście o inflacji w październiku 2026 oraz w poradniku co to jest inflacja.
Historyczna analogia: w 2021 r. RPP przez wiele miesięcy tłumaczyła, że inflacja jest przejściowa, po czym zaczęła podnosić stopy dopiero w październiku 2021 r. Dziś Rada ma świeżą lekcję i właśnie dlatego rośnie ryzyko, że zareaguje wcześniej, niż sugerują same bieżące dane.

Ile wzrośnie rata kredytu 750 tys. zł przy podwyżce stóp?
Przy kredycie 750 tys. zł na 25 lat, WIBOR 3M na poziomie 3,90% (notowania WIBOR 3M, 12 listopada 2026 r.) i założonej marży 2,0% (przykład, nie oferta) rata wynosi ok. 4 786 zł miesięcznie. Podwyżka oprocentowania o 0,5 pp podnosi ją do ok. 5 018 zł, czyli o 232 zł, a o 1 pp do ok. 5 253 zł.
WIBOR 6M wynosi 3,98% (12 listopada 2026 r., WIBOR 6M), a stopa referencyjna 3,75% (stopa referencyjna). Jeśli RPP podniesie stopy do 4% w nowym roku, o czym mówią ING i Credit Agricole, WIBOR zareaguje zwykle z wyprzedzeniem, więc różnica w racie pojawi się jeszcze przed samą decyzją.
Jeśli planujesz podpisać umowę w ciągu 6-12 miesięcy, wniosek jest praktyczny: bank policzy zdolność kredytową z buforem na wzrost stóp, więc 232 zł więcej raty oznacza niższą kwotę, którą dostaniesz. Przy dochodzie 14 tys. zł netto ta różnica to ok. 1,7% budżetu. Przeliczysz własny scenariusz w kalkulatorze raty, a werdykt dla swojej sytuacji sprawdzisz w Decyzjomacie Hipotecznym. Aktualne marże porównasz w rankingu kredytów hipotecznych.
Marża jest stała przez cały okres kredytu, zmienia się tylko WIBOR. Negocjuj marżę przed podpisaniem umowy i policz ratę przy stopach wyższych o 1 pp.
Co dalej z RPP i zarządem NBP?
Skład Rady zadecyduje o tym, czy wiosną będzie przewaga jastrzębi. Moim zdaniem najbardziej prawdopodobny scenariusz to utrzymanie 3,75% do przynajmniej pierwszego posiedzenia w 2027 r. i ewentualna podwyżka dopiero wtedy, gdy inflacja bazowa przestanie spadać. To ocena redakcji, nie rekomendacja inwestycyjna.
Tymczasem spór polityczny trwa, a im dłużej, tym mocniej obciąża wiarygodność NBP. Argument Dudy o niezależności ma sens, ale odpowiedzialność za zachowanie spokoju leży po obu stronach sporu. Więcej analiz o gospodarce znajdziesz w hubie kategorii makroekonomia.
Czy podwyżka w pierwszym kwartale 2027 r. jest realna? Zależy od jednego odczytu: jeśli inflacja bazowa w listopadzie nie spadnie poniżej 3%, argument za ruchem w górę stanie się dla RPP trudny do odrzucenia.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Czy RPP podniesie stopy procentowe na początku 2027 roku?
- 3,75% wynosi dziś stopa referencyjna, a ING i Credit Agricole prognozują 4% (według finwire). RPP nie zapowiedziała podwyżki w komunikacie z 4 listopada 2026 r. Decyzja zależy od inflacji bazowej i od tego, czy wygaśnie program osłonowy zakładany w projekcji NBP.
- Ile wynosi inflacja w Polsce w październiku 2026 roku?
- 3,5% r/r wyniosła inflacja CPI w październiku 2026 r. według szybkiego szacunku GUS. W ujęciu miesięcznym ceny spadły o 0,4%. Cel NBP to 2,5% z pasmem +/- 1 pp, więc odczyt mieści się w tym paśmie.
- Ile wzrośnie rata kredytu 750 tys. zł, jeśli stopy pójdą w górę o 0,5 pp?
- 232 zł miesięcznie więcej zapłacisz przy kredycie 750 tys. zł na 25 lat, jeśli oprocentowanie wzrośnie z 5,90% do 6,40% (założona marża 2,0% plus WIBOR 3M 3,90%). Rata wzrośnie wtedy z ok. 4 786 zł do ok. 5 018 zł.
- Co grozi prezesowi NBP w sprawie Trybunału Stanu?
- Konstytucja dopuszcza odpowiedzialność prezesa NBP przed Trybunałem Stanu, ale proces wymaga uchwały Sejmu.
- Czy lepiej wybrać stałą stopę, zanim stopy wzrosną?
- Stała stopa eliminuje ryzyko wzrostu raty w okresie jej obowiązywania, ale zwykle wiąże się z wyższą marżą na starcie. Oba warianty policzysz w Decyzjomacie Hipotecznym, a przy nadwyżce w budżecie sprawdzisz też Decyzjomat Nadpłata.
- Kiedy NBP opublikuje dane o inflacji bazowej za październik?
- 16 listopada 2026 r. to termin publikacji danych NBP o inflacji bazowej za październik. Prognoza finwire wskazuje 3,4% r/r w przedziale 2,9-3,9%, ale to prognoza, nie wynik. Pełne dane GUS za październik ukażą się w połowie listopada.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Sprawdź realny wpływ zmian WIBOR na Twój kredyt
- Symulacja rat przy wzroście lub spadku WIBOR o 1-5 pp - ile faktycznie zapłacisz
- Porównanie dwóch scenariuszy nadpłaty - stara stawka vs nowa po decyzji RPP
- Stress test zgodny z regułami KNF - czy przejdziesz przez bufor bezpieczeństwa