W skrócie
- Po prawie zerowym wrześniu fundusze inwestycyjne znów zebrały więcej nowych pieniędzy, niż oddały klientom, a główny wkład wniosły fundusze akcyjne (IZFiA, październik 2026).
- Wyższy napływ nie przełożył się na równie duży wzrost aktywów, bo w październiku część zysku zjadła niekorzystna zmiana wyceny portfeli.
- Dane IZFiA pokazują, dokąd płyną pieniądze, ale nie mówią, czy inwestorzy na tym zarabiają ani czy odbicie będzie trwałe.
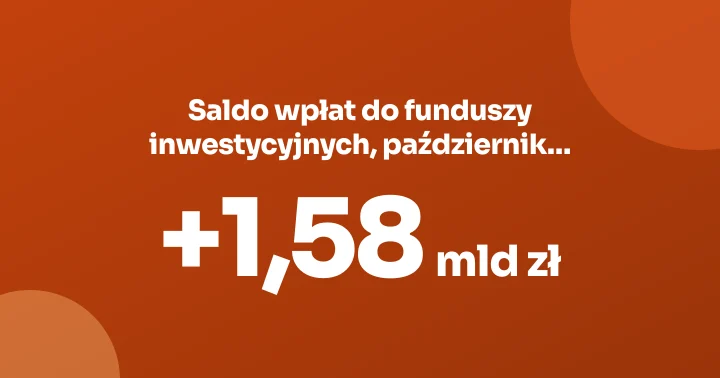
Fundusze inwestycyjne w Polsce odbiły w październiku 2026 r. po wyjątkowo słabym wrześniu. Według miesięcznego zestawienia IZFiA klienci wpłacili do nich o 1,58 mld zł więcej, niż wypłacili, podczas gdy miesiąc wcześniej nadwyżka sięgała ledwie 308 mln zł. Warto zrozumieć, skąd ten zwrot, bo mówi on więcej o nastrojach oszczędzających niż o samych funduszach.
Skąd odbicie napływów do funduszy po słabym wrześniu?
Odbicie w październiku 2026 r. wynika głównie z powrotu zainteresowania funduszami akcyjnymi i mieszanymi, przy jednoczesnym słabnięciu odpływu z funduszy dłużnych. Według Izby Zarządzających Funduszami i Aktywami (IZFiA) fundusze akcyjne zebrały netto 926 mln zł, a rok wcześniej cały rynek zanotował znacznie wyższe saldo, więc to odbicie, nie rekord.
IZFiA to izba branżowa towarzystw funduszy inwestycyjnych (TFI), czyli spółek zarządzających pieniędzmi klientów. Saldo wpłat i wypłat to różnica między tym, co klienci włożyli do funduszy, a tym, co z nich odebrali. Nie jest to więc zysk, tylko kierunek przepływu pieniędzy.
Co się zmieniło między wrześniem a październikiem? Przede wszystkim fundusze dłużne nadal tracą klientów, ale wolniej. Fundusze dłużne krótkoterminowe zanotowały w październiku odpływ 716 mln zł, wobec ponad miliarda miesiąc wcześniej. Jednocześnie fundusze akcyjne ponad dwukrotnie zwiększyły napływ. Moim zdaniem to właśnie zmiana proporcji, a nie nagły entuzjazm, tłumaczy większość różnicy między wrześniem a październikiem.
Jeden miesiąc w danych funduszy bywa bardzo kapryśny. Raport serwisu analizy.pl o wrześniu 2026 r. diagnozował, że 'maszynka się zacięła', czyli że wcześniejsze tempo sprzedaży wyraźnie wyhamowało. Październikowe dane to odpowiedź na tę diagnozę: wyhamowanie nie przerodziło się w odwrót.

Czy napływ na poziomie 1,58 mld zł to dużo na tle poprzednich miesięcy?
Napływ netto na poziomie 1,58 mld zł jest wyraźnie wyższy niż we wrześniu 2026 r., ale niższy niż w większości miesięcy lata i znacznie niższy niż w październiku 2025 r., gdy saldo wynosiło 6,04 mld zł. To przeciętny miesiąc na tle rekordowego roku, nie wybitny, i tak właśnie warto go czytać.
Punkt odniesienia dają raporty miesięczne analizy.pl. Według nich styczeń 2026 r. zamknął się saldem rzędu 8,5 mld zł, a lipiec około 5,9 mld zł, natomiast w marcu rynek zanotował odpływ netto liczony w miliardach złotych (źródła podają różne wartości, od około 6,2 do 6,7 mld zł na minusie). Na tym tle październik mieści się w środku stawki. Z 13 ostatnich miesięcy tylko jeden zakończył się odpływem netto, a od początku 2026 r. saldo wynosi 32,68 mld zł.
Taki rytm przypomina mi kilka wcześniejszych okresów, w których po serii bardzo mocnych miesięcy następowała korekta nastrojów, a potem spokojniejsze, ale nadal dodatnie saldo. Analogia nie jest dowodem, że tak będzie teraz. Pokazuje jedynie, że miesiąc z napływem rzędu półtora miliarda złotych nie musi oznaczać ani zwrotu trendu, ani jego końca.
Dlaczego aktywa funduszy urosły mniej niż wpłaty klientów?
Aktywa funduszy inwestycyjnych wzrosły w październiku 2026 r. o 785 mln zł, czyli o połowę mniej niż wyniosło saldo wpłat, ponieważ wycena portfeli i inne przesunięcia obniżyły ich wartość o 798 mln zł. W praktyce nowe pieniądze klientów zostały częściowo pochłonięte przez słabszy miesiąc na rynkach, na których fundusze inwestują.
To ważne rozróżnienie, bo w mediach o funduszach często myli się dwa zjawiska. Napływ netto mówi o decyzjach klientów. Zmiana aktywów to suma tych decyzji i wyników rynku. Gdy czytasz, że aktywa sięgnęły 491,9 mld zł, nie wiesz jeszcze, czy wzrost wziął się z nowych wpłat, czy z wyższych cen instrumentów. W październiku zadziałał głównie pierwszy czynnik, a drugi go osłabił.
IZFiA w swoim zestawieniu nie rozbija tej zmiany wyceny na poszczególne klasy aktywów, więc nie da się z samej notki powiedzieć, które fundusze straciły najbardziej. Nie ma też podstaw, by twierdzić, że klienci kupili na dołku albo na szczycie. To zgadywanie, a nie wniosek z danych.

Kogo dotyczy zmiana: akcje, dług krótkoterminowy i PPK?
Zmiana dotyczy trzech grup oszczędzających: osób inwestujących samodzielnie w fundusze akcyjne i mieszane, osób parkujących nadwyżki w funduszach dłużnych krótkoterminowych oraz uczestników Pracowniczych Planów Kapitałowych (PPK), czyli programu oszczędzania na emeryturę z wpłatami z pensji. Każda z tych grup zachowuje się inaczej i reaguje na inne bodźce.
Fundusze dłużne krótkoterminowe działają jak alternatywa dla lokaty: wycena waha się niewiele, a pieniądze można wycofać szybko. Ich odpływ może oznaczać, że część klientów przesuwa środki gdzie indziej, na przykład do obligacji detalicznych. Stawka obligacji rocznych ROR wynosi 4,00%, a trzyletnich TOS 4,40% (Ministerstwo Finansów, oferta z listopada 2026, kalkulator obligacji). To jednak hipoteza redakcji, a nie ustalony fakt: statystyki funduszy nie mówią, dokąd poszły wypłacone pieniądze.
PPK to osobna historia. Do funduszy PPK trafia 692 mln zł netto, a dopływ jest w dużej mierze automatyczny, bo wynika z miesięcznych składek naliczanych od wynagrodzeń, a nie z indywidualnych decyzji o zakupie. Dlatego ta grupa stabilizuje całe saldo rynku niezależnie od nastrojów. Szczegółowe dane programu opisaliśmy w tekście o aktywach PPK na koniec października. Kwota aktywów PPK z portalu PFR jest inna niż aktywa funduszy PPK w zestawieniu IZFiA, a źródła nie tłumaczą różnicy, więc porównywanie ich wprost byłoby nierzetelne. Zainteresowanym polecamy kalkulator PPK.
Jak czytać te dane, gdy masz co miesiąc 2 500 zł nadwyżki?
Dane IZFiA opisują zachowanie całego rynku, więc same nie mówią, co zrobić z Twoją nadwyżką. Jeśli odkładasz 2 500 zł miesięcznie, czyli 30 000 zł rocznie, to wobec 32,68 mld zł napływu od początku 2026 r. jesteś bardzo małym uczestnikiem rynku. Dla Ciebie ważniejsze od salda funduszy są trzy konkretne liczby: oprocentowanie Twojego kredytu, stopa wolna od ryzyka i Twój horyzont.
Stopy dają tu punkt odniesienia. WIBOR 3M wynosi 3,90% (notowania WIBOR 3M, 10.11.2026), a inflacja CPI rok do roku sięga 3,5% (GUS, październik 2026). Przy takich wartościach różnica między kosztem długu a realną stopą oszczędzania jest niewielka, więc intuicja typu 'wszyscy wpłacają, to i ja' nie zastąpi rachunku. Moim zdaniem napływ do funduszy jest słabym uzasadnieniem własnej decyzji, bo zbiorowy entuzjazm bywa najgłośniejszy tuż przed korektą.
To nie jest rekomendacja żadnego produktu. Jeśli chcesz sprawdzić, jak Twoja nadwyżka wygląda w zestawieniu z nadpłatą kredytu, policz to w Decyzjomacie nadpłaty albo przejrzyj ranking lokat. Szerszy przegląd miesięcznych przepływów znajdziesz w zbiorze danych o funduszach.
Czego nie wiadomo o październikowym odbiciu?
Źródła nie podają, kim byli październikowi nabywcy jednostek, czyli czy wpłacali nowi klienci, czy dotychczasowi przesuwali środki między funduszami. Saldo całego rynku nie rozróżnia tych sytuacji. Nie wiadomo też, ile z napływu pochodzi z funduszy dedykowanych, bo zestawienie IZFiA wskazuje tylko, że saldo funduszy dostępnych dla wszystkich wyniosło 1,51 mld zł.
Brakuje również informacji o przyczynie wrześniowego załamania. Raporty rynkowe opisują je jako wyhamowanie sprzedaży, ale nie wskazują jednej przyczyny, więc każda mocna teza o jego powodach pozostaje interpretacją. Podobnie nie ma w danych potwierdzenia, że październik rozpoczyna nowy trend. Dopiero kolejne miesiące pokażą, czy 1,58 mld zł to początek odbicia, czy jednorazowy wyskok.
Więcej analiz o oszczędzaniu i produktach finansowych znajdziesz w hubie kategorii finanse. W kontekście zmian na rynku usług finansowych przydatny bywa też nasz tekst o zmianie konta osobistego oraz o aferze EPEF i Saturn TFI, która przypomina, że nie każdy fundusz jest tak samo bezpieczny. Dane za listopad pojawią się w grudniu i to one rozstrzygną, czy odbicie było trwałe.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Co oznacza napływ netto do funduszy inwestycyjnych?
- Napływ netto oznacza, że klienci wpłacili do funduszy więcej, niż z nich wypłacili w danym miesiącu. To różnica między zakupem a umorzeniem jednostek, a nie zysk inwestorów. Dodatnie saldo mówi o kierunku przepływu pieniędzy, nie o wynikach funduszy.
- Dlaczego aktywa funduszy nie rosną tyle samo, co wpłaty?
- Aktywa zależą nie tylko od wpłat, ale także od wyceny instrumentów w portfelach. W październiku 2026 r. zmiana wyceny i inne przesunięcia obniżyły wartość aktywów o 798 mln zł, więc wzrost był mniejszy niż saldo wpłat. W miesiącach dobrych dla rynków działa to w drugą stronę.
- Czy wysoki napływ do funduszy oznacza, że warto do nich wpłacać?
- Napływ do funduszy nie jest sygnałem inwestycyjnym i nie mówi nic o przyszłych wynikach. Opisuje decyzje innych klientów, które bywają zmienne z miesiąca na miesiąc. Własna decyzja powinna wynikać z Twojego celu, horyzontu i tolerancji na wahania wartości.
- Skąd pochodzą dane o saldzie wpłat i wypłat do funduszy?
- Dane pochodzą z miesięcznego zestawienia Izby Zarządzających Funduszami i Aktywami (IZFiA), która zbiera informacje od towarzystw funduszy inwestycyjnych. Podobne zestawienia publikuje też serwis analizy.pl, ale metodologia i zakres mogą się różnić, więc wartości nie zawsze są identyczne.
- Dlaczego fundusze dłużne krótkoterminowe mają odpływ?
- Źródła nie podają jednej przyczyny odpływu z funduszy dłużnych krótkoterminowych, który w październiku 2026 r. wyniósł 716 mln zł. Możliwe wyjaśnienia, takie jak przesunięcie środków do innych produktów, to hipotezy, a nie ustalenia. Te fundusze często służą do parkowania gotówki, więc ich saldo bywa zmienne.
- Co się dzieje z pieniędzmi w PPK, gdy napływy do funduszy się zmieniają?
- Wpłaty do PPK wynikają z miesięcznych składek od wynagrodzeń, więc nie zależą od bieżących nastrojów na rynku funduszy. Dlatego grupa PPK stabilizuje saldo całego rynku. Zmieniać się może natomiast wartość zgromadzonych aktywów, zależnie od wyceny portfeli.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Policz prognozowaną emeryturę i limity IKE/IKZE
- Kalkulator emerytury ZUS - prognoza świadczenia na podstawie zarobków i stażu
- IKE i IKZE - aktualne limity wpłat oraz realna korzyść podatkowa w trzecim filarze
- Decyzjomat Nadpłata - odkładać na emeryturę czy najpierw nadpłacić kredyt