W skrócie
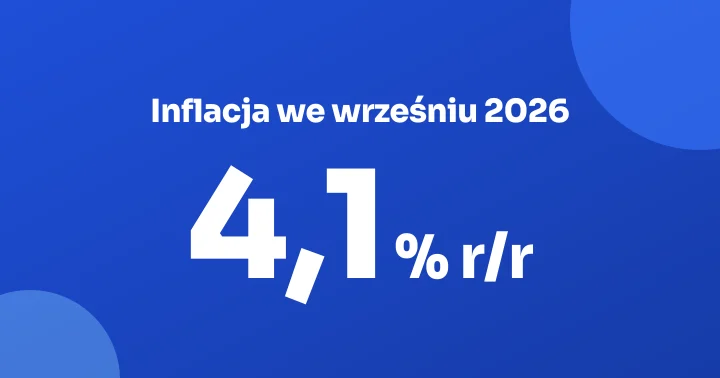
- 4,1% r/r wyniosła inflacja CPI we wrześniu 2026 (odczyt finalny GUS), wobec 3,4% miesiąc wcześniej.
- WIBOR 3M 3,88% (GPW Benchmark, 15.10.2026) daje ratę ok. 4 830 zł przy kredycie 750 tys. zł na 25 lat.
- Citi Handlowy ostrzega, że efekty drugiej rundy drożejącej energii uderzą najpierw w ceny producentów, a potem konsumentów.
- +25 do +50 pb podwyżki wyceniają Credit Agricole i ING Bank Śląski na przełomie 2026 i 2027 r.
- Adam Glapiński dopuścił listopadową podwyżkę, choć jej nie oczekuje (konferencja NBP, październik 2026).
WIBOR 3M (trzymiesięczna stopa, po której banki pożyczają sobie pieniądze - dziś 3,88% wg GPW Benchmark z 15 października 2026) przy marży 2,1% daje oprocentowanie ok. 6,0% i ratę 4 830 zł miesięcznie dla kredytu 750 tys. zł na 25 lat. Jeśli Rada Polityki Pieniężnej (RPP) zareaguje w listopadzie na inflację 4,1% (GUS, wrzesień 2026) podwyżką o 25 punktów bazowych (pb, gdzie 1 pb = 0,01 pkt proc.), Twoja rata urośnie o ok. 115 zł, a przy ruchu o 50 pb - o ponad 230 zł. Stan na październik 2026.
To nie jest scenariusz z pogranicza fantazji. Prezes Narodowego Banku Polskiego (NBP) Adam Glapiński, zapytany na konferencji po październikowym posiedzeniu RPP, czy Rada może podnieść stopy w listopadzie, odpowiedział wprost: "Tak, choć tego nie oczekuję" (konferencja NBP, październik 2026). A ekonomiści Citi Handlowego dolali oliwy do ognia, ostrzegając przed rozlewaniem się szoku energetycznego na resztę gospodarki.
Dlaczego ceny energii windują inflację do 4,1%?
Inflacja CPI (Consumer Price Index, indeks cen konsumpcyjnych) we wrześniu 2026 wyniosła 4,1% r/r w odczycie finalnym GUS - o 0,7 pkt proc. więcej niż w sierpniu (3,4%) i najwyżej od kilkunastu miesięcy. Głównym motorem był transport: same paliwa i smary dołożyły do wrześniowego wskaźnika aż 0,57 pkt proc., a ceny w kategorii transportu były o 17,9% wyższe niż rok wcześniej (GUS, wrzesień 2026).
Drugim źródłem presji okazały się koszty utrzymania mieszkania. Ceny nośników energii, wody, gazu i energii elektrycznej wzrosły o 0,8% m/m i o 5,1% r/r (GUS, wrzesień 2026). To oznacza, że dwie kategorie - paliwa i energia w domu - odpowiadają dziś za lwią część całego odczytu. Pisaliśmy o tym mechanizmie szerzej w analizie finalnych danych GUS.
Odczyt 4,1% jest wyraźnie powyżej górnej granicy pasma dopuszczalnych odchyleń od celu NBP, czyli 3,5% (cel to 2,5% +/- 1 pkt proc.). Przy stopie referencyjnej na poziomie 3,75% realna stopa procentowa stopniała niemal do zera. Dla banku centralnego to sygnał ostrzegawczy - a dla Ciebie, jeśli dopiero planujesz kredyt, zapowiedź twardszego stress testu zdolności kredytowej.
Co Citi Handlowy mówi o efektach drugiej rundy?
Według Piotra Kalisza, CFA, głównego ekonomisty Citi Handlowy (opinia dla PAP Biznes, 2026), ewentualne efekty drugiej rundy uwidocznią się najpierw w cenach producentów (PPI, indeks cen produkcji sprzedanej przemysłu), a dopiero w dalszym horyzoncie w cenach konsumentów. Bank prognozuje, że inflacja CPI utrzyma się w okolicach 4% na koniec 2026 r.
Efekty drugiej rundy to przenoszenie wyższych kosztów energii i paliw na ceny pozostałych towarów i usług - i właśnie przed nimi ostrzegają ekonomiści Citi Handlowego. Mechanizm jest prosty i dlatego groźny. Im dłużej firmy płacą więcej za prąd, gaz i transport, tym większa pokusa, by przerzucić te koszty na klienta. Od lutego 2026 r., od wybuchu kryzysu paliwowego, ceny na stacjach wzrosły o ponad 35%, podbijając CPI o blisko 2 pkt proc. (szacunki Citi za PAP Biznes). Pozostałe ok. 40% efektów drugiej rundy ma się ujawnić w cenach żywności, pozostałych towarów konsumpcyjnych i - w najmniejszym stopniu - usług.
Jednorazowy skok cen paliw RPP może przeczekać, bo wygaśnie sam. Powiem wprost: to jest dokładnie ten scenariusz, którego bank centralny boi się najbardziej. Ale jeśli szok okopie się w oczekiwaniach inflacyjnych i w cennikach usług, walka z inflacją robi się długa i kosztowna. To samo zjawisko opisywaliśmy przy okazji danych o udziale energii w koszyku CPI.
"W Polsce wciąż nie widać efektów drugiej rundy - szok energetyczny nie rozlewa się na inne ceny, a wzrost inflacji generują w zasadzie wyłącznie drożejące paliwa." - Adam Glapiński, prezes NBP (konferencja NBP, 8 października 2026)
Czy RPP podniesie stopy w listopadzie 2026?
RPP utrzymała stopę referencyjną na 3,75% na posiedzeniu 7 października 2026 r. - i to jest punkt wyjścia do listopadowej dyskusji. Listopadowe posiedzenie jest jednak wyjątkowe, bo Rada pozna wtedy nową projekcję inflacji i PKB (produkt krajowy brutto) przygotowaną przez analityków NBP. To właśnie ta projekcja, a nie bieżące nagłówki, bywa realnym wyzwalaczem decyzji.
Adam Glapiński studził emocje, ale furtki nie zamknął. Na pytanie, czy Rada mogłaby podnieść stopy, gdyby nowa projekcja okazała się niepokojąca, odpowiedział: "Tak, choć tego nie oczekuję" (konferencja NBP, październik 2026). Prezes NBP uzależnił reakcję od tego, czy drożejące paliwa zaczną faktycznie przekładać się na inne ceny w gospodarce - czyli dokładnie od efektu, przed którym ostrzega Citi.
Listopad jako najbliższe realne okno na pierwszą podwyżkę wskazuje Piotr Bartkiewicz, ekonomista mBanku (komentarz z 2026 r.) - choć sam mBank zakłada, że w IV kw. 2026 CPI zacznie się stabilizować w okolicach 3,5% r/r, m.in. dzięki ponownemu uruchomieniu rządowego programu CPN (Ceny Paliwa Niżej, mechanizm obniżający ceny na stacjach). Moim zdaniem rynek słusznie traktuje listopad nerwowo. Formalnie nikt podwyżki nie zapowiada, ale zbiegły się trzy rzeczy naraz: inflacja ponad pasmem, jastrzębia retoryka prezesa i świeża projekcja na stole.

Którzy ekonomiści obstawiają podwyżkę stóp?
Podział wśród banków jest dziś realny: od "bez zmian do końca roku" po "prewencyjna podwyżka o 50 pb". Prognozy rozciągają się od stabilizacji na 3,75% (mBank, PKO BP) po wzrost w stronę 4,25% (ING Bank Śląski) na przełomie 2026 i 2027 r. Rozpiętość prognoz pokazuje, jak niepewny jest moment w cyklu. Zebraliśmy aktualne scenariusze największych ośrodków analitycznych.
| Ośrodek | Ruch | Poziom docelowy | Termin |
|---|---|---|---|
| Credit Agricole | +25 pb | 4,00% | IV kw. 2026 |
| ING Bank Śląski | +50 pb (prewencyjnie) | ok. 4,25% | I kw. 2027 |
| mBank | bez zmian | 3,75% | do końca 2026 |
| PKO BP | bez zmian | 3,75% | do końca 2026 |
| Citi Handlowy | uwaga na efekty II rundy | CPI ~4% na koniec 2026 | horyzont 2026/2027 |
ING Bank Śląski idzie najdalej - zakłada prewencyjne podnoszenie stopy referencyjnej w stronę 4,25% już od I kw. 2027 r. Credit Agricole widzi jeden ruch o 25 pb do 4,00% jeszcze w tym roku. Po drugiej stronie stoją mBank i PKO BP, które zakładają stabilizację na 3,75% do końca 2026 r. Szerzej scenariusz podwyżek rozpisaliśmy w analizie prognoz ING i Credit Agricole. Sam WIBOR 3M już to przeczuwa - w ostatnich 12 miesiącach wahał się w przedziale 3,76%-4,53% (GPW Benchmark), a dziś siedzi w dolnej części tego zakresu.
Wpływ na ratę kredytu 750 tys. zł
4 830 zł miesięcznie - tyle wynosi dziś rata kredytu 750 tys. zł na 25 lat przy WIBOR 3M 3,88% i marży 2,1% (oprocentowanie ok. 6,0%, raty równe). To Twój punkt odniesienia, jeśli planujesz podpisać umowę w ciągu najbliższego pół roku. Przeanalizowaliśmy dwa scenariusze podwyżek, które dziś wyceniają banki.
Przy podwyżce o 25 pb (scenariusz Credit Agricole), gdy WIBOR dogoni wyższą stopę referencyjną, oprocentowanie rośnie do ok. 6,25%, a rata do ok. 4 950 zł - czyli o 115 zł więcej miesięcznie, 1 380 zł rocznie. Przy ruchu o 50 pb (scenariusz ING) oprocentowanie sięga ok. 6,5%, a rata ok. 5 065 zł - o ponad 230 zł więcej co miesiąc i blisko 2 800 zł w skali roku. Przez 25 lat kredytu różnica liczy się już w dziesiątkach tysięcy złotych.
Dla Ciebie, jako osoby planującej kredyt z 200 tys. zł wkładu i obawą o odmowę banku, kluczowa jest druga konsekwencja: bank liczy zdolność kredytową z buforem na wzrost stóp. Jastrzębia retoryka RPP oznacza, że ten bufor może się powiększyć, a maksymalna dostępna kwota kredytu - skurczyć. Zanim podpiszesz, policz własną sytuację w kalkulatorze raty, sprawdź margines w kalkulatorze zdolności kredytowej i porównaj aktualne marże w rankingu kredytów hipotecznych. Werdykt "brać teraz czy czekać" sprawdzisz w Decyzjomacie Hipotecznym, a jeśli wciąż ważysz zakup kontra wynajem - w Decyzjomacie Kupno-Wynajem.
Co dalej - na co patrzeć do listopada?
Jeśli październikowy odczyt CPN zadziała i ceny paliw spadną, argument za podwyżką osłabnie, a WIBOR może zostać blisko dzisiejszych 3,88%. Jeśli jednak nowa projekcja NBP pokaże inflację uporczywie powyżej celu w 2027 r., a dane o cenach producentów potwierdzą tezę Citi o efektach drugiej rundy, listopadowa podwyżka przestanie być tylko hipotezą prezesa Glapińskiego.
Najbliższe tygodnie rozstrzygną więcej niż cały poprzedni kwartał. Kontekst całego cyklu opisujemy na bieżąco w relacji z październikowej decyzji RPP, a więcej analiz znajdziesz w kategorii makroekonomia.
Jedno pytanie warto zadać sobie już teraz: czy Twój domowy budżet uniesie ratę wyższą o 230 zł, gdyby RPP jednak zdecydowała się na mocniejszy ruch? Jeśli odpowiedź brzmi "z trudem", to sygnał, by negocjować niższą marżę albo zostawić sobie większy zapas gotówki przed podpisaniem umowy.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Czy w listopadzie 2026 wzrośnie rata mojego kredytu?
- 0 zł zmiany na dziś - RPP utrzymała stopę referencyjną na 3,75% (7 października 2026). Rata wzrośnie dopiero, gdy Rada podniesie stopy, a WIBOR 3M (obecnie 3,88%, GPW Benchmark) pójdzie w górę. Przy podwyżce o 25 pb rata kredytu 750 tys. zł na 25 lat rośnie o ok. 115 zł miesięcznie.
- Ile wynosi rata kredytu 750 tys. zł przy obecnym WIBOR?
- 4 830 zł miesięcznie wynosi rata kredytu 750 tys. zł na 25 lat przy WIBOR 3M 3,88% i marży 2,1% (oprocentowanie ok. 6,0%, raty równe). To wyliczenie redakcyjne na stan z 15 października 2026 r.; konkretna oferta zależy od marży banku i Twojej zdolności kredytowej.
- Co to są efekty drugiej rundy, przed którymi ostrzega Citi?
- Efekty drugiej rundy to przenoszenie wyższych kosztów energii i paliw na ceny pozostałych towarów i usług. Według Citi Handlowy ujawniają się najpierw w cenach producentów (PPI), potem konsumentów. Ok. 40% z nich ma dotyczyć żywności i towarów konsumpcyjnych, najmniej usług.
- Dlaczego drogie paliwo podbija inflację, skoro to tylko jeden składnik koszyka?
- 0,57 pkt proc. - tyle do wrześniowego CPI dodały same paliwa (GUS, wrzesień 2026), a transport zdrożał o 17,9% r/r. Paliwo wpływa też pośrednio na ceny transportu towarów, co podnosi koszty w całej gospodarce. Od lutego 2026 ceny na stacjach wzrosły o ponad 35%.
- Co oznacza podwyżka o 50 pb dla kredytu 750 tys. zł?
- 230 zł miesięcznie więcej - tyle dołoży podwyżka o 50 pb przy kredycie 750 tys. zł na 25 lat, gdy oprocentowanie wzrośnie z ok. 6,0% do ok. 6,5%. W skali roku to blisko 2 800 zł. Taki scenariusz na I kw. 2027 r. wskazuje ING Bank Śląski.
- Kiedy RPP pozna nową projekcję inflacji?
- Listopad 2026 - to posiedzenie RPP, na którym Rada zapozna się z nową projekcją inflacji i PKB przygotowaną przez NBP. Prezes Adam Glapiński wskazał tę projekcję jako warunek ewentualnej reakcji na stopach, dopuszczając podwyżkę, choć jej nie oczekuje.
- Brać kredyt teraz czy czekać na decyzję RPP?
- Dwa czynniki decydują: ryzyko wzrostu WIBOR i Twój bufor w budżecie. Przy stopie 3,75% rata jest niższa niż po ewentualnej podwyżce, ale banki już liczą zdolność z zapasem na wyższe stopy. Policz własny scenariusz w Decyzjomacie Hipotecznym i porównaj marże w rankingu kredytów hipotecznych.

Sprawdź realny wpływ zmian WIBOR na Twój kredyt
- Symulacja rat przy wzroście lub spadku WIBOR o 1-5 pp - ile faktycznie zapłacisz
- Porównanie dwóch scenariuszy nadpłaty - stara stawka vs nowa po decyzji RPP
- Stress test zgodny z regułami KNF - czy przejdziesz przez bufor bezpieczeństwa