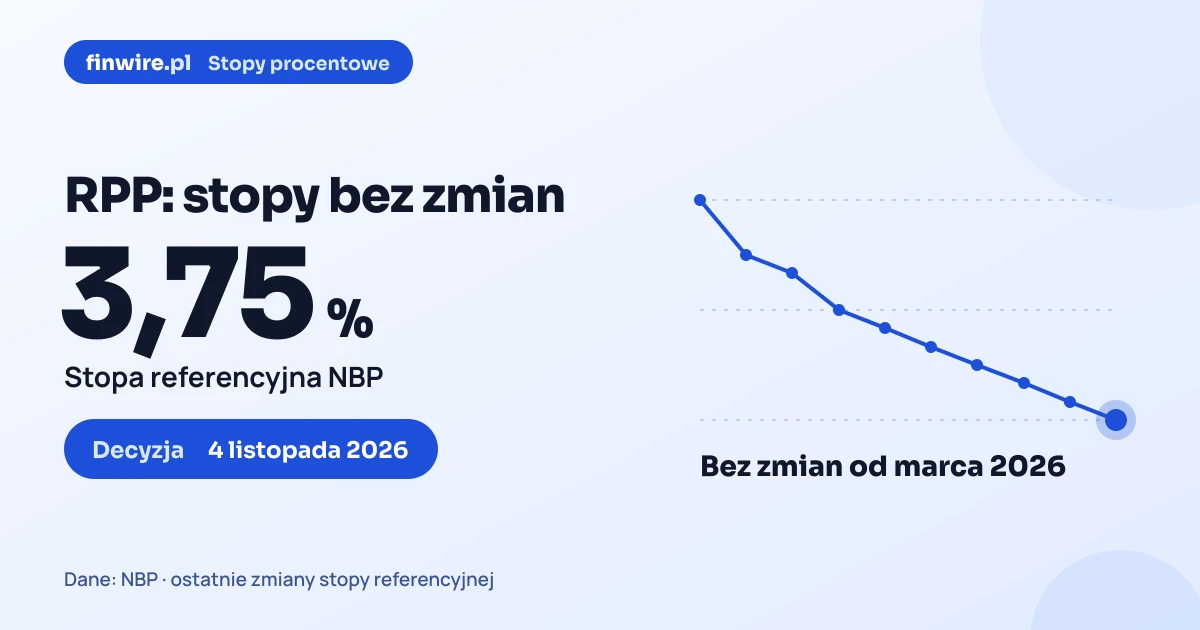
3,75% wynosi stopa referencyjna NBP po posiedzeniu Rady Polityki Pieniężnej zakończonym 4 listopada 2026 - Rada pozostawiła stopy procentowe NBP bez zmian (NBP).
5 marca 2026 to dzień, od którego obowiązuje obecny poziom stóp; od tego czasu Rada nie zmieniała ich ani razu. Ostatni odczyt inflacji CPI (październik 2026) wynosi 3,5% r/r według GUS.
Jakie są stopy procentowe NBP po decyzji RPP?
3,75% wynosi stopa referencyjna NBP po decyzji Rady Polityki Pieniężnej z 4 listopada 2026 (NBP). Stopa referencyjna to główna stopa banku centralnego: wyznacza rentowność 7-dniowych bonów pieniężnych NBP i jest punktem odniesienia dla oprocentowania na rynku międzybankowym. Tabela pokazuje wszystkie stopy NBP przed decyzją i po niej.
| Stopa | Po decyzji | Przed decyzją | Zmiana |
|---|---|---|---|
| stopa referencyjna | 3,75% | 3,75% | bez zmian |
| stopa lombardowa | 4,25% | 4,25% | bez zmian |
| stopa depozytowa | 3,25% | 3,25% | bez zmian |
| stopa redyskontowa weksli | 3,80% | 3,80% | bez zmian |
| stopa dyskontowa weksli | 3,85% | 3,85% | bez zmian |

Jak decyzja wypadła na tle prognozy Finwire Nowcast?
85% prawdopodobieństwa przypisywał utrzymaniu stóp model Finwire Nowcast w prognozie zamrożonej przed posiedzeniem; obniżce stóp 8%, a podwyżce stóp 6%. Rada wybrała wariant, któremu model przypisywał najwyższe prawdopodobieństwo.
Finwire Nowcast to model statystyczny finwire.pl; jego wynik to szacunek obarczony niepewnością, a nie zapowiedź danych. Trafność wcześniejszych szacunków i prognozę na kolejny termin pokazuje strona Finwire Nowcast.
Od kiedy stopy są na tym poziomie?
7 miesięcy - tyle stopa referencyjna pozostaje na poziomie 3,75%, obowiązującym od 5 marca 2026 (NBP). Od szczytu 5,75% (obowiązującego od 5 października 2023) stopa referencyjna spadła łącznie o 2,00 pkt proc. (NBP). Ostatnie zmiany stopy referencyjnej pokazuje tabela; data oznacza dzień, od którego obowiązuje nowy poziom, czyli zwykle dzień po posiedzeniu Rady.
| Obowiązuje od | Stopa referencyjna | Zmiana |
|---|---|---|
| 5 marca 2026 | 3,75% | -0,25 pkt proc. |
| 4 grudnia 2025 | 4,00% | -0,25 pkt proc. |
| 6 listopada 2025 | 4,25% | -0,25 pkt proc. |
| 9 października 2025 | 4,50% | -0,25 pkt proc. |
| 4 września 2025 | 4,75% | -0,25 pkt proc. |
| 3 lipca 2025 | 5,00% | -0,25 pkt proc. |
| 8 maja 2025 | 5,25% | -0,50 pkt proc. |
| 5 października 2023 | 5,75% | - |

Co decyzja RPP oznacza dla raty kredytu?
3,92% wynosił WIBOR 3M w ostatnim notowaniu (3 listopada 2026, GPW Benchmark). Przy marży 2,0 pkt proc. kredyt hipoteczny na 400 000 zł na 25 lat ma oprocentowanie 5,92% i ratę 2 558 zł. Każde 0,25 pkt proc. zmiany WIBOR-u to około 61 zł raty miesięcznie.
| WIBOR 3M | Oprocentowanie | Rata (400 000 zł, 25 lat) |
|---|---|---|
| 3,42% | 5,42% | 2 437 zł |
| 3,67% | 5,67% | 2 497 zł |
| 3,92% (obecnie) | 5,92% | 2 558 zł |
| 4,17% | 6,17% | 2 619 zł |
| 4,42% | 6,42% | 2 681 zł |
Decyzja o utrzymaniu stóp nie zmienia z dnia na dzień oprocentowania kredytów. WIBOR, od którego zależy rata kredytu ze stopą zmienną, reaguje jednak na oczekiwania rynku co do kolejnych decyzji, więc może się przesuwać także bez zmiany stóp. Policz, jak zmieni się Twoja rata przy zmianie stóp o 0,25, 0,5 lub 1 pkt proc. albo o dowolną inną wartość. Decyzjomat hipoteczny oceni, czy przy obecnych stopach kredyt ma sens. Gdy rozważasz zmianę banku, Decyzjomat refinansowanie policzy, czy się opłaca.
Co WIBOR mówi o kolejnych decyzjach?
+0,17 pkt proc. wynosi różnica między WIBOR-em 3M (3,92%, 3 listopada 2026) a stopą referencyjną NBP (3,75%). Stawka trzymiesięczna odzwierciedla koszt pieniądza na rynku międzybankowym w horyzoncie trzech miesięcy, więc zawiera oczekiwania banków co do decyzji RPP w tym czasie. WIBOR wyraźnie niższy od stopy referencyjnej oznacza, że rynek wycenia obniżkę, a wyraźnie wyższy - że spodziewa się podwyżki lub żąda wyższej premii za ryzyko.
Bieżące notowania wszystkich tenorów i ich historię pokazuje strona stopy procentowe, a wpływ stawek na kredyty z okresowo stałą stopą - Decyzjomat WIBOR czy stała stopa.
Co decyzja oznacza dla lokat i oszczędności?
3,25% wynosi stopa depozytowa NBP, czyli oprocentowanie, jakie banki dostają za pieniądze złożone w NBP na noc. Oprocentowanie lokat i kont oszczędnościowych podąża za stopami NBP z opóźnieniem; przy stabilnych stopach o wyniku decyduje głównie wybór oferty.
+0,25 pkt proc. wynosi realna stopa referencyjna, czyli stopa NBP (3,75%) pomniejszona o inflację CPI za październik 2026 (3,5% r/r, GUS). Bieżące oferty porównasz w rankingach lokat i kont oszczędnościowych, a Decyzjomat lokata czy konto wskaże lepszą opcję dla Twojej kwoty. Alternatywą są obligacje skarbowe, które liczy kalkulator obligacji.
Jak decyzja wpływa na odsetki ustawowe?
7,25% wynoszą odsetki ustawowe po decyzji RPP, bo zgodnie z art. 359 Kodeksu cywilnego to stopa referencyjna NBP plus 3,5 pkt proc. Odsetki ustawowe za opóźnienie (stopa referencyjna plus 5,5 pkt proc., art. 481 KC) wynoszą 9,25%, a odsetki podatkowe za zwłokę (dwukrotność stopy lombardowej plus 2 pkt proc., nie mniej niż 8%) - 10,50%.
Utrzymanie stóp oznacza, że te stawki się nie zmieniają. Odsetki za opóźnienie w zapłacie policzy kalkulator odsetek ustawowych, a od zaległości podatkowej kalkulator odsetek podatkowych.
Jak inflacja wpływa na decyzje RPP?
3,5% r/r wyniosła inflacja CPI za październik 2026 według GUS, czyli +1,0 pkt proc. względem celu NBP (2,5% z pasmem ±1 pkt proc.). Rada ustala stopy tak, by inflacja wróciła do celu w średnim okresie, dlatego patrzy przede wszystkim na projekcję inflacji NBP, a nie na pojedynczy odczyt.
Historię inflacji, rozbicie na kategorie i inflację bazową pokazuje strona inflacja w Polsce.
Kiedy kolejna decyzja RPP?
2 grudnia 2026 - na ten dzień przypada decyzja kolejnego posiedzenia Rady Polityki Pieniężnej (harmonogram NBP). Oczekiwania rynku co do kierunku stóp zbiera strona prognoza stóp procentowych, a scenariusze dla WIBOR-u na kolejne lata - prognoza WIBOR na 2027. Aktualne wartości wszystkich stóp NBP są na stronie stopy procentowe.
Jak działają stopy procentowe NBP?
5 stóp procentowych ustala Rada Polityki Pieniężnej. Stopa referencyjna wyznacza rentowność bonów pieniężnych NBP i jest główną stopą polityki pieniężnej. Stopa lombardowa to oprocentowanie kredytu, którym NBP może zasilić banki pod zastaw papierów wartościowych, a stopa depozytowa - oprocentowanie lokat banków w NBP. Obie wyznaczają korytarz, w którym porusza się stopa rynku międzybankowego. Stopy redyskontowa i dyskontowa dotyczą operacji NBP na wekslach.
Zmiana stóp NBP przenosi się na gospodarkę przez rynek międzybankowy: zmieniają się stawki WIBOR i POLSTR, a za nimi oprocentowanie kredytów ze stopą zmienną, lokat i kont. Kredyty ze stopą okresowo stałą reagują dopiero przy kolejnym ustalaniu oprocentowania.
Jak policzyć wpływ stóp na własne finanse?
6 narzędzi finwire.pl liczy na bieżących stawkach WIBOR i stopach NBP.
- Kalkulator wrażliwości na WIBOR - jak zmiana stóp przesuwa Twoją ratę.
- Decyzjomat hipoteczny - werdykt TAK, POCZEKAJ albo NIE dla Twojego profilu.
- Decyzjomat nadpłata - nadpłacać kredyt czy oszczędzać.
- Decyzjomat WIBOR czy stała stopa - która stopa wychodzi taniej.
- Ranking kredytów hipotecznych - bieżące oferty banków.
- Ranking lokat - najwyżej oprocentowane lokaty.
Powiązane analizy
- Decyzja RPP 4 listopada 2026: Finwire Nowcast daje 85% na stopy bez zmian
- Stopy procentowe NBP listopad 2026: 3,75% - mBank typuje podwyżkę do 4,00%, rata 750 tys. zł wyższa o 114 zł
- Fed stopy procentowe 2026: model PIIE wskazuje 5,25% wobec prognozy 4,1% - co to znaczy dla WIBOR
- Glapiński przed Trybunałem Stanu 2026: 8 zarzutów i głosowanie w listopadzie - co z RPP i ratą kredytu
- Stopy procentowe listopad 2026: efekt drogiej energii stawia RPP pod ścianą - co z ratą kredytu 750 tys. zł
- Wszystkie teksty z kategorii makroekonomia
Źródło danych
Narodowy Bank Polski, tabela stóp procentowych NBP; WIBOR: GPW Benchmark; inflacja CPI: Główny Urząd Statystyczny. Wyliczenia rat i realnej stopy: finwire.pl. Bieżące wartości są na stronie stopy procentowe.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wynosi stopa referencyjna NBP w listopadzie 2026?
- 3,75% - po decyzji RPP z 4 listopada 2026, która pozostawiła stopy bez zmian.
- Ile wynoszą stopa lombardowa i depozytowa NBP?
- 4,25% stopa lombardowa i 3,25% stopa depozytowa - obie po decyzji z 4 listopada 2026.
- Kiedy RPP ostatnio zmieniła stopy?
- 5 marca 2026 zaczął obowiązywać obecny poziom stopy referencyjnej (3,75%); od tego czasu Rada nie zmieniała stóp.
- Kiedy jest następne posiedzenie RPP?
- 2 grudnia 2026 - na ten dzień przypada decyzja kolejnego posiedzenia Rady Polityki Pieniężnej według harmonogramu NBP.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Sprawdź realny wpływ zmian WIBOR na Twój kredyt
- Symulacja rat przy wzroście lub spadku WIBOR o 1-5 pp - ile faktycznie zapłacisz
- Porównanie dwóch scenariuszy nadpłaty - stara stawka vs nowa po decyzji RPP
- Stress test zgodny z regułami KNF - czy przejdziesz przez bufor bezpieczeństwa