W skrócie
- 6 listopada 2026 r. S&P Global Ratings ogłosi ostatnią w tym roku decyzję o ratingu Polski (kalendarz agencji, wg doniesień rynkowych).
- A- ze stabilną perspektywą to obecna ocena S&P, potwierdzona w maju 2026 r. (komunikat Ministerstwa Finansów).
- Wyroki Trybunału Konstytucyjnego nie są publikowane w Dzienniku Ustaw, a sześcioro sędziów wybrano w Sejmie 13 marca 2026 r.
- 6,5% PKB deficytu w 2026 r. prognozowała S&P w grudniu 2025 r., przy długu 65,5% PKB.
- Kredyt 750 tys. zł na 25 lat kosztowałby około 231 zł więcej miesięcznie, gdyby oprocentowanie wzrosło o 0,5 pp.
S&P Global Ratings (jedna z trzech największych agencji ratingowych na świecie) w piątek 6 listopada 2026 r. po raz ostatni w tym roku oceni wiarygodność Polski, która ma dziś rating A- ze stabilną perspektywą. Dziesięć lat temu, w styczniu 2016 r., ta sama agencja obcięła nam rating z A- do BBB+ m.in. przez zamieszanie wokół Trybunału Konstytucyjnego, więc historia nakazuje czytać piątkową decyzję uważnie. Stan na 4 listopada 2026 r.: wyniku jeszcze nie znamy.
Co dokładnie zdecyduje S&P w piątek 6 listopada 2026 r.?
S&P Global Ratings ma w piątek 6 listopada 2026 r. wydać planowaną decyzję o długoterminowym ratingu Polski, który obecnie wynosi A-/A-2 w walucie obcej i A/A-1 w walucie krajowej. Według komunikatu Ministerstwa Finansów z maja 2026 r. (gov.pl) perspektywa jest stabilna. Agencja może ocenę potwierdzić, zmienić jej perspektywę albo obniżyć sam rating.
Poprzednią listopadową decyzję S&P wydała 7 listopada 2025 r., również potwierdzając A-. Perspektywa ratingu (outlook) to sygnał agencji, w którą stronę może pójść ocena w ciągu 12-24 miesięcy. Stabilna oznacza brak planów zmiany, negatywna - zwiększone ryzyko obniżki. Dla porównania, według informacji bank.pl z 22 sierpnia 2026 r. (bank.pl), Fitch podtrzymał rating A- Polski, ale z perspektywą negatywną, a Moody's miał w kalendarzu przegląd 18 września 2026 r.
Przed majową decyzją Bank Millennium oceniał, że skutki szoku energetycznego dla ratingów Polski i innych krajów regionu będą do opanowania. S&P wskazywała wtedy, że spolaryzowany krajobraz polityczny i wybory parlamentarne w 2027 r. nadal utrudniają skuteczną politykę fiskalną i instytucjonalną. To zdanie ma w piątek kluczowe znaczenie, bo spór o Trybunał jest wprost częścią tego krajobrazu.

Czy awantura o Trybunał Konstytucyjny może zagrozić ratingowi?
Spór o Trybunał Konstytucyjny (TK) trwa w 2026 r. na kilku frontach: Sejm wybrał 13 marca 2026 r. sześcioro sędziów, prezydent Karol Nawrocki przyjął ślubowanie tylko od części z nich, a wyroki TK nie są publikowane w Dzienniku Ustaw. Dla agencji to ryzyko instytucjonalne, ale samo w sobie rzadko wystarcza do obniżki.
Prezes TK Bogdan Święczkowski dopuścił do orzekania tylko dwoje nowych sędziów, Dariusza Szostka i Magdalenę Bentkowską, od których prezydent odebrał ślubowanie. Pierwszy Prezes Sądu Najwyższego Zbigniew Kapiński odnotował z kolei wyrok TK z 25 czerwca 2026 r. (sygn. K 2/26) o wymogu kontrasygnaty Prezesa Rady Ministrów. Rząd od miesięcy analizuje, czy takie wyroki publikować, a byli prezesi TK ostrzegają w oświadczeniu, że przedłużanie sytuacji pogłębia kryzys konstytucyjny i chaos prawny (oko.press).
W 2016 r. uzasadnienie obniżki S&P zaczynało się właśnie od Trybunału i mediów publicznych. Ministerstwo Finansów nazwało wtedy decyzję niezrozumiałą, a analitycy dziwili się, że agencja reaguje na zmiany polityczne. Moim zdaniem dziś mechanizm jest inny: wtedy zmiany instytucjonalne były nowością, a rynek wyceniał szok. W 2026 r. spór ciągnie się od lat i jest już w cenie, więc samo TK to raczej czynnik, który obniża zaufanie do prognoz fiskalnych, niż powód do cięcia ratingu.
Dlaczego deficyt waży więcej niż Trybunał?
S&P w grudniu 2025 r. prognozowała deficyt sektora finansów publicznych Polski na 6,5% PKB w 2026 r., 5,8% w 2027 r. i 5,7% w 2028 r., przy długu publicznym 65,5%, 69,4% i 72,5% PKB. To są liczby, które agencje czytają przy każdym przeglądzie, a polityka instytucjonalna działa tu jak mnożnik niepewności.
Deficyt budżetu państwa po wrześniu 2026 r. sięgnął 172,2 mld zł, czyli 63,4% rocznego planu, co opisaliśmy w analizie deficytu budżetu po wrześniu 2026. Fitch prognozuje, że koszty obsługi długu wzrosną do 6,8% dochodów w 2028 r., wobec mediany 5% dla krajów z ratingiem A-. Polska pozostaje od 2024 r. objęta unijną procedurą nadmiernego deficytu.
| Agencja | Rating | Perspektywa | Ostatnia znana decyzja |
|---|---|---|---|
| S&P Global Ratings | A- (waluta obca) | stabilna | maj 2026 r.; kolejna 6 listopada 2026 r. |
| Fitch Ratings | A- | negatywna | 22 sierpnia 2026 r. |
| Moody's | przegląd 18 września 2026 r. | wynik do weryfikacji w komunikacie agencji | wcześniej perspektywa negatywna |
| S&P Global Ratings (historia) | BBB+ | negatywna | styczeń 2016 r., po sporze o TK |
Z tabeli wynika wniosek wbrew intuicji: na ryzyko ratingowe Polski bardziej wpływa Fitch z perspektywą negatywną i rosnący dług niż wyroki TK. Gdyby S&P zmieniła w piątek perspektywę na negatywną, uzasadnienie opierałoby się moim zdaniem na finansach publicznych, a Trybunał byłby dopiskiem o jakości instytucji.

Jak obniżka ratingu przełoży się na ratę kredytu 750 tys. zł?
Obniżka ratingu działa na kredyt hipoteczny pośrednio: drożeje dług państwa, rosną rentowności obligacji, a banki dostają droższe finansowanie. Przy kredycie 750 tys. zł na 25 lat i oprocentowaniu 5,92% (przykład: WIBOR 3M 3,92% z 3 listopada 2026 r. plus założona marża 2,0%) rata wynosi około 4 796 zł miesięcznie.
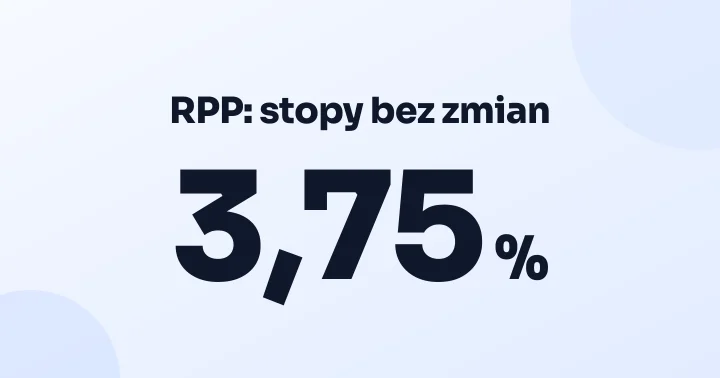
Gdyby koszt pieniądza wzrósł o 0,5 pp do 6,42%, rata podskoczyłaby do około 5 027 zł, czyli o 231 zł miesięcznie (2 772 zł rocznie). To kalkulacja matematyczna przy stałej marży, nie prognoza. Według danych NBP (nbp.pl) stopa referencyjna wynosi 3,75%, inflacja CPI w październiku 2026 r. spadła do 3,5% r/r (dane GUS, inflacja), a Rada Polityki Pieniężnej (RPP) od miesięcy waha się między utrzymaniem stóp a podwyżką, o czym pisaliśmy w tekście o stopach procentowych w listopadzie 2026.
WIBOR zależy głównie od decyzji RPP, a nie od ratingu. Rating wpływa na marże i rentowności długu, czyli na to, ile banki płacą za pieniądz długoterminowy. Jeśli planujesz kredyt, policz swój scenariusz w kalkulatorze raty, sprawdź aktualne marże w rankingu kredytów hipotecznych, a werdykt sprawdź w Decyzjomacie Hipotecznym.
Co dalej z długiem i obligacjami po piątkowej decyzji?
Obligacje skarbowe oferowane w listopadzie 2026 r. przez Ministerstwo Finansów płacą: ROR (roczne, zmienne) 4,00%, TOS (trzyletnie, stałe) 4,40%, COI (czteroletnie, indeksowane inflacją) 4,75% i EDO (dziesięcioletnie, indeksowane inflacją) 5,35% (kalkulator obligacji). Obniżka ratingu nie zmienia warunków już kupionych obligacji.
Największe znaczenie ma scenariusz bazowy, czyli potwierdzenie A-. W takim przypadku rynek odczyta to jako ulgę, ale deficyt nadal będzie wymagał finansowania. Szerszy kontekst długu opisaliśmy w analizach rekordowego zadłużenia Europy i obligacji europejskich, gdzie polskie dziesięciolatki były wyceniane na 6,4%. Kurs EUR/PLN wynosił 3 listopada 2026 r. 4,4233 zł (NBP, tabela A, kurs euro), więc ewentualny szok ratingowy zobaczymy najpierw w złotym.
Poza ratingiem trzeba śledzić instytucje, które ten rating tworzą. W NBP kadencja wiceprezesa Adama Lipińskiego wygasa 4 listopada 2026 r., co opisaliśmy w tekście o składzie zarządu NBP, a Sejmowa Komisja Odpowiedzialności Konstytucyjnej poparła wniosek o Trybunał Stanu dla prezesa Adama Glapińskiego. Agencje oceniają niezależność banku centralnego równie uważnie jak niezależność sądów.
Liczby dla kredytobiorcy i oszczędzającego
Jeśli planujesz kredyt 750 tys. zł, piątkowa decyzja zmieni Twoją ratę o kilkadziesiąt, najwyżej kilkaset złotych, i to dopiero po miesiącach. Jeśli masz 200 tys. zł wkładu własnego, ważniejsze od ratingu agencji będzie to, czy bank przeliczy zdolność kredytową z buforem na wzrost stóp.
Uproszczony scenariusz edukacyjny: przy ratingu A- i stabilnej perspektywie rata z naszego przykładu to 4 796 zł. Przy droższym finansowaniu o 0,5 pp to 5 027 zł. Różnica 231 zł miesięcznie to 69 300 zł w ciągu 25 lat tylko z tytułu tego jednego przesunięcia. To przykład mechanizmu, nie rekomendacja.
Po stronie oszczędności decyzję o lokatach i obligacjach sprawdzisz w Decyzjomacie Lokata-Konto. Więcej analiz na ten temat znajdziesz w hubie makroekonomii. Najciekawsze pytanie na piątek nie brzmi, czy S&P obetnie rating, tylko czy zmieni perspektywę na negatywną i czy w uzasadnieniu padnie słowo Trybunał. Jeśli tak, będzie to sygnał, że agencja traktuje dwa kryzysy, fiskalny i instytucjonalny, jako jedną sprawę przed wyborami w 2027 r.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Kiedy S&P ogłosi decyzję o ratingu Polski?
- 6 listopada 2026 r. (piątek) według kalendarza agencji S&P Global Ratings, to ostatnia planowana decyzja w tym roku. Poprzednia listopadowa decyzja z 7 listopada 2025 r. potwierdziła rating A-. Wynik poznasz z komunikatu agencji i Ministerstwa Finansów, zwykle po zamknięciu europejskich rynków.
- Jaki rating Polski ma obecnie S&P?
- A-/A-2 w walucie obcej i A/A-1 w walucie krajowej, ze stabilną perspektywą, potwierdzone w maju 2026 r. według komunikatu Ministerstwa Finansów. Fitch ma dla Polski rating A- z perspektywą negatywną (decyzja z 22 sierpnia 2026 r.). Poziom A- to ocena średnio-wysoka w skali inwestycyjnej.
- Czy spór o Trybunał Konstytucyjny już raz obniżył rating Polski?
- W styczniu 2016 r. S&P obniżyła rating z A- do BBB+ z perspektywą negatywną, a w uzasadnieniu wskazała zmiany wokół Trybunału Konstytucyjnego i mediów publicznych. Ministerstwo Finansów nazwało decyzję niezrozumiałą. Dziś w tle są też deficyt 6,5% PKB i dług 65,5% PKB.
- O ile wzrośnie rata kredytu 750 tys. zł, gdy koszt pieniądza podskoczy o 0,5 pp?
- O około 231 zł miesięcznie: z 4 796 zł do 5 027 zł przy 25 latach spłaty i oprocentowaniu rosnącym z 5,92% do 6,42%. To przykładowa kalkulacja przy stałej marży 2,0% i WIBOR 3M 3,92% z 3 listopada 2026 r. Własny wynik policzysz w kalkulatorze raty.
- Czy obniżka ratingu zmienia WIBOR?
- WIBOR 3M wynosił 3,92% (3 listopada 2026 r., GPW Benchmark) i zależy głównie od stóp NBP, czyli od decyzji RPP przy stopie referencyjnej 3,75%. Rating działa pośrednio, przez rentowności obligacji i koszt finansowania banków, więc wpływ widać raczej w marżach i ofertach niż w samym WIBOR.
- Co się stanie z obligacjami skarbowymi, jeśli rating zostanie obniżony?
- Oprocentowanie już kupionych obligacji, np. EDO 5,35% z oferty listopada 2026 r., nie zmienia się, bo wynika z listu emisyjnego. Obniżka może podnieść rentowności nowych emisji i osłabić złotego. Kapitał do 100 tys. euro w jednym banku chroni dodatkowo BFG, ale obligacje skarbowe gwarantuje państwo.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Najpierw policz, potem podpisz. Finwire ma do tego narzędzia.
- Decyzjomat Hipoteczny - czy brać kredyt, w którym banku, jak poprawić warunki
- Decyzjomat Nadpłata - nadpłacać kredyt czy inwestować w ETF, IKE, IKZE
- Rankingi kont oszczędnościowych i lokat z aktualnymi stopami i promocjami