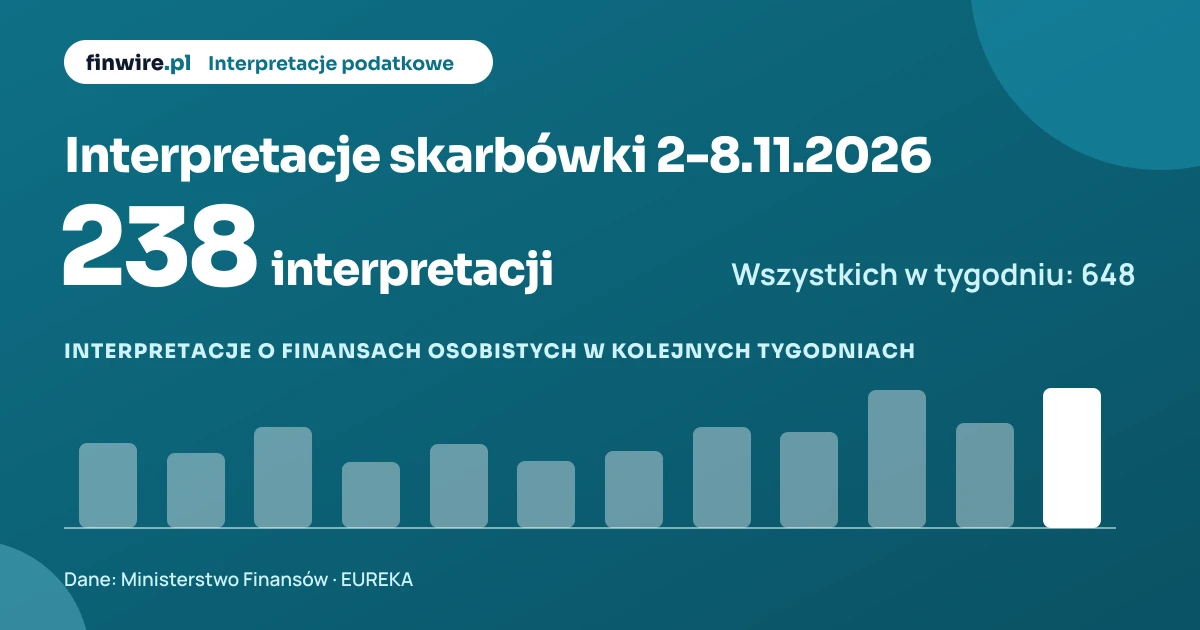
238 interpretacji podatkowych o finansach osobistych zostało opublikowanych w bazie EUREKA Ministerstwa Finansów od 2 do 8 listopada 2026: o najmie prywatnym, sprzedaży mieszkania i uldze mieszkaniowej, IKE i IKZE, kryptowalutach, akcjach, funduszach i dywidendach, firmie jednoosobowej, ryczałcie i IP Box, ulgach w PIT oraz podatku od nieruchomości. To o 60 więcej niż tydzień wcześniej (178). Wszystkich interpretacji indywidualnych w tym tygodniu było 648, więc sprawy finansów osobistych to 36,7% z nich.
Interpretacja indywidualna to odpowiedź skarbówki na pytanie jednego podatnika o jego sytuację. Zestawiamy tezy w skrócie, z organem, sygnaturą, przepisami i linkiem do pełnej treści w EUREKA; bieżące zestawienie wszystkich tematów jest na stronie rozliczenie PIT.
Których tematów dotyczyły interpretacje skarbówki w tygodniu 2-8 listopada 2026?
107 interpretacji dotyczyło tematu "Firma jednoosobowa, ryczałt i IP Box" i to najczęstszy temat tygodnia wśród spraw finansów osobistych. Na drugim miejscu jest temat "Podatek od nieruchomości": 61 interpretacji. Jedna interpretacja może dotyczyć dwóch tematów naraz, np. sprzedaży mieszkania i najmu, więc suma wierszy tabeli może być większa niż liczba interpretacji.
| Temat | Interpretacje w tygodniu | Tydzień wcześniej |
|---|---|---|
| Najem prywatny | 12 | 12 |
| Sprzedaż mieszkania i ulga mieszkaniowa | 52 | 48 |
| IKE i IKZE | 0 | 2 |
| Kryptowaluty | 0 | - |
| Akcje, fundusze i dywidendy | 10 | 8 |
| Firma jednoosobowa, ryczałt i IP Box | 107 | 64 |
| Ulgi w PIT | 14 | 20 |
| Podatek od nieruchomości | 61 | 39 |
Tematy przypisujemy według przepisów i słów kluczowych, które EUREKA podaje przy każdej interpretacji, np. przepisy o sprzedaży nieruchomości w ustawie o PIT (podatku dochodowym od osób fizycznych) albo o ryczałcie od najmu.

Co skarbówka odpowiedziała w sprawach o najmie prywatnym?
12 interpretacji o najmie prywatnym zostało opublikowanych w bazie EUREKA od 2 do 8 listopada 2026. Temat obejmuje: wynajem mieszkania poza firmą, ryczałt od czynszu, opłaty najemcy, najem przez małżonków. Poniżej podajemy tezę każdej interpretacji w skrócie, organ, sygnaturę i przepisy, a pełna treść jest pod linkiem do EUREKA.
- Najem prywatny. Dyrektor KIS, sygn. 0112-KDIL2-2.4011.704.2026.3.WS, wydana 2 listopada 2026. Przepisy: art. 2 ust. 1a ustawy o ryczałcie. Pełna treść w EUREKA.
- Przychody z tytułu wyświetlania reklam. Dyrektor KIS, sygn. 0112-KDIL2-2.4011.904.2026.2.MC, wydana 30 października 2026. Przepisy: art. 10 ust. 1 pkt 6 ustawy o PIT. Pełna treść w EUREKA.
- Opodatkowanie ryczałtem najmu prywatnego oraz określenie stawki ryczałtu. Dyrektor KIS, sygn. 0112-KDIL2-2.4011.831.2026.1.MM, wydana 30 października 2026. Przepisy: art. 10 ust. 1 pkt 6 ustawy o PIT; art. 2 ust. 1a ustawy o ryczałcie. Pełna treść w EUREKA.
- Zmiana opodatkowania nieruchomości mieszkalnych z działalności gospodarczej na najem prywatny. Dyrektor KIS, sygn. 0112-KDWL.4011.229.2026.1.WS, wydana 2 listopada 2026. Przepisy: art. 5a pkt 6 ustawy o PIT; art. 5b ust. 1 ustawy o PIT. Pełna treść w EUREKA.
- Kwalifikacja przychodu z tytułu automatycznego wyświetlania reklam przy publikowanych przez Wnioskodawcę materiałach do odpowiedniego źródła. Dyrektor KIS, sygn. 0115-KDWT.4011.370.2026.2.JŁR, wydana 23 października 2026. Przepisy: art. 10 ust. 1 pkt 3 ustawy o PIT; art. 10 ust. 1 pkt 7 ustawy o PIT. Pełna treść w EUREKA.
- Zmiana opodatkowania nieruchomości mieszkalnych z działalności gospodarczej na najem prywatny. Dyrektor KIS, sygn. 0112-KDWL.4011.221.2026.1.WS, wydana 2 listopada 2026. Przepisy: art. 5a pkt 6 ustawy o PIT; art. 5b ust. 1 ustawy o PIT. Pełna treść w EUREKA.
Pozostałe 6 interpretacji z tego tematu są w zestawieniu na stronie kalkulator podatku od najmu.
Kwotę podatku w podobnej sprawie policzy kalkulator podatku od najmu.
Co skarbówka odpowiedziała w sprawach o sprzedaży mieszkania i uldze mieszkaniowej?
52 interpretacje o sprzedaży mieszkania i uldze mieszkaniowej zostały opublikowane w bazie EUREKA od 2 do 8 listopada 2026. Temat obejmuje: podatek od sprzedaży mieszkania, domu albo działki i zwolnienie, gdy pieniądze idą na własne mieszkanie. Poniżej podajemy tezę każdej interpretacji w skrócie, organ, sygnaturę i przepisy, a pełna treść jest pod linkiem do EUREKA.
- Możliwości skorzystania ze zwolnienia z podatku dochodowego od sprzedaży nieruchomości (cele mieszkaniowe). Dyrektor KIS, sygn. 0114-KDIP3-1.4011.869.2026.1.MŁ, wydana 29 października 2026. Przepisy: art. 21 ust. 1 pkt 131 ustawy o PIT; art. 21 ust. 25 ustawy o PIT. Pełna treść w EUREKA.
- Wydanie interpretacji w zakresie uznania spłaty jako celu mieszkaniowego. Dyrektor KIS, sygn. 0113-KDIPT2-2.4011.815.2026.1.MG, wydana 30 października 2026. Przepisy: art. 21 ust. 1 pkt 25 ustawy o PIT. Pełna treść w EUREKA.
- Zwolnienia z opodatkowania dochodu z odpłatnego zbycia nieruchomości - cele mieszkaniowe. Dyrektor KIS, sygn. 0113-KDIPT2-2.4011.834.2026.1.AKU, wydana 30 października 2026. Przepisy: art. 10 ust. 1 pkt 8 ustawy o PIT; art. 21 ust. 1 pkt 131 ustawy o PIT. Pełna treść w EUREKA.
- Skutków podatkowych zbycia nieruchomości. Dyrektor KIS, sygn. 0113-KDIPT2-2.4011.742.2026.2.KK, wydana 30 października 2026. Przepisy: art. 10 ust. 1 pkt 8 lit. a ustawy o PIT; art. 10 ust. 6 ustawy o PIT. Pełna treść w EUREKA.
- Nienastępujące w wykonaniu działalności gospodarczej - odpłatne zbycie przez Wnioskodawcę nieruchomości, o której mowa we wniosku, nie stanowi/nie będzie stanowiło źródła przychodu, o którym mowa w art. 10 ust. 1 pkt 8. Dyrektor KIS, sygn. 0114-KDWP.4011.470.2026.4.PP, wydana 28 października 2026. Przepisy: art. 10 ust. 1 pkt 8 ustawy o PIT. Pełna treść w EUREKA.
- Skutki podatkowe sprzedaży nieruchomości. Dyrektor KIS, sygn. 0114-KDWP.4011.496.2026.1.PP, wydana 28 października 2026. Przepisy: art. 10 ust. 1 pkt 8 ustawy o PIT. Pełna treść w EUREKA.
Pozostałe 46 interpretacji z tego tematu są w zestawieniu na stronie kalkulator podatku od sprzedaży mieszkania.
Kwotę podatku w podobnej sprawie policzy kalkulator podatku od sprzedaży mieszkania.

Co skarbówka odpowiedziała w sprawach o akcjach, funduszach i dywidendach?
10 interpretacji o akcjach, funduszach i dywidendach zostało opublikowanych w bazie EUREKA od 2 do 8 listopada 2026. Temat obejmuje: zyski z giełdy, funduszy, udziałów w spółkach i dywidend, które rozlicza się w zeznaniu PIT-38. Poniżej podajemy tezę każdej interpretacji w skrócie, organ, sygnaturę i przepisy, a pełna treść jest pod linkiem do EUREKA.
- Otrzymany przez Wnioskodawcę przychód z tytułu zbycia jednostek udziałowych należy zakwalifikować jako przychód z praw majątkowych, o których mowa w art. 18 ustawy o podatku dochodowym od osób fizycznych a dochód z tego. Dyrektor KIS, sygn. 0114-KDIP3-1.4011.870.2026.1.AK, wydana 28 października 2026. Przepisy: art. 5a pkt 13 ustawy o PIT; art. 10 ust. 1 pkt 7 ustawy o PIT. Pełna treść w EUREKA.
- Skutki podatkowe wypłaty środków pieniężnych przez spółkę z o.o., powstałą w ramach cyklu przekształceń. Dyrektor KIS, sygn. 0115-KDIT1.4011.663.2026.1.MN, wydana 27 października 2026. Przepisy: art. 17 ust. 1 pkt 4 ustawy o PIT. Pełna treść w EUREKA.
- Skutki podatkowe wypłaty zobowiązań z niewypłaconych zysków spółki, która została przekształcona. Dyrektor KIS, sygn. 0115-KDIT1.4011.665.2026.1.MK, wydana 27 października 2026. Przepisy: art. 17 ust. 1 pkt 4 ustawy o PIT; art. 24 ust. 5 pkt 8 ustawy o PIT. Pełna treść w EUREKA.
- Koszty uzyskania przychodów ze zbycia papierów wartościowych. Dyrektor KIS, sygn. 0112-KDIL2-1.4011.773.2026.2.MKA, wydana 3 listopada 2026. Przepisy: art. 22 ust. 1 ustawy o PIT; art. 22 ust. 4 ustawy o PIT. Pełna treść w EUREKA.
- Możliwość odliczenia dywidendy i daniny solidarnościowej od dochodu CFC oraz możliwość złożenia korekty zeznania PIT-CFC oraz deklaracji o wysokości daniny solidarnościowej DSF-1. Dyrektor KIS, sygn. 0113-KDIPT2-3.4011.598.2026.1.PR, wydana 29 października 2026. Przepisy: art. 30f ust. 1 ustawy o PIT; art. 30f ust. 2 ustawy o PIT. Pełna treść w EUREKA.
- Skutki podatkowe uczestnictwa w programie motywacyjnym. Dyrektor KIS, sygn. 0112-KDIL2-1.4011.875.2026.1.JK, wydana 29 października 2026. Przepisy: art. 14 ust. 2 pkt 8 ustawy o PIT; art. 17 ust. 1 pkt 6 ustawy o PIT. Pełna treść w EUREKA.
Pozostałe 4 interpretacje z tego tematu są w zestawieniu na stronie kalkulator PIT-38.
Kwotę podatku w podobnej sprawie policzy kalkulator PIT-38.
Co skarbówka odpowiedziała w sprawach o firmie jednoosobowej, ryczałcie i IP Box?
107 interpretacji o firmie jednoosobowej, ryczałcie i IP Box zostało opublikowanych w bazie EUREKA od 2 do 8 listopada 2026. Temat obejmuje: jednoosobowa działalność gospodarcza (JDG): koszty, ryczałt od przychodów i IP Box, czyli niższy podatek od dochodu z własnych programów i innych praw własności intelektualnej. Poniżej podajemy tezę każdej interpretacji w skrócie, organ, sygnaturę i przepisy, a pełna treść jest pod linkiem do EUREKA.
- Opodatkowanie ryczałtem transportu zwłok zwierząt. Dyrektor KIS, sygn. 0113-KDIPT2-1.4011.673.2026.3.HJ, wydana 30 października 2026. Przepisy: art. 12 ust. 1 pkt 5 lit. a ustawy o ryczałcie. Pełna treść w EUREKA.
- Skutki podatkowe udziału w programie motywacyjnym. Dyrektor KIS, sygn. 0112-KDIL2-1.4011.872.2026.1.JK, wydana 30 października 2026. Przepisy: art. 10 ust. 1 pkt 3 ustawy o PIT; art. 10 ust. 1 pkt 7 ustawy o PIT. Pełna treść w EUREKA.
- Ustalenie właściwej stawki ryczałtu dla usług zarządzania projektem 70.22.20.0. Dyrektor KIS, sygn. 0112-KDSL1-2.4011.663.2026.3.PSZ, wydana 30 października 2026. Przepisy: art. 1 pkt 1 ustawy o ryczałcie; art. 4 ust. 1 pkt 1 ustawy o ryczałcie. Pełna treść w EUREKA.
- Preferencyjne opodatkowanie dochodów generowanych przez prawa własności intelektualnej (tzw. IP Box). Dyrektor KIS, sygn. 0112-KDSL1-1.4011.759.2026.2.MK, wydana 3 listopada 2026. Przepisy: art. 5a pkt 38 ustawy o PIT; art. 5a pkt 40 ustawy o PIT. Pełna treść w EUREKA.
- Preferencyjne opodatkowania dochodów generowanych przez prawa własności intelektualnej (tzw. IP Box). Dyrektor KIS, sygn. 0112-KDSL1-1.4011.676.2026.2.KM, wydana 2 listopada 2026. Przepisy: art. 5a pkt 38 ustawy o PIT; art. 5a pkt 40 ustawy o PIT. Pełna treść w EUREKA.
- Świadczenia usług PKWiU 82.9, zastosowanie będzie miała stawka ryczałtu w wysokości 15%, natomiast do usług PKWiU 70.22.30.0 8,5%. Dyrektor KIS, sygn. 0115-KDST2-2.4011.708.2026.2.RS, wydana 29 października 2026. Pełna treść w EUREKA.
Pozostałe 101 interpretacji z tego tematu są w zestawieniu na stronie kalkulator ryczałtu ewidencjonowanego.
Kwotę podatku w podobnej sprawie policzy kalkulator ryczałtu ewidencjonowanego.
Co skarbówka odpowiedziała w sprawach o ulgach w PIT?
14 interpretacji o ulgach w PIT zostało opublikowanych w bazie EUREKA od 2 do 8 listopada 2026. Temat obejmuje: ulga na dzieci, rehabilitacyjna, termomodernizacyjna, dla seniora i dla młodych oraz inne odliczenia w zeznaniu rocznym. Poniżej podajemy tezę każdej interpretacji w skrócie, organ, sygnaturę i przepisy, a pełna treść jest pod linkiem do EUREKA.
- Możliwość skorzystania z ulgi na powrót. Dyrektor KIS, sygn. 0115-KDWT.4011.384.2026.2.MJ, wydana 29 października 2026. Przepisy: art. 21 ust. 1 pkt 152 ustawy o PIT. Pełna treść w EUREKA.
- Możliwości skorzystania z ulgi termomodernizacyjnej. Dyrektor KIS, sygn. 0114-KDIP3-2.4011.863.2026.1.BM, wydana 29 października 2026. Przepisy: art. 26h ust. 1 ustawy o PIT; art. 26h ust. 2 ustawy o PIT. Pełna treść w EUREKA.
- Możliwości odliczenia tytułem ulgi rehabilitacyjnej wydatku poniesionego na wymianę powierzchni podłogowej oraz zakup emulsji na malowanie ścian. Dyrektor KIS, sygn. 0114-KDIP2-2.4011.129.2026.2.RK, wydana 28 października 2026. Przepisy: art. 26 ust. 1 pkt 6 ustawy o PIT; art. 26 ust. 7a pkt 1 ustawy o PIT. Pełna treść w EUREKA.
- Możliwość odliczenia w ramach ulgi rehabilitacyjnej wydatków poniesionych na zakup oraz wymianę ogrzewania (z pieca węglowego na piec gazowy). Dyrektor KIS, sygn. 0115-KDWT.4011.358.2026.2.JŁR, wydana 27 października 2026. Przepisy: art. 26 ust. 1 pkt 6 ustawy o PIT; art. 26 ust. 7a pkt 1 ustawy o PIT. Pełna treść w EUREKA.
- Możliwość skorzystania z tzw. ulgi dla rodzin 4+. Dyrektor KIS, sygn. 0112-KDWL.4011.181.2026.2.DK, wydana 2 listopada 2026. Przepisy: art. 6 ust. 4c ustawy o PIT; art. 6 ust. 4e ustawy o PIT. Pełna treść w EUREKA.
- Możliwość skorzystania z ulgi termomodernizacyjnej. Dyrektor KIS, sygn. 0115-KDIT3.4011.691.2026.3.AWO, wydana 28 października 2026. Przepisy: art. 26h ust. 1 ustawy o PIT; art. 26h ust. 10 ustawy o PIT. Pełna treść w EUREKA.
Pozostałe 8 interpretacji z tego tematu są w zestawieniu na stronie kalkulator PIT-37.
Kwotę podatku w podobnej sprawie policzy kalkulator PIT-37.
Co skarbówka odpowiedziała w sprawach o podatku od nieruchomości?
61 interpretacji o podatku od nieruchomości zostało opublikowanych w bazie EUREKA od 2 do 8 listopada 2026, w tym 61 interpretacji gmin. Temat obejmuje: roczny podatek od mieszkania, domu, gruntu i budynków firmowych, który ustala i pobiera gmina. Poniżej podajemy tezę każdej interpretacji w skrócie, organ, sygnaturę i przepisy, a pełna treść jest pod linkiem do EUREKA.
- Kwalifikacja podatkowa różnych obiektów jako budynków lub budowli po nowelizacji ustawy o podatkach i opłatach lokalnych od 1 stycznia 2025 r. Prezydent Miasta Gdańska (pomorskie, Gdańsk), sygn. WBMiP-III.3120.392.2025.JR, wydana 18 września 2025. Przepisy: art. 1a ust. 1 pkt 1 ustawy o podatkach lokalnych; art. 1a ust. 1 pkt 2 ustawy o podatkach lokalnych. Pełna treść w EUREKA.
- Osoba prawna przejmująca zorganizowaną część przedsiębiorstwa jako podmiot zobowiązany do złożenia deklaracji i zapłaty podatku od nieruchomości. Prezydent Miasta Lublin (lubelskie, Lublin), sygn. PE-OR.310.5.2025, wydana 25 listopada 2025. Przepisy: art. 3 ust. 1 pkt 1 ustawy o podatkach lokalnych; art. 3 ust. 1 pkt 2 ustawy o podatkach lokalnych. Pełna treść w EUREKA.
- Podatek od nieruchomości w zakresie kwalifikacji prawnopodatkowej stacji transformatorowej. Wójt Gminy Brojce (zachodniopomorskie, gryficki), sygn. FN.3107.1.2.2026, wydana 5 lutego 2026. Przepisy: art. 1a ust. 1 pkt 2 lit. b ustawy o podatkach lokalnych; art. 1a ust. 1 pkt 2 lit. c ustawy o podatkach lokalnych. Pełna treść w EUREKA.
- Zwolnienie z podatku rolnego Uczelni w związku z zawarciem umowy dzierżawy nieruchomości gruntowej. Burmistrz Gminy i Miasta Grójec (mazowieckie, grójecki), sygn. WPO.310.2.1.2026.RK, wydana 12 maja 2026. Pełna treść w EUREKA.
- Opodatkowanie podatkiem od nieruchomości urządzenia w postaci jednostki kogeneracyjnej w kontenerze dźwiękochłonnym. Prezydent Grudziądza (kujawsko-pomorskie, Grudziądz), sygn. FN-III.310.2.2023, wydana 20 maja 2026. Przepisy: art. 1a ust. 1 pkt 2 ustawy o podatkach lokalnych; art. 2 ust. 1 pkt 3 ustawy o podatkach lokalnych. Pełna treść w EUREKA.
- Opodatkowanie podatkiem od nieruchomości elementów infrastruktury. Burmistrz Miasta Żywca (śląskie, żywiecki), sygn. FN.310.3.2025, wydana 8 sierpnia 2025. Przepisy: art. 1a ust. 1 pkt 2 ustawy o podatkach lokalnych. Pełna treść w EUREKA.
Pozostałe 55 interpretacji z tego tematu są w zestawieniu na stronie kalkulator podatku od nieruchomości.
Kwotę podatku w podobnej sprawie policzy kalkulator podatku od nieruchomości.
O które przepisy podatnicy pytali najczęściej?
57 interpretacji z tego tygodnia dotyczyło przepisu art. 10 ust. 1 ustawy o PIT i to najczęściej powtarzający się przepis w sprawach finansów osobistych. Liczymy każdy przepis raz na interpretację, na poziomie artykułu i ustępu.
- art. 10 ust. 1 ustawy o PIT: 57 interpretacji
- art. 12 ust. 1 ustawy o ryczałcie: 48 interpretacji
- art. 1a ust. 1 ustawy o podatkach lokalnych: 40 interpretacji
- art. 21 ust. 1 ustawy o PIT: 27 interpretacji
- art. 2 ust. 1 ustawy o podatkach lokalnych: 24 interpretacje
- art. 5a ustawy o PIT: 21 interpretacji
Ile interpretacji o finansach osobistych publikuje skarbówka co tydzień?
153,9 interpretacje tygodniowo wynosiła średnia z 11 poprzednich tygodni, a najwięcej, 234, było w tygodniu 19-25 października 2026. W tygodniu 2-8 listopada 2026 było ich 238, czyli więcej niż średnio. Tę serię publikujemy jako Puls interpretacji podatkowych finwire na stronie indeksów finwire, z historią i opisem metody.
Czym jest interpretacja indywidualna i co z niej wynika?
1 podatnik, 1 opisana sytuacja i 1 odpowiedź urzędu: tak działa interpretacja indywidualna. Dyrektor Krajowej Informacji Skarbowej (KIS) wydaje ją na wniosek zainteresowanego w jego indywidualnej sprawie (art. 14b § 1 Ordynacji podatkowej). Odpowiedź dotyczy sytuacji opisanej we wniosku, więc przy innych faktach, np. innej dacie zakupu mieszkania albo innym sposobie wydania pieniędzy, wynik może być inny.
Interpretacje innych osób pokazują jednak, jak urząd czyta przepisy w podobnych sprawach i jakie argumenty przyjmuje. Interpretacje o podatkach lokalnych, czyli przede wszystkim o podatku od nieruchomości, wydają wójtowie, burmistrzowie i prezydenci miast. Zmiany interpretacji publikuje Szef Krajowej Administracji Skarbowej (KAS), gdy uzna wcześniejszą odpowiedź za nieprawidłową.
Gdzie policzyć podatek w podobnej sprawie?
8 kalkulatorów finwire.pl odpowiada tematom z tego zestawienia. Każdy liczy podatek według stawek i limitów na bieżący rok podatkowy.
- Kalkulator podatku od najmu - temat "Najem prywatny".
- Kalkulator podatku od sprzedaży mieszkania - temat "Sprzedaż mieszkania i ulga mieszkaniowa".
- Kalkulator IKE i IKZE - temat "IKE i IKZE".
- Kalkulator podatku od kryptowalut - temat "Kryptowaluty".
- Kalkulator PIT-38 - temat "Akcje, fundusze i dywidendy".
- Kalkulator ryczałtu ewidencjonowanego - temat "Firma jednoosobowa, ryczałt i IP Box".
- Kalkulator PIT-37 - temat "Ulgi w PIT".
- Kalkulator podatku od nieruchomości - temat "Podatek od nieruchomości".
- Rozliczenie PIT - który formularz złożyć, terminy, ulgi i zestawienie interpretacji ze wszystkich tematów.
- Decyzjomat: kupno czy wynajem - porównanie zakupu mieszkania z wynajmem.
Powiązane analizy
- Interpretacje skarbówki w dół: 177 zamiast 234
- Nagrywanie rozmów przez skarbówkę: projekt zmian w ustawie o KAS obejmie rozmowy telefoniczne i notatki
- Kontrola podatkowa 2026: skarbówka analizuje cyfrowe ślady - 19 czynności sprawdzających na minutę
- Zwrot podatku 2026: skarbówka potrąci zaległości zanim wypłaci - art. 76 daje jej pierwszeństwo nawet przed komornikiem
- Donos do skarbówki 2026: 84,4 tys. zgłoszeń do KAS i stawka PIT 75% za nieujawnione źródła
- Wszystkie teksty z kategorii podatki
Źródło danych
Baza interpretacji EUREKA Ministerstwa Finansów, interpretacje opublikowane od 2 do 8 listopada 2026. Sygnatury, organy, daty, tezy i przepisy podajemy za EUREKA, tezy w skrócie. Przypisanie do tematów, liczby i porównania tygodniowe: finwire.pl.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile interpretacji podatkowych opublikowano w tygodniu 2-8 listopada 2026?
- 648 interpretacji indywidualnych (KIS, gmin i zmian interpretacji) trafiło do bazy EUREKA w tym tygodniu, z czego 238 (36,7%) dotyczyło finansów osobistych.
- Gdzie znaleźć pełną treść interpretacji podatkowej?
- 1 adres zbiera interpretacje Ministerstwa Finansów: baza EUREKA (eureka.mf.gov.pl). Każda pozycja w tej notce ma link do pełnej treści, a wyszukiwarka EUREKA pozwala szukać po sygnaturze, dacie i słowach kluczowych.
- Czy interpretacja wydana innej osobie dotyczy mojej sprawy?
- Interpretacja odpowiada na jeden wniosek: dotyczy sytuacji osoby, która o nią wystąpiła (art. 14b § 1 Ordynacji podatkowej). Pokazuje, jak urząd czyta przepisy w podobnych sprawach, ale nie zastępuje własnego wniosku o interpretację.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Nadpłacać czy inwestować? Decyzjomat Nadpłata da werdykt
- NADPŁAĆ, INWESTUJ, PODZIEL lub PODUSZKA - z policzoną oszczędnością dla Twojej sytuacji
- Efektywny spread nadpłaty vs ETF/IKE/IKZE z uwzględnieniem podatku Belki i ulg
- Poduszka bezpieczeństwa - ile faktycznie trzymać przy Twoim DSTI i dochodzie