W skrócie
- Biuro Informacji Kredytowej opublikowało 9 listopada 2026 roku odczyt, z którego wynika, że popyt na hipoteki nadal rośnie rok do roku, ale wolniej niż we wrześniu.
- Banki pytały BIK o kredyty dla mniejszej grupy osób niż miesiąc wcześniej, za to na większe kwoty, więc wzrost wartości trzyma się głównie na wysokości wniosków.
- Zwolnienie jest w dużej mierze efektem porównania z bardzo mocnym okresem sprzed roku, a nie dowodem na to, że kupującym nagle zabrakło chęci.
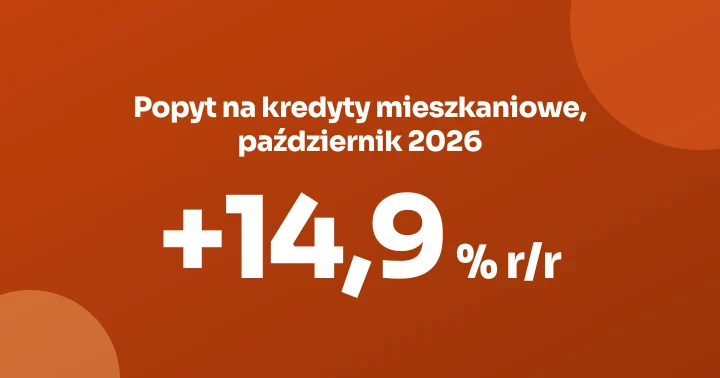
Banki i SKOK-i pytały w październiku 2026 roku Biuro Informacji Kredytowej o hipoteki wciąż częściej niż rok wcześniej, ale tempo wzrostu wyraźnie spadło w porównaniu z wrześniem, jak opisaliśmy w notce o październikowym odczycie BIK (+14,9% r/r). Dla kogoś, kto dopiero szykuje się do kredytu, to sygnał raczej uspokajający niż alarmowy: rynek nie wygasa, tylko wraca do normalnego rytmu po wiośnie, która była wyjątkowo gorąca.
Co dokładnie pokazał październikowy odczyt BIK?
BIK Indeks Popytu na Kredyty Mieszkaniowe mierzy, na jaką łączną kwotę banki i SKOK-i (spółdzielcze kasy oszczędnościowo-kredytowe) pytają Biuro Informacji Kredytowej o hipoteki, w przeliczeniu na dzień roboczy. Za październik 2026 roku indeks pokazał wzrost rok do roku, ale słabszy niż we wrześniu. Liczba osób wnioskujących spadła też w stosunku do poprzedniego miesiąca.
Według komunikatu BIK z 9 listopada 2026 roku indeks pozostał na plusie rok do roku, choć tempo wzrostu było niższe niż we wrześniu. Dla czytelnika oznacza to, że rynek nadal rośnie, tylko spokojniej, i że pojedynczy miesiąc nie przesądza o kierunku całego roku.
Ta różnica między wartością a liczbą ludzi jest sednem odczytu. Wartość zapytań rośnie szybciej niż liczba wnioskujących, bo przeciętny wniosek opiewa na wyższą kwotę niż rok temu. Mówiąc prościej: o hipotekę prosi niewiele więcej osób niż przed rokiem, ale każda z nich pyta o większą sumę. Pełne zestawienie miesięcy znajdziesz w naszym zbiorze danych o popycie na kredyty hipoteczne, więc nie będziemy tu przepisywać tabel.
Wskaźnik ma jednak swoje ograniczenia. BIK liczy zapytania banków, a nie podpisane umowy. Klient potrafi złożyć wnioski w kilku bankach naraz, a część z nich nigdy nie zakończy się kredytem. Dlatego indeks traktujemy jak termometr nastrojów, a nie licznik sprzedaży. Sprzedaż pokazują osobne dane o udzielonych kredytach, które omówiliśmy przy okazji wrześniowych wyników rynku.

Dlaczego popyt na hipoteki zwalnia?
Najprostsze wyjaśnienie to efekt bazy, czyli porównywanie z okresem, który sam był bardzo mocny. Waldemar Rogowski, analityk BIK, oceniał w komentarzu do wrześniowego odczytu (opublikowanym przez bank.pl), że tempo wzrostu będzie słabnąć przede wszystkim z powodu bazy statystycznej, a fundamenty popytu pozostają dość mocne. Październik wpisuje się w tę zapowiedź.
Drugi czynnik to odpływ fali refinansowań. Według relacji Parkietu udział refinansowania w nowych kredytach hipotecznych wzrósł z 8% w I kwartale 2025 do 28% w I kwartale 2026. Przeniesienie hipoteki do innego banku też generuje zapytania, choć nie oznacza nowego zakupu mieszkania. Gdy tej fali ubywa, indeks naturalnie traci rozpęd.
Trzeci czynnik to ceny pieniądza i oczekiwania co do nich. WIBOR 3M (trzymiesięczna stopa, od której banki liczą oprocentowanie kredytów zmiennych) wynosi 3,90% (10.11.2026, notowania WIBOR 3M), a stopa referencyjna NBP stoi na 3,75%. Stopa referencyjna NBP pozostaje na poziomie 3,75% od 5 marca 2026 roku.
Czy większe wnioski oznaczają, że kupujący są zamożniejsi?
Średnia kwota wnioskowanego kredytu mieszkaniowego wzrosła w październiku 2026 roku do 524,5 tys. zł (BIK), ale to jest kwota z wniosku, nie z umowy. We wrześniu 2026 roku średni kredyt faktycznie udzielony wyniósł 486,5 tys. zł według danych BIK o rynku kredytowym. Różnica pokazuje, że klienci pytają o więcej, niż bank ostatecznie wypłaca.
Z tego zestawienia nie wynika jednak, że kupujący stali się bogatsi. Naszym zdaniem większe wnioski to przede wszystkim skutek droższych mieszkań i wyższych wynagrodzeń, a nie większej odwagi. Mediana ceny metra na rynku wtórnym w 17 miastach wynosiła 9403 zł/m² w II kwartale 2026 (NBP BaRN), więc ta sama kawalerka czy dwa pokoje kosztują dziś więcej niż w poprzednich latach i kredyt rośnie razem z nimi.
Po stronie podaży też nie ma powodu do euforii. Jak pisaliśmy w notce o pozwoleniach na budowę bloków, liczba decyzji o pozwoleniu na budynki wielorodzinne spadła w październiku rok do roku o 4,7% (GUNB). Mniej nowych inwestycji oznacza, że nawet przy hamującym popycie ceny nie mają łatwej drogi w dół, bo rynek nie jest zalany ofertą.

Kogo dotyczy hamowanie i co z niego wynika dla Ciebie?
Spowolnienie indeksu dotyczy rynku jako całości, a nie Twojej indywidualnej sytuacji w banku. Bank ocenia Twój wniosek według dochodu, wkładu własnego i historii w BIK, a nie według tego, ilu innych klientów składa dziś papiery. Taka ocena nie zależy od koniunktury na rynku.
Stąd nasz wniosek, wbrew obiegowej opinii: hamowanie wskaźnika nie jest sygnałem, że łatwiej będzie dostać kredyt albo że ceny zaraz spadną. Rok do roku popyt nadal rośnie, a podaż nowych mieszkań kurczy się. Czekanie na lepszy moment z samego faktu, że indeks zwolnił, to wnioskowanie, którego dane nie potwierdzają. To nasza interpretacja, nie fakt wynikający z komunikatu BIK.
Jeśli planujesz kredyt, sensowniejsze od śledzenia indeksów jest sprawdzenie własnych liczb. Policzysz je w kalkulatorze zdolności kredytowej, a wynik zestawisz z oczekiwaniami banku w Decyzjomacie Hipotecznym. Jeśli masz już hipotekę i zastanawiasz się nad przeniesieniem jej do innego banku, ten sam tor pokazuje Decyzjomat Refinansowanie. Przed złożeniem wniosku warto też wiedzieć, jak działa wstępna decyzja kredytowa i co dokładnie bank widzi w Twoim raporcie BIK.
Dla ilustracji: przy średniej kwocie wniosku 524,5 tys. zł i obecnych stawkach rata jest dla gospodarstwa domowego poważnym zobowiązaniem. O tym, jak od marży i wskaźnika zależy jej wysokość, piszemy w analizie hipotek POLSTR z października. Nie jest to rekomendacja żadnego produktu, tylko wskazanie, gdzie sprawdzić swoje liczby.
Czego dane BIK nie mówią o październiku?
Komunikat BIK nie rozdziela zapytań na zakup mieszkania i refinansowanie, więc nie wiemy, jaka część październikowego popytu to nowi nabywcy, a jaka osoby przenoszące stare kredyty. Nie wiemy też, ilu wnioskujących dostanie kredyt i na jaką kwotę. Te braki ograniczają wnioski, jakie można uczciwie wyciągnąć.
Według komunikatu BIK z 9 listopada 2026 roku, na którym opieramy ten tekst, instytucja podaje wartości zbiorcze, więc każdą próbę rozbicia ich na kupujących i refinansujących traktujemy wyłącznie jako szacunek, a nie jako dane urzędowe.
Zastanawia też arytmetyka. Liczba wnioskujących wzrosła rok do roku o 2,5%, średnia kwota o 7,2%, a wartość zapytań o 14,9%. Prosty iloczyn dwóch pierwszych liczb daje wynik zauważalnie niższy. Źródło nie wyjaśnia różnicy; możemy tylko przypuszczać, że chodzi o różne sposoby liczenia (wartość zapytań w przeliczeniu na dzień roboczy, a osoby jako liczba unikalnych wnioskujących) i o to, że jeden klient bywa liczony w kilku zapytaniach. Traktujemy to jako hipotezę, nie ustalenie.
Co dalej? Następny odczyt, za listopad 2026, BIK opublikuje po zakończeniu miesiąca. Rok wcześniej, w listopadzie 2025, wartość zapytań rosła o ponad 50% r/r, więc baza porównawcza będzie wysoka i dalsze wyhamowanie roczne byłoby po prostu matematycznym skutkiem. Dopiero zestawienie z danymi o udzielonych kredytach, które śledzimy we wskaźniku rynku kredytów i w odczycie za wrzesień, powie, czy popyt rzeczywiście słabnie, czy tylko wraca do normy.
Więcej analiz o rynku hipotecznym znajdziesz w hubie kategorii kredyty.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Czy hamowanie popytu na hipoteki oznacza, że łatwiej dostanę kredyt?
- Decyzja banku zależy od Twojego dochodu, wkładu własnego i historii w BIK, a nie od liczby wniosków składanych przez innych. Spadek dynamiki indeksu nie zmienia kryteriów oceny.
- Co mierzy BIK Indeks Popytu na Kredyty Mieszkaniowe?
- Indeks mierzy wartość zapytań o hipoteki, które banki i SKOK-i wysyłają do BIK, w przeliczeniu na dzień roboczy i w porównaniu z tym samym miesiącem rok wcześniej. To miara zainteresowania kredytem, a nie liczba podpisanych umów, bo jeden klient może zapytać o kredyt w kilku bankach.
- Dlaczego wartość zapytań rośnie szybciej niż liczba wnioskujących?
- Przeciętny wniosek opiewa na wyższą kwotę niż rok temu, więc ta sama liczba osób pyta o większą sumę. Do tego wartość liczona jest na dzień roboczy, a osoby jako ich liczba, więc obie miary nie muszą się zgadzać co do punktu procentowego.
- Czy średnia kwota wniosku to kwota, którą wypłaci bank?
- Wniosek to prośba klienta, a bank może przyznać mniej. Według BIK średnia kwota wniosku w październiku 2026 wyniosła 524,5 tys. zł, podczas gdy średni kredyt faktycznie udzielony we wrześniu 2026 miał 486,5 tys. zł, więc różnica jest widoczna w danych.
- Jaką część popytu stanowi refinansowanie hipotek?
- Komunikat BIK za październik tego nie rozdziela, więc dokładnej proporcji nie znamy. Według Parkietu udział refinansowania w nowych kredytach hipotecznych wzrósł z 8% w I kwartale 2025 do 28% w I kwartale 2026.
- Kiedy BIK opublikuje kolejny odczyt popytu na kredyty?
- Odczyt za listopad 2026 BIK opublikuje po zakończeniu miesiąca. Dokładna data nie jest nam znana, więc sprawdź komunikaty BIK lub nasz zbiór danych o popycie na kredyty hipoteczne.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Trzy minuty z Decyzjomatem. Werdykt TAK, POCZEKAJ albo NIE.
- TAK, POCZEKAJ czy NIE - konkretny werdykt ze wskazaniem co zmienić, żeby bank się zgodził
- DSTI, LTV, stress test stopy - zgodnie z Rekomendacją S KNF
- Rankingi banków dopasowane do Twojej sytuacji - z aktualnymi marżami i ofertami