W skrócie
- 599,4 tys. zł wynosiła w sierpniu 2026 r. zdolność kredytowa rodziny 2+1 z 10 tys. zł netto, wobec 631,9 tys. zł w lipcu (RynekPierwotny.pl, Rankomat.pl).
- 434,5 tys. zł mógł pożyczyć singiel z 6 tys. zł netto, o 3% mniej niż miesiąc wcześniej.
- Część banków przyjęła ostrożniejsze założenia oceny klientów, więc o spadku decyduje polityka kredytowa, nie tylko stopy.
- Kraków: oferta mieszkań dla singla z 20% wkładu skurczyła się z ok. 700 do ok. 400 lokali.
- Rata 750 tys. zł na 25 lat przy WIBOR 3M 3,90% i marży 1,81% to ok. 4 700 zł (wyliczenie redakcji).
Zdolność kredytowa rodziny z jednym dzieckiem i dochodem 10 tys. zł netto spadła w sierpniu 2026 r. z 631,9 tys. zł do 599,4 tys. zł, czyli o 5% w miesiąc. Wynika to z analizy BIG DATA portali RynekPierwotny.pl i Rankomat.pl z 10 września 2026 r..
Ile spadła zdolność kredytowa Polaków w 2026 roku?
Według analizy RynekPierwotny.pl i Rankomat.pl (dane za sierpień 2026, publikacja w Super Biznesie) singiel z 6 tys. zł netto mógł pożyczyć 434,5 tys. zł (-3% m/m), para z 8 tys. zł netto 540,1 tys. zł, a rodzina 2+1 599,4 tys. zł (-5% m/m).
Różnice między bankami są większe niż sam spadek. Singiel z 6 tys. zł netto dostawał w sierpniu od ok. 371 tys. zł do prawie 498 tys. zł, rodzina 2+1 od ok. 547 tys. zł do prawie 699 tys. zł. Czteromiesięczny trend rodzin z dzieckiem to spadek z 675,8 tys. zł do niespełna 600 tys. zł, czyli o 11%.
Marek Wielgo, ekspert RynekPierwotny.pl, zwrócił uwagę, że pogorszenie objęło jednocześnie wszystkie analizowane grupy:
"Był to pierwszy od wielu miesięcy przypadek" - Marek Wielgo, ekspert RynekPierwotny.pl (analiza z 10 września 2026 r.)
Jan Dziekoński z RynekPierwotny.pl wskazał na przyczynę po stronie banków: "Część banków przyjęła bardziej ostrożne założenia przy ocenie zdolności kredytowej klientów" (ta sama analiza). Moim zdaniem to kluczowy szczegół, bo oznacza, że spadek nie wynika z ruchu stóp, o czym więcej niżej.

Dlaczego zdolność spada, skoro stopy NBP stoją w miejscu?
Stopa referencyjna NBP wynosi 3,75% (stopa referencyjna, stan z 5 marca 2026 r.). Zdolność kredytowa spada mimo to, bo część banków zmieniła założenia oceny klientów.
WIBOR 3M (stawka, po której banki pożyczają sobie pieniądze na trzy miesiące) wynosi 3,90% (notowania WIBOR 3M, 10 listopada 2026 r.), a WIBOR 6M 3,98% (WIBOR 6M). Szerzej o kosztach pisaliśmy w analizie kredytu ze zmiennym oprocentowaniem.
Bank liczy zdolność ze wskaźnika DSTI (stosunek wszystkich rat do dochodu) oraz z bufora na wzrost stóp, więc nawet drobna zmiana założeń przesuwa wynik o dziesiątki tysięcy złotych. Jak bank traktuje dzieci i świadczenia, opisaliśmy w tekstach o wpływie dzieci na zdolność i o 800 plus jako dochodzie.
Czy mieszkań przybywa, a mimo to nie ma ich dla przeciętnego kupującego?
W sierpniu 2026 r. oferta mieszkań dostępnych dla singla z 6 tys. zł netto i 20% wkładu skurczyła się: w Warszawie z ok. 1,2 tys. do ok. 1 tys. (-16%), w Krakowie z ok. 700 do ok. 400 (-39%), a we Wrocławiu z 1,4 tys. do 1,1 tys. (RynekPierwotny.pl, Rankomat.pl).
To paradoks widoczny już w nagłówkach: kupujący filtrują ofertę przez zdolność. Gdy limit spada o 3-5%, najpierw odpadają najtańsze, małe mieszkania, bo to one leżą tuż pod progiem. Mediana ceny m² na rynku wtórnym w 17 miastach to 9403 zł (ceny mieszkań, NBP BaRN, II kw. 2026), a w Warszawie 16 723 zł.
| Gospodarstwo | Zdolność w sierpniu | Zmiana | Oferta (Warszawa) |
|---|---|---|---|
| Singiel, 6 tys. zł netto | 434,5 tys. zł | -3% m/m | ok. 1 tys. mieszkań |
| Para, 8 tys. zł netto | 540,1 tys. zł | spadek | - |
| Rodzina 2+1, 10 tys. zł netto | 599,4 tys. zł | -5% m/m | - |
| Rodzina, trend 4 miesięcy | z 675,8 tys. zł | -11% | - |
Pełniejszy obraz miejskich różnic daje nasz tekst kogo stać na 50 m2.

Jak to wpływa na rating bankowy i ratę kredytu 750 tys. zł?
Kredyt 750 tys. zł na 25 lat przy WIBOR 3M 3,90% i marży 1,81% (łącznie 5,71%) oznacza ratę ok. 4 700 zł miesięcznie (wyliczenie redakcji). Spadek zdolności o 5% obniża limit o 37,5 tys. zł, więc przy tej samej kwocie wniosku część banków obetnie ją lub odmówi.
Załóżmy, że planujesz kredyt 750 tys. zł na mieszkanie za ok. 1 mln zł przy 14 tys. zł netto i 200 tys. zł wkładu. Rata 4 700 zł to 34% dochodu. Gdyby bank obniżył limit o 5%, dostałbyś ok. 712 tys. zł, a brakujące 37,5 tys. zł musiałbyś dołożyć z oszczędności albo zmniejszyć cenę zakupu o ok. 4 m² przy cenie 9403 zł/m². Rodzina 2+1 z danych RynekPierwotny.pl straciła w miesiąc 32,5 tys. zł, czyli równowartość wkładu własnego na ok. 3,5 m² w typowym mieście.
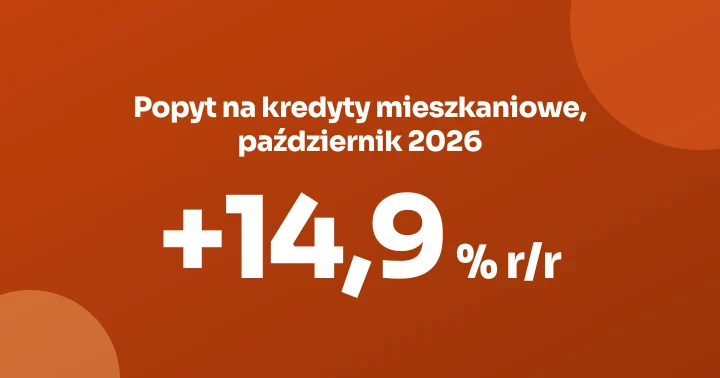
BIK podaje, że wartość zapytań o kredyty mieszkaniowe w październiku 2026 r. była o 14,9% wyższa niż rok wcześniej, a średni wniosek wynosił 524,5 tys. zł (notka o popycie na hipoteki). Wnioski rosną, a limity maleją - to prowadzi do większej liczby odmów i obcięć.
Czy warto czekać i jak zwiększyć zdolność przed wnioskiem?
Różnica między najlepszym a najsłabszym bankiem w sierpniu 2026 r. wyniosła dla singla z 6 tys. zł netto ok. 127 tys. zł (371-498 tys. zł), więc porównanie ofert daje więcej niż czekanie.
Spadek WIBOR o 0,5 pp zmniejszyłby ratę 750 tys. zł o ok. 224 zł, co analizowaliśmy w tekście o czekaniu na tańszy kredyt. Moim zdaniem czekanie ma sens tylko wtedy, gdy ceny nie rosną szybciej niż rata maleje, a tego nikt nie zagwarantuje.
Praktyczne kroki są proste:
- Spłać drobne raty i zmniejsz limity na kartach i w koncie przed wnioskiem, bo każdy limit liczy się do DSTI.
- Sprawdź raport BIK przed rozmową z bankiem.
- Porównaj oferty w rankingu kredytów hipotecznych i policz wariant w kalkulatorze zdolności.
- Rozważ wyższy wkład, o którym piszemy w tekście o 10 czy 20 procentach wkładu.
Sprawdź swój werdykt w Decyzjomacie Hipotecznym, a jeśli wahasz się między zakupem a najmem, w Decyzjomacie Kupno-Wynajem. Więcej analiz o kredytach znajdziesz w hubie kategorii kredyty, a aktualny nastrój rynku w wskaźniku rynku kredytów.
Moja ocena: czym wniosek różni się od statystyki?
Rynek mieszkań jest dziś ograniczony nie ceną, lecz ostrożnością banków, i to wniosek wbrew nagłówkom o rosnącej podaży. Mieszkań przybywa, ale każdy punkt procentowy spadku zdolności usuwa z oferty tysiące lokali z segmentu poniżej średniej ceny.
Podobny mechanizm widzieliśmy w 2022 r., gdy po podwyżkach stóp przez RPP zdolność kredytowa spadła o kilkadziesiąt procent, a sprzedaż mieszkań na kredyt załamała się. Dziś skala jest nieporównanie mniejsza (3-5% m/m), ale kierunek jest ten sam. Uważam, że jeśli banki utrzymają zaostrzone założenia przez kolejne miesiące, najbardziej ucierpią single i młode pary, czyli kupujący pierwszą nieruchomość. Dane z Krakowa (-39% oferty dla singla) pokazują to najwyraźniej.
Najbliższy test to kolejne odczyty RynekPierwotny.pl i Rankomat.pl oraz komunikaty NBP o nowych kredytach mieszkaniowych (we wrześniu 2026 r. 11,5 mld zł w złotych wg notki o nowych kredytach). Jeśli sprzedaż zacznie hamować, deweloperzy zaczną obniżać ceny lub dawać rabaty - i wtedy czekanie się opłaci.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wynosi zdolność kredytowa singla z 6 tys. zł netto w 2026 roku?
- 434,5 tys. zł wynosiła średnia zdolność singla z 6 tys. zł netto w sierpniu 2026 r. (RynekPierwotny.pl, Rankomat.pl), zależnie od banku od ok. 371 do prawie 498 tys. zł. Różnica między bankami to ok. 127 tys. zł.
- Dlaczego zdolność kredytowa spada mimo stóp NBP na poziomie 3,75%?
- 3,75% to stopa referencyjna NBP, ale część banków przyjęła ostrożniejsze założenia oceny klientów (Jan Dziekoński, RynekPierwotny.pl, wrzesień 2026 r.), Stopa NBP nie decyduje tu sama.
- O ile spadła zdolność rodziny 2+1 w 2026 roku?
- 5% w sierpniu 2026 r., czyli z 631,9 do 599,4 tys. zł (-32,5 tys. zł). W ciągu czterech miesięcy spadek wyniósł 11%, z 675,8 tys. zł (RynekPierwotny.pl, Rankomat.pl).
- Ile wynosi rata kredytu 750 tys. zł na 25 lat?
- Ok. 4 700 zł miesięcznie przy łącznym oprocentowaniu 5,71% (WIBOR 3M 3,90% z 10 listopada 2026 r. plus marża 1,81%). To wyliczenie redakcji przy ratach równych, bez prowizji i ubezpieczeń.
- Jak szybko poprawić zdolność kredytową przed wnioskiem?
- 127 tys. zł różnicy między bankami dla singla w sierpniu 2026 r. pokazuje, że najwięcej daje porównanie ofert. Pomaga też zamknięcie nieużywanych limitów na kartach i w koncie oraz spłata drobnych rat przed wnioskiem.
- Czy mniejsza oferta mieszkań oznacza wzrost cen?
- Niekoniecznie: oferta dla kupujących kurczy się przez niższe limity kredytowe. Presja cenowa zależy od tego, czy sprzedaż utrzyma się mimo spadku zdolności.
- Gdzie sprawdzić swoją zdolność kredytową?
- Wstępną ocenę zrobisz w kalkulatorze zdolności finwire i w 2-3 bankach przez wstępną decyzję kredytową.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Trzy minuty z Decyzjomatem. Werdykt TAK, POCZEKAJ albo NIE.
- TAK, POCZEKAJ czy NIE - konkretny werdykt ze wskazaniem co zmienić, żeby bank się zgodził
- DSTI, LTV, stress test stopy - zgodnie z Rekomendacją S KNF
- Rankingi banków dopasowane do Twojej sytuacji - z aktualnymi marżami i ofertami