W skrócie
- 107 mld zł wynosi limit kosztów obsługi długu Skarbu Państwa w projekcie budżetu na 2027 rok, czyli 2,43% PKB (Ministerstwo Finansów).
- 90 mld zł to limit na 2026 rok, o 19,2% więcej niż rok wcześniej; od stycznia do sierpnia 2026 r. wydano już 49,4 mld zł (MF).
- Odsetki trafiają do posiadaczy obligacji skarbowych, także do osób fizycznych kupujących EDO, COI i TOS.
- 64,5% PKB wyniósł dług sektora instytucji rządowych i samorządowych po II kwartale 2026 r. - najszybszy przyrost w UE (Eurostat).
- Rada Fiskalna ocenia ryzyko przekroczenia progu 55% PKB państwowego długu publicznego jako bardzo wysokie.
Koszty obsługi długu Skarbu Państwa wyniosą w 2027 roku 107 mld zł, czyli 2,43% PKB - tak wynika z projektu ustawy budżetowej opublikowanego przez Ministerstwo Finansów. Dla Twoich 480 tys. zł oszczędności oznacza to głównie jedno: państwo będzie musiało konkurować o Twoje pieniądze coraz wyższym oprocentowaniem albo coraz większą podażą obligacji.
Ile wyniosą koszty obsługi długu w 2027 roku?
Według Ministerstwa Finansów (mf.gov.pl) limit kosztów obsługi długu Skarbu Państwa w projekcie budżetu na 2027 rok to 107 mld zł, czyli 2,43% PKB. W budżecie na 2026 rok zapisano 90 mld zł, więc wzrost wynosi około 18,9% rok do roku.
Dla porównania: od stycznia do sierpnia 2026 r. koszty obsługi długu Skarbu Państwa wyniosły 49,4 mld zł (dane MF), czyli około 55% rocznego limitu po ośmiu z dwunastu miesięcy. Limit 90 i 107 mld zł dotyczy wyłącznie Skarbu Państwa.
| Okres | Miara | Wartość | Źródło |
|---|---|---|---|
| 2026 (budżet) | Limit kosztów obsługi długu Skarbu Państwa | 90 mld zł, +19,2% r/r | MF |
| styczeń-sierpień 2026 | Wykonanie kosztów obsługi | 49,4 mld zł | MF |
| 2027 (projekt) | Limit kosztów obsługi długu Skarbu Państwa | 107 mld zł, 2,43% PKB | MF |
| 2030 (strategia) | Koszty obsługi jako odsetek PKB | zbliżone do 3% PKB | Strategia zarządzania długiem MF |
Śledzimy te liczby na bieżąco na stronie dług publiczny Polski, gdzie dług Skarbu Państwa i deficyt aktualizujemy na podstawie danych resortu finansów.

Dlaczego odsetki od długu rosną tak szybko?
Dług publiczny Polski wyniósł 64,5% PKB na koniec II kwartału 2026 r. według metodologii unijnej (Eurostat, ec.europa.eu/eurostat). To najszybszy przyrost relacji do PKB w Unii Europejskiej: 6,7 pp (punktu procentowego, czyli 0,01) w skali roku. Im większy dług i im wyższa rentowność, tym droższa obsługa.
Na rachunek odsetek składają się trzy czynniki. Pierwszy to deficyt: rząd planuje 7,1% PKB w 2027 roku wobec 7,06% w 2026 roku (zob. analiza Rady Fiskalnej, którą opisywaliśmy). Drugi to refinansowanie: stare obligacje o niskim oprocentowaniu z lat 2020-2021 zastępowane są nowymi, droższymi. Trzeci to inflacja, bo część papierów, w tym EDO (obligacje 10-letnie, w pierwszym roku o stałym oprocentowaniu, potem indeksowane inflacją CPI plus marża), podąża za wzrostem cen.
Według Sławomira Dudka, przewodniczącego Rady Fiskalnej, w rozmowie z Rzeczpospolitą sama stabilizacja relacji długu do PKB wymaga konsolidacji rzędu 160 mld zł rozłożonej na kilka lat.
Rynek już to wycenia: o presji na obligacje i rentowności pisaliśmy w analizie rentowności obligacji, a rating Polski spadł do A- w ocenie Morningstar DBRS, co opisaliśmy w tekście o obniżce ratingu i deficycie 7% PKB. Gorszy rating oznacza wyższą premię za ryzyko, a ta wraca do budżetu jako kolejna rata kosztów.
Gdzie trafiają odsetki od polskiego długu?
Odsetki od obligacji skarbowych trafiają do ich posiadaczy: banków, funduszy inwestycyjnych i emerytalnych, firm ubezpieczeniowych, inwestorów zagranicznych oraz osób fizycznych kupujących obligacje detaliczne. Nie dysponujemy zweryfikowanym, aktualnym podziałem tej kwoty na poszczególne grupy, więc go nie podajemy.
Z naszej analizy wynika jednak jedno: tylko część tych pieniędzy ucieka za granicę. Pozostała wraca do krajowego systemu finansowego, w tym do gospodarstw domowych. Obligacje oszczędnościowe Ministerstwa Finansów oferują w listopadzie 2026 roku: ROR (roczne, zmienne) 4,00%, TOS (trzyletnie) 4,40%, COI (czteroletnie) 4,75% i EDO 5,35% w pierwszym roku (oferta MF, zestawienie w naszym kalkulatorze obligacji). Każda złotówka z tych odsetek jest częścią 107 mld zł, o których mowa w budżecie.
To ważna zmiana perspektywy. W debacie publicznej koszty długu przedstawia się jako czysty ciężar, ale dla właściciela obligacji to dochód. Problem polega na tym, że ten dochód finansują wszyscy podatnicy, a jego wzrost wypiera wydatki na inne cele. Gdy w 2027 roku na odsetki pójdzie 2,43% PKB, państwo ma mniej na inwestycje, o czym świadczą choćby plany finansowania atomu przez BGK, które opisaliśmy przy okazji rekordowego finansowania BGK.

Co rosnące koszty długu znaczą dla Twoich 480 tys. zł oszczędności?
Przy 100 tys. zł w obligacjach EDO z oprocentowaniem 5,35% w pierwszym roku odsetki wynoszą 5 350 zł brutto, a po podatku Belki (19%) 4 333,50 zł. Inflacja CPI w październiku 2026 r. to 3,5% r/r (GUS, odczyt na naszej stronie inflacja), czyli 3 500 zł utraty siły nabywczej na każde 100 tys. zł.
Realny wynik jest więc dodatni, ale cienki. Przed podatkiem to 1,85 pp ponad inflację, po podatku około 833 zł na 100 tys. zł w skali roku. Przy całym kapitale 480 tys. zł sama inflacja zabiera 16 800 zł rocznie, więc o tym, czy kapitał rośnie realnie, decyduje różnica między oprocentowaniem a CPI, a nie nominalna stopa. Dla porównania: COI (4,75%) daje 4 750 zł brutto na 100 tys. zł w pierwszym roku, czyli 1,25 pp ponad inflację.
Nasz wniosek idzie wbrew utartej opinii. Rekordowe koszty długu zwykle mają złą prasę, ale naszym zdaniem z perspektywy oszczędzającego są mieszanką dobrej i złej wiadomości. Dobra: państwo, które musi pożyczać 107 mld zł rocznie na odsetki i dużo więcej na deficyt, ma interes w utrzymywaniu atrakcyjnej oferty obligacji detalicznych. Zła: wysoka podaż papierów i gorszy rating mogą podbijać rentowności, a w dłuższym horyzoncie prowadzić do podwyżek podatków lub cięć wydatków. W latach 2020-2021 wydatki na odsetki były historycznie niskie, bo oprocentowanie było bliskie zera; obecny skok to w dużej mierze rachunek za tamtą tanią erę.
Dla Twojego scenariusza liczy się też bezpieczeństwo: obligacje skarbowe są gwarantowane przez państwo, a limit BFG (Bankowy Fundusz Gwarancyjny) 100 tys. euro dotyczy depozytów w bankach, nie obligacji. To przykład pokazujący mechanizm, nie rekomendacja - decyzja zależy od horyzontu, płynności i podatków. Policz własny wariant w Decyzjomacie Lokata-Konto albo sprawdź, jak wygląda alternatywa w Decyzjomacie Nadpłata.
Przy stopie referencyjnej NBP 3,75% (decyzja RPP z 4 listopada 2026) i WIBOR 3M na poziomie 3,89% z 13 listopada 2026 r. (notowania WIBOR 3M) oprocentowanie obligacji detalicznych jest nadal wyraźnie wyższe od kosztu pieniądza na rynku międzybankowym. To sygnał, że państwo płaci premię za pozyskanie finansowania od gospodarstw domowych.
Co dalej z kosztami obsługi długu?
Strategia zarządzania długiem przyjęta przez Radę Ministrów zakłada wzrost relacji państwowego długu publicznego do PKB do 59,2% w 2029 roku, a koszty obsługi mają zbliżać się do 3% PKB do 2030 roku (MF). Według Rady Fiskalnej ryzyko przekroczenia progu ostrożnościowego 55% PKB jest bardzo wysokie, bo projekt zakłada 54,8% PKB na koniec 2027 roku.
Ministerstwo Finansów zakłada też dług EDP na poziomie 67,6% PKB w 2026 roku, 69,3% w 2027 roku i 76,6% w 2030 roku, a deficyt sektora instytucji rządowych i samorządowych w 2026 roku ma wynieść 7,06% PKB (notyfikacja fiskalna dla Eurostatu).
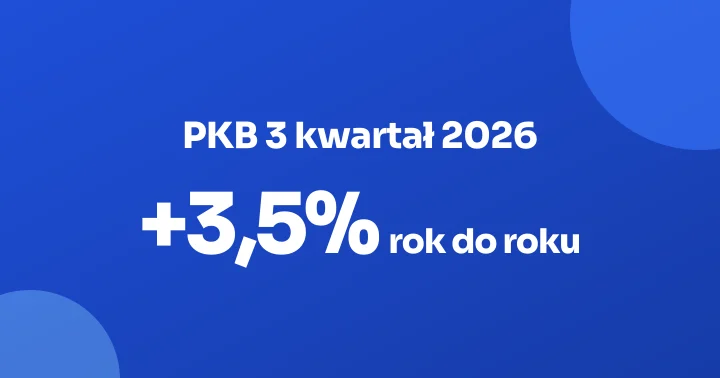
Przy 3% PKB w 2030 roku koszty odsetek przy dzisiejszym PKB oznaczałyby wydatek rzędu 130 mld zł rocznie - to nasza orientacyjna kalkulacja przy założeniu PKB około 4,4 bln zł w 2027 roku (107 mld zł to 2,43% PKB), bez uwzględnienia wzrostu nominalnego. Rynek obligacji nie zapomina o takiej tendencji, o czym piszemy także w tekście o skutkach starzenia się społeczeństwa dla podatków oraz w analizie wzrostu PKB w III kwartale 2026, który przy 3,5% r/r nie rozwiązuje problemu deficytu.
Więcej analiz na ten temat znajdziesz w hubie makroekonomii. Pytanie otwarte na koniec: czy rząd skonsoliduje budżet, zanim wydatki na odsetki dogonią wydatki na obronę, czy dopiero rynek obligacji wymusi cięcia drożejącym długiem? Odpowiedź poznamy po tym, czy deficyt w 2027 roku zmieści się w 7,1% PKB.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wyniosą koszty obsługi długu w 2027 roku?
- 107 mld zł to limit kosztów obsługi długu Skarbu Państwa w projekcie budżetu na 2027 rok, czyli 2,43% PKB (Ministerstwo Finansów). W budżecie na 2026 rok zapisano 90 mld zł, więc wzrost wynosi około 19% rok do roku. To pierwszy raz powyżej 100 mld zł.
- Komu płacimy odsetki od długu publicznego?
- Odsetki trafiają do posiadaczy obligacji skarbowych: banków, funduszy, instytucji finansowych, inwestorów zagranicznych i osób fizycznych kupujących obligacje detaliczne. Nie mamy zweryfikowanego, aktualnego podziału procentowego między te grupy, więc go nie podajemy. Część wraca do polskich gospodarstw domowych jako dochód z EDO, COI i TOS.
- Ile odsetek zapłacę na EDO za 100 tys. zł?
- 5 350 zł brutto rocznie to odsetki od 100 tys. zł w EDO przy oprocentowaniu 5,35% w pierwszym roku (oferta MF, listopad 2026). Po podatku Belki (19%) zostaje 4 333,50 zł. Od drugiego roku oprocentowanie to inflacja CPI plus marża z listu emisyjnego.
- Czy wysokie koszty długu oznaczają wyższe podatki?
- 107 mld zł odsetek w 2027 roku ogranicza pole manewru budżetu, ale nie przesądza o podwyżkach podatków. Rada Fiskalna szacuje potrzebną konsolidację na około 160 mld zł w kilku latach i mówi o cięciu wydatków lub zwiększaniu dochodów. Konkretne decyzje zależą od rządu i Sejmu.
- Czym różni się dług według Eurostatu od długu państwowego?
- 64,5% PKB to dług sektora instytucji rządowych i samorządowych według Eurostatu po II kwartale 2026 r., a konstytucyjny próg 60% dotyczy węższej krajowej miary państwowego długu publicznego. Dlatego przekroczenie 60% w ujęciu unijnym nie oznacza naruszenia progu z Konstytucji.
- Czy rosnące koszty długu wpływają na oprocentowanie obligacji detalicznych?
- 4,00-5,35% to oprocentowanie obligacji MF w listopadzie 2026 r. (ROR 4,00%, TOS 4,40%, COI 4,75%, EDO 5,35%), przy inflacji CPI 3,5% w październiku 2026 r. (GUS). Wyższa podaż długu może podbijać rentowności, ale oferta detaliczna zmienia się co miesiąc i zależy od decyzji MF.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Najpierw policz, potem podpisz. Finwire ma do tego narzędzia.
- Decyzjomat Hipoteczny - czy brać kredyt, w którym banku, jak poprawić warunki
- Decyzjomat Nadpłata - nadpłacać kredyt czy inwestować w ETF, IKE, IKZE
- Rankingi kont oszczędnościowych i lokat z aktualnymi stopami i promocjami