W skrócie
- 4,2% wyniesie średnioroczna inflacja CPI w 2027 r. według listopadowej projekcji NBP, wobec 2,7% w projekcji lipcowej.
- 3,5% r/r to inflacja z października 2026 (GUS, odczyt finalny z 13 listopada), po 4,1% we wrześniu.
- Banki sprzed publikacji projekcji widziały średnią inflację 2027 r. w przedziale 3,3-4,2% (PAP Biznes, koniec października 2026).
- 231 zł więcej miesięcznie zapłacisz przy kredycie 750 tys. zł, jeśli WIBOR 3M wzrośnie o 0,5 pp (wyliczenie redakcji, marża 2,0%).
Inflacja CPI w Polsce wyniesie średnio 4,2% w 2027 r., według listopadowej projekcji Narodowego Banku Polskiego (nbp.pl), czyli o 1,5 pp więcej niż w projekcji lipcowej. Dla kredytu 750 tys. zł na 25 lat to sygnał, że stopa referencyjna 3,75% (decyzja RPP z 4 listopada 2026 r.) może przestać być punktem odniesienia na kolejne miesiące.
Ile wyniesie inflacja w 2027 roku według NBP?
Według listopadowej projekcji NBP średnioroczna inflacja CPI (Consumer Price Index, wskaźnik cen towarów i usług konsumpcyjnych) wyniesie 3,1% w 2026 r., 4,2% w 2027 r. i 2,8% w 2028 r. Przedział niepewności dla 2027 r. przy 50-procentowym prawdopodobieństwie to 3,1-5,3%, a dane do projekcji zamknięto 15 października 2026 r.
Jeszcze w lipcu NBP oczekiwał dla trzech kolejnych lat odpowiednio 2,9%, 2,7% i 2,2%, więc rewizja dla 2027 r. jest największa. Według projekcji inflacja bazowa (bez cen żywności i energii) wyniesie 3,0% w 2026 r. i 3,3% w 2027 r. Kwartalnie ścieżka w 2027 r. wygląda tak: 4,6% w I i II kwartale, 4,0% w III i 3,8% w IV. Szczegóły opisaliśmy w analizie listopadowej projekcji NBP.
| Wskaźnik | Rok | Lipiec 2026 | Listopad 2026 |
|---|---|---|---|
| Inflacja CPI | 2026 | 2,9% | 3,1% |
| Inflacja CPI | 2027 | 2,7% | 4,2% |
| Inflacja CPI | 2028 | 2,2% | 2,8% |
| Wzrost PKB | 2027 | 2,8% | 2,8% |
PKB (produkt krajowy brutto) ma w projekcji wzrosnąć o 3,6% w 2026 r. i po 2,8% w latach 2027-2028. Gospodarka więc nie hamuje na tyle, żeby sama sprowadziła ceny w dół.

Dlaczego inflacja spadła do 3,5%, skoro w 2027 ma znów przyspieszyć?
Według komunikatu GUS z 13 listopada 2026 r. (stat.gov.pl) finalny odczyt inflacji CPI za październik wyniósł 3,5% rok do roku, po 4,1% we wrześniu, przy spadku cen o 0,4% miesiąc do miesiąca. Wynik był niższy od konsensusu PAP Biznes, który zakładał 3,7%. Pełny opis znajdziesz w odczycie finalnym za październik.
Głównym powodem spadku były paliwa, które według komentatorów potaniały o około 9,7% miesiąc do miesiąca, a program obniżający ceny paliw (CPN) zdjął z całego indeksu około 0,65 pp. Projekcja NBP zakłada wygaśnięcie CPN od stycznia 2027 r. i właśnie to tłumaczy skok do 4,6% w pierwszej połowie roku. Według NBP utrzymanie programu obniżyłoby inflację w 2027 r. o około 0,9 pp.
To ważny szczegół, bo październikowe 3,5% jest w dużej części efektem administracyjnym, a nie trwałym wygaszeniem presji cenowej. Sklepowe ceny też dają mieszany obraz: masło potaniało o 29,6% r/r, ale to jedna pozycja z koszyka. Nasza redakcja nie traktuje więc październikowego spadku jako początku trwałej ścieżki do celu NBP wynoszącego 2,5% - to raczej chwilowa przerwa przed powrotem powyżej 4%.
Co prognozują banki i jak może zareagować RPP?
Prognozy banków z końca października 2026 r. (PAP Biznes) dawały średnioroczną inflację w 2027 r. w przedziale 3,3-4,2%: mBank i Erste Bank Polska po 4,2%, Pekao 4,0%, PKO BP 3,4%, ING 3,3%. Te szacunki powstały przed listopadową projekcją NBP, więc część z nich może zostać podniesiona.
Millennium Bank oceniał w komentarzu opisanym przez PAP Biznes, że CPI może przekroczyć 4% na początku 2027 r., a do celu NBP wróci w drugiej połowie roku. Różnice widać też w stopach: dla końca 2027 r. Pekao wskazywał 4,5%, ING i mBank 4,25%, a PKO BP 3,0%. Przypominamy, że 1 pp to 100 punktów bazowych (pb), więc rozpiętość między skrajnymi prognozami to aż 150 pb.
Według komunikatu RPP z 4 listopada 2026 r. (nbp.pl) Rada (Rada Polityki Pieniężnej) na posiedzeniu zakończonym tego dnia utrzymała stopę referencyjną na poziomie 3,75%, co omówiliśmy w tekście o decyzji RPP z listopada. Przy inflacji 4,2% w 2027 r. realna stopa referencyjna byłaby ujemna, około -0,45 pp. Dlatego temat podwyżki wrócił do dyskusji, co rozwijamy w tekście o podwyżce stóp NBP w 2027 r.. Aktualne scenariusze znajdziesz też w naszej prognozie stóp NBP.

Wpływ na ratę kredytu 750 tys. zł
WIBOR 3M (trzymiesięczna stawka, od której banki liczą oprocentowanie kredytów ze zmienną stopą) wynosił 3,89% według notowań z 13 listopada 2026 r. (notowania WIBOR 3M), a WIBOR 6M 3,98% (WIBOR 6M). Przy założonej przez nas marży 2,0% oprocentowanie wynosi 5,89%, a rata kredytu 750 tys. zł na 25 lat około 4 782 zł miesięcznie.
Jeśli rynek zacznie wyceniać podwyżki i WIBOR 3M wzrośnie o 0,5 pp do 4,39%, oprocentowanie sięgnie 6,39%, a Twoja rata około 5 013 zł. Różnica to 231 zł miesięcznie, czyli około 2 772 zł rocznie. To przykład liczony przez redakcję według wzoru na raty równe, nie oferta banku, a Twoja marża i okres kredytowania mogą się różnić.
Dla osoby planującej podpis umowy w ciągu 6-12 miesięcy znaczenie ma jeszcze ocena zdolności kredytowej. Banki liczą ją przy wyższym buforze stopy, więc wzrost WIBOR obniża kwotę, którą dostaniesz, zanim jeszcze zapłacisz pierwszą ratę. Sprawdź swoją sytuację w Decyzjomacie Hipotecznym, a rzeczywiste marże porównasz w rankingu kredytów hipotecznych. Samą ratę przeliczysz w kalkulatorze raty.
Po stronie oszczędności obraz jest odwrotny. Obligacje skarbowe MF z listopada 2026 oferują: ROR (roczne, zmienne) 4,00%, TOS (trzyletnie, stałe) 4,40%, COI (czteroletnie, w pierwszym roku stały kupon) 4,75% i EDO (dziesięcioletnie, w pierwszym roku stały kupon) 5,35% (kalkulator obligacji). Przy inflacji 4,2% realny zysk z pierwszego roku TOS wynosi około 0,2 pp przed podatkiem Belki (19% od odsetek), a z ROR jest nieznacznie ujemny. To tylko arytmetyka, nie rekomendacja produktu.
Nasza ocena: ryzyko jest po stronie wyższej inflacji
Widełki NBP 3,1-5,3% dla 2027 r. są szerokie, ale ich środek przesunął się w górę o 1,5 pp w ciągu czterech miesięcy. Środek projekcji nie jest prognozą bez ryzyka: NBP założył wygaśnięcie CPN, a rządowe decyzje o przedłużeniu tego typu programów bywały zmieniane w trakcie roku, więc ścieżka może się przesunąć w obie strony.
Jeśli program zostanie przedłużony, inflacja w 2027 r. spadnie bliżej 3,3%, ale kosztem deficytu, a rating Polski i tak jest już pod presją, o czym pisaliśmy przy ratingu Morningstar DBRS. Jeśli wygaśnie, inflacja skoczy do 4,6% w pierwszej połowie 2027 r. i RPP trudno będzie argumentować utrzymanie stopy 3,75%. Oba scenariusze są niekorzystne dla kredytobiorcy ze zmiennym oprocentowaniem, tylko w różnym tempie.
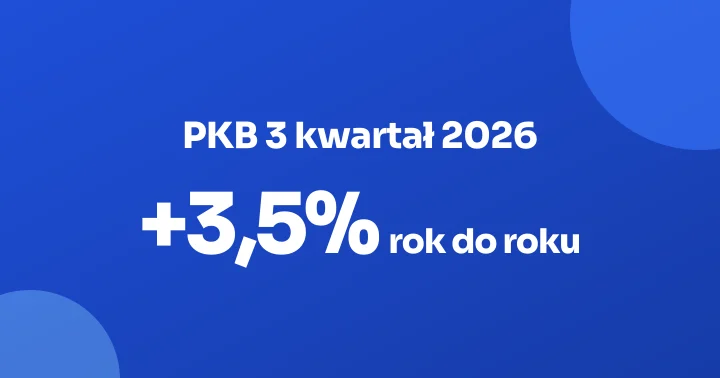
Porównanie z Europą nie pomaga: Allianz Research widzi inflację w strefie euro na 4,4% w I kwartale 2027 r., co opisaliśmy w tekście o drugiej fali inflacji w strefie euro. Wzrost PKB Polski o 3,5% r/r w III kwartale 2026 (szybki szacunek GUS) oznacza, że popyt nie wygasza presji cenowej. Bieżące dane o cenach śledzisz na stronie inflacja w Polsce, a własną siłę nabywczą policzysz w kalkulatorze inflacji.
Wszystkie te wyliczenia da się przećwiczyć na własnych liczbach. Jeśli Twój kredyt jest starszy, a marża wyższa niż w obecnych ofertach, sprawdź Decyzjomat Refinansowania. Zanim dane za grudzień pokażą, czy ceny paliw rzeczywiście odbiły, wypada przyjąć, że przy WIBOR 3M o 0,5 pp wyższym Twoja rata rośnie o 231 zł - a pytanie, czy RPP zaczeka do marca 2027 r., pozostaje otwarte. Więcej analiz na ten temat znajdziesz w hubie makroekonomii.
Narzędzia do Twojej decyzji
Najczęstsze pytania
- Ile wyniesie inflacja w Polsce w 2027 roku?
- 4,2% średniorocznie to ścieżka centralna listopadowej projekcji NBP, z przedziałem 3,1-5,3% przy 50-procentowym prawdopodobieństwie. W I i II kwartale 2027 r. ma sięgnąć 4,6%, w III 4,0%, w IV 3,8%. Projekcja zakłada wygaśnięcie programu obniżającego ceny paliw od stycznia 2027 r.
- Ile wyniosła inflacja w październiku 2026 roku?
- 3,5% rok do roku wyniosła inflacja CPI w październiku 2026 r. według finalnego odczytu GUS z 13 listopada, po 4,1% we wrześniu. Ceny spadły o 0,4% miesiąc do miesiąca. Wynik był niższy od konsensusu PAP Biznes (3,7%), głównie przez tańsze paliwa.
- O ile wzrośnie rata kredytu 750 tys. zł, jeśli WIBOR 3M zwiększy się o 0,5 pp?
- 231 zł miesięcznie więcej zapłacisz przy kredycie 750 tys. zł na 25 lat i marży 2,0%: rata rośnie z około 4 782 zł do około 5 013 zł. To wyliczenie redakcji, a Twój wynik zależy od marży, salda i pozostałego okresu spłaty.
- Czy RPP podniesie stopy procentowe w 2027 roku?
- 3,75% to stopa referencyjna po decyzji RPP z 4 listopada 2026 r., a projekcja NBP zakłada jej utrzymanie. Banki są podzielone: Pekao wskazywał 4,5% na koniec 2027 r., ING i mBank 4,25%, PKO BP 3,0%. Decyzje zależą od kolejnych odczytów CPI.
- Dlaczego inflacja ma wzrosnąć, skoro w październiku spadła?
- 0,9 pp to szacunek NBP, o ile niższa byłaby inflacja w 2027 r. przy utrzymaniu programu obniżającego ceny paliw. Październikowy spadek do 3,5% wynikał w dużej mierze z tańszych paliw, a wygaśnięcie programu od stycznia 2027 r. ma ten efekt odwrócić.
- Czy przy inflacji 4,2% obligacje skarbowe chronią oszczędności?
- 4,40% płaci TOS, a 4,00% ROR w ofercie MF z listopada 2026 r., przy prognozowanej inflacji 4,2% w 2027 r. Realny zysk z TOS to około 0,2 pp przed podatkiem Belki. Obligacje indeksowane inflacją, jak COI i EDO, dostosowują kupon od drugiego roku.
- Gdzie sprawdzić oficjalne dane o inflacji i projekcję NBP?
- 2 oficjalne źródła to stat.gov.pl (komunikaty GUS o CPI, wersja finalna ok. 15. dnia następnego miesiąca) oraz nbp.pl (projekcja inflacji i PKB, publikowana w marcu, lipcu i listopadzie). Aktualne wskaźniki zbiera też strona finwire.pl/dane.
Najważniejsze dla kredytobiorców - raz w tygodniu
Co poniedziałek sześć liczb tygodnia: rata kredytu, WIBOR, decyzje RPP, inflacja, rekordy cen mieszkań i najlepsze lokaty.
Jak wygląda Szóstka?
Najpierw policz, potem podpisz. Finwire ma do tego narzędzia.
- Decyzjomat Hipoteczny - czy brać kredyt, w którym banku, jak poprawić warunki
- Decyzjomat Nadpłata - nadpłacać kredyt czy inwestować w ETF, IKE, IKZE
- Rankingi kont oszczędnościowych i lokat z aktualnymi stopami i promocjami